Tegenbewijsregeling box 3: Werkelijk rendement doorgeven

Heb je box 3-vermogen en was je werkelijke rendement lager dan het forfaitaire? Dan kun je mogelijk belasting terugkrijgen over 2017-2024. Wat kun je nu al doen? Wij helpen je op weg.

Tegenbewijsregeling box 3: Werkelijk rendement doorgeven

Heb je vermogen in box 3 boven een bepaalde drempel? Dan betaal je daar inkomstenbelasting over. Is jouw werkelijke rendement lager dan het wettelijk vastgestelde rendement? Dan kan deze box 3-belasting mogelijk omlaag door voor de jaren 2017-2024 een beroep te doen op de ‘tegenbewijsregeling box 3’. De tegenbewijsregeling staat nog niet definitief vast, maar je kunt nu al wel voorbereidingen treffen. We geven je praktische tips en aandachtspunten mee.

Helaas kan niet iedereen gebruikmaken van de tegenbewijsregeling. Je moet namelijk wel tot de doelgroep behoren. We leggen dat uit in het onderstaande stappenplan, onder stap 1.

De Belastingdienst schrijft vanaf juli 2025 iedereen aan die volgens hun systeem tot de doelgroep behoort. Je krijgt voor elk jaar waarin je je werkelijke rendement mag doorgeven een aparte brief over het ‘Formulier Opgaaf Werkelijk Rendement’ (formulier OWR). Die brieven komen waarschijnlijk niet tegelijk. De Belastingdienst werkt dit per jaar af en begint met de meest recente jaren.

Let op! Het formulier is naar verwachting vanaf juli 2025 beschikbaar. In elke brief krijg je een afzonderlijke termijn waarbinnen je het formulier voor dat jaar moet indienen. Binnen deze termijn moet je informatie verzamelen en het formulier invullen. Daarom is het verstandig om nu al te beginnen met voorbereiden.

Let op! Het formulier OWR is een aanvulling op de aangiften die je al hebt gedaan over de jaren 2017 – 2024. Men verwacht dat vanaf aangiftejaar 2025 in de aangifte zelf de mogelijkheid wordt geboden om het werkelijke rendement door te geven. Dit geldt waarschijnlijk tot en met 2027. Het streven is om per 2028 een nieuw box 3-stelsel in te voeren dat gebaseerd is op het werkelijke rendement.

Hoe bereid je je voor op de tegenbewijsregeling box 3? We nemen je mee in onderstaand stappenplan.

Niets is zo veranderlijk als de belastingwetgeving, dat maakt het zo uitdagend. Het raakt ons allemaal, zeker omdat de gevolgen ervan impact hebben op de onderneming en privé, die bij ondernemers communicerende vaten zijn. Het moet een beetje ‘in’ je zitten om het leuk te vinden om de ontwikkelingen te blijven volgen, de gevolgen en kansen in kaart te brengen en die op een begrijpelijke manier te delen. En dat geldt zeker voor mij.

Stap 1: Bepaal of en voor welke jaren je in aanmerking komt voor de tegenbewijsregeling

De staatssecretaris heeft per aangiftejaar bepaald wie tot de doelgroep behoort. Hieronder kun je per jaar zien of jij tot de doelgroep hoort en dus gebruik kunt maken van de tegenbewijsregeling. Ook geven we kort aan wat je opties zijn als je niet tot de doelgroep behoort.
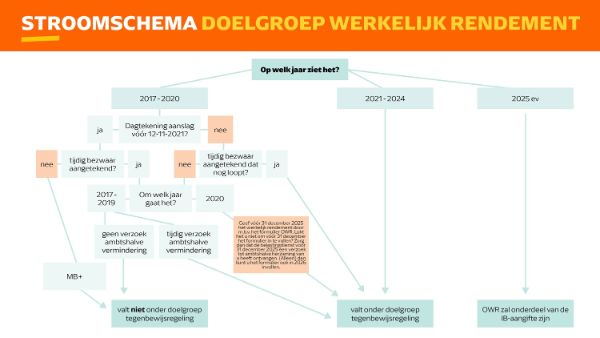
Jaren 2021 t/m 2024

Je komt voor deze jaren in aanmerking als je:

  • aangifte hebt gedaan over het betreffende jaar, of
  • een definitieve aanslag hebt ontvangen over dat jaar.

Jaar 2020

Je komt in aanmerking voor 2020 als je:

  • op of ná 12 november 2021 een definitieve aanslag 2020 hebt gekregen, of
  • vóór 12 november 2021 een definitieve aanslag hebt ontvangen én daartegen bezwaar hebt gemaakt (bijvoorbeeld via de massaalbezwaarprocedure).

Let op: In beide gevallen moet je uiterlijk 31 december 2025 een verzoek om ambtshalve vermindering hebben ingediend (als dat nog niet is gebeurd), óf vóór het einde van 2025 het formulier OWR indienen.

Jaren 2017, 2018 en 2019

Je komt voor deze jaren in aanmerking als je:

  • op of ná 12 november 2021 een definitieve aanslag hebt gekregen, of
  • vóór 12 november 2021 een definitieve aanslag hebt ontvangen én daartegen bezwaar hebt gemaakt (bijvoorbeeld via de massaalbezwaarprocedure).

Daarnaast moet je in beide gevallen ook tijdig een verzoek om ambtshalve vermindering hebben ingediend:

  • Voor 2019: uiterlijk 31 december 2024
  • Voor 2018: uiterlijk 31 december 2023
  • Voor 2017: uiterlijk 31 december 2022

Let op: Er is veel kritiek op het feit dat de tegenbewijsregeling vooralsnog alleen geldt voor mensen die tijdig zo’n verzoek hebben gedaan. Voor 2019 heeft de Belastingdienst belastingplichtigen met box 3 daarop gewezen. Maar als je bij 2017 of 2018 hebt meegedaan aan de massaalbezwaarprocedure zonder tijdig verzoek, val je nu buiten de regeling. We moeten het definitieve wetsvoorstel afwachten om te zien of deze ongelijkheid wordt opgelost, of dat je alsnog via een nieuwe procedure je rechten moet veiligstellen.

Andere gevallen

Als jouw definitieve aanslag over 2017 t/m 2020 op 24 december 2021 al onherroepelijk vaststond, heb je toen geen rechtsherstel gekregen in box 3. Of je daar misschien tóch recht op hebt, wordt onderzocht in de zogenoemde massaalbezwaarplusprocedure (MB+-procedure). Je kunt nu nog géén gebruikmaken van de tegenbewijsregeling. Als de Hoge Raad later besluit dat je toch recht hebt op rechtsherstel, mag je alsnog – op een later moment – een beroep doen op de tegenbewijsregeling.

Stap 2: Zet op een rij hoeveel belasting je hebt betaald in box 3

Behoor je tot de doelgroep voor bepaalde jaren? Pak dan je aangiften inkomstenbelasting erbij van jou en je eventuele fiscale partner. Zet per jaar op een rij hoeveel belasting je volgens de aangifte hebt betaald of moet betalen in box 3. Het is namelijk alleen zinvol om je werkelijke rendement door te geven als je dan minder belasting betaalt.

Stap 3: Maak een inschatting van je werkelijke rendement

Het is vooraf helaas niet precies te voorspellen of je belasting terugkrijgt. De berekening van het werkelijke rendement kan complex zijn, zeker als je vermogen bestaat uit bijvoorbeeld vastgoed of niet-beursgenoteerde aandelen. Maak daarom voor elk relevant jaar een globale inschatting van je werkelijke rendement en de belasting die je daarover zou moeten betalen.

Als blijkt dat je bij werkelijke rendement juist meer belasting zou betalen, hoef je voor dat jaar geen formulier in te vullen. De definitieve aanslag blijft dan gewoon gebaseerd op je aangifte.

Wat valt onder werkelijke rendement?

De tegenbewijsregeling volgt de Hoge Raad die in december 2021 en juni 2024 heeft aangegeven hoe werkelijk rendement berekend moet worden. Je berekent het werkelijk rendement als volgt:

  • Je berekent het werkelijk gerealiseerde én ongerealiseerde rendement over je volledige vermogen. Het gaat dus niet alleen om het rendement op 1 januari, maar over het hele jaar.
  • Eerst kijk je naar het directe rendement. Denk aan rente op bank- en spaartegoeden, dividend op aandelen en huurinkomsten bij vastgoed. Deze informatie vind je meestal op jaaroverzichten en in (huur)overeenkomsten.
  • Vervolgens neem je ook het indirecte rendement mee. Denk aan de waardeverandering van onroerende zaken en effectenportefeuilles. Het gaat hierbij zowel om gerealiseerde waardeveranderingen, bijvoorbeeld door verkopen, als om ongerealiseerde waardeveranderingen gedurende het jaar. Om dit goed te kunnen berekenen, moet je de transacties en waardeontwikkelingen van je vermogen in kaart brengen.
  • Je mag geen kosten aftrekken van het rendement, behalve rente over schulden die tot je box 3-vermogen behoren.

Belangrijk om te weten:

  • Er geldt geen heffingsvrij vermogen.
  • Verliezen uit andere jaren mag je niet verrekenen.
  • Je mag geen rekening houden met inflatie.
  • Alleen de waardevermeerdering die verband houdt met gemaakte kosten ter verbetering of uitbreiding kan – onder voorwaarden – buiten beschouwing blijven. De kosten zelf dus niet.
  • Is je werkelijke rendement negatief? Dan krijg je geen belasting terug. De Hoge Raad heeft bepaald dat de belasting in box 3 nooit lager is dan nul.

Tips:

  • Leg je aangiften met box 3-gegevens van de afgelopen jaren naast elkaar. Zie je stijgende waardes per 1 januari? Dan is het minder waarschijnlijk dat de tegenbewijsregeling voordelig uitpakt, omdat ook ongerealiseerde waardestijgingen meetellen.
  • De berekening kost tijd en je moet veel informatie verzamelen. Overweeg of het voor jou de moeite waard is om erin te duiken.

Voorbeeldschema: berekening werkelijk rendement

VermogenscategorieDirect rendement ++Indirect rendement (waardeontwikkeling gerealiseerd/ongerealiseerd)+=Werkelijk rendement fiscaal
Banktegoeden     
Tweede woning     
Verhuurd vastgoed     
Overige bezittingen     
Schulden     
      
Totaal werkelijk rendement     
Belasting box 3 Tarief Vanaf 2024: 36%2023: 32%2022: 31%Tot 2022: 30%  

Het rendement zoals dat voor de tegenbewijsregeling is gedefinieerd, komt op een aantal belangrijke punten mogelijk niet overeen met wat jij wellicht zelf onder werkelijk rendement verstaat. Denk bijvoorbeeld aan het feit dat je kosten niet in mindering mag brengen of dat je verliezen niet kunt verrekenen.

Stap 4: Verzamel de benodigde informatie

Voor het invullen van het formulier ‘Opgaaf Werkelijk Rendement’ (OWR) heb je veel gegevens nodig. Hoeveel hangt af van jouw situatie. Denk aan:

Bank- en spaartegoeden:

  • IBAN en naam bank
  • Jaaroverzichten met rente

Vorderingen:

  • Geldleningsovereenkomst
  • Bankafschriften met ontvangen rente
  • Onderbouwing waardeveranderingen

Beleggingen:

  • Jaaroverzicht van instelling/fonds
  • Bruto-inkomsten, waarde per 1 jan / 31 dec
  • Overzicht van aan- en verkopen

VvE-aandeel:

  • Bewijs van jouw aandeel in de rente

Onroerende zaken (geen eigen woning):

  • WOZ-beschikkingen / taxatierapporten
  • Facturen van verbeteringen + onderbouwing waardestijging
  • Aan- of verkoopnota’s
  • Huuropbrengsten + overeenkomsten

Cryptovaluta:

  • Jaaroverzichten met waarden per 1 jan / 31 dec
  • Overzicht van aan- en verkopen

Schulden:

  • Jaaroverzicht met rente
  • Leningsovereenkomst
  • Bankafschriften met betaalde rente
  • Eventuele waardeveranderingen

Let op: Bij de berekening telt het moment van ontvangst, niet het jaar waarop het rendement betrekking heeft. Bijvoorbeeld: rente ontvangen op 1 januari 2023 hoort bij dat jaar, ook als het over 2022 gaat.

Stap 5: Geef het werkelijk rendement door

Je kunt vanaf juli 2025 het formulier OWR invullen via mijn.belastingdienst.nl met je DigiD. Of laat je adviseur het doen via zijn aangiftesoftware. Zorg ervoor dat je alle info compleet hebt; dat scheelt tijd.

Let op: Je hebt een deadline. Die staat in de brief van de Belastingdienst. Wacht niet te lang, het formulier invullen kost tijd en kan pas als je alles compleet hebt.

Stap 6: Controleer de aangepaste of nieuwe aanslag

De Belastingdienst gebruikt je opgave om de definitieve aanslag op te leggen, of een eerdere aanslag te corrigeren. Ben je het niet eens met de manier waarop het werkelijke rendement is berekend? Maak dan op tijd bezwaar. De termijn staat op de aanslag.

Tijdpad

De regels voor het berekenen van het werkelijke rendement staan in het Wetsvoorstel tegenbewijsregeling box 3. De wet is nog niet definitief, maar als alles volgens plan verloopt, treedt hij op 1 juli 2025 in werking. Pas daarna weet je zeker of je daadwerkelijk belasting terugkrijgt.

(Bron: De Jong en Laan)

De juiste structuur van je overname: aandelen of activa?

Een bedrijfsovername begint met een fundamentele keuze: wat wordt er precies overgedragen? Worden de aandelen verkocht, of alleen specifieke onderdelen van de onderneming? De gekozen structuur van de transactie heeft grote gevolgen: financieel, fiscaal én juridisch.

Share of asset deal

De twee meest gebruikte vormen zijn de aandelentransactie (‘share deal’) en de activa/passiva-transactie (‘asset deal’). Daarnaast bestaan er andere mogelijkheden, zoals een juridische fusie of splitsing. Die worden vooral toegepast bij herstructureringen, samenwerkingen of overdrachten binnen familiebedrijven.

Wat is nu precies het verschil tussen een share deal en een asset deal? We zetten de verschillen voor je op een rij. 

Let op: we gaan hierbij uit van een bv-structuur. Neem je een eenmanszaak of een VOF over? Dan is een asset deal de aangewezen structuur, waarbij ook fiscaal op een andere manier met deze rechtsvormen wordt omgegaan.

Wat is een aandelentransactie (share deal)?

Bij een aandelentransactie draagt de verkoper zijn aandelen in de bv (die de onderneming uitoefent) over aan de koper. De bv zelf blijft juridisch bestaan, met alles erop en eraan: activa, personeel, contracten, verplichtingen. De koper neemt de onderneming dus over ‘zoals die is’, met alle baten en lasten. Je kunt het vergelijken met het overnemen van een jas: niet alleen neem je de jas zelf over, maar ook alles wat zich in de zakken bevindt, of dat nu waardevolle spullen zijn of onverwachte verrassingen.

Wat zijn de voordelen van een aandelentransactie? 

  • Eenvoudigere overdracht: een aandelentransactie is vaak administratief eenvoudiger en juridisch overzichtelijker te realiseren. De bv blijft als rechtspersoon intact waardoor er minder overdrachtsformaliteiten gelden.
  • Behoud van bestaande relaties: de onderneming blijft formeel ongewijzigd. Dit kan vertrouwen geven aan klanten, personeel en leveranciers.
  • Voortzetting van contracten en vergunningen: contracten met klanten, leveranciers en lopende vergunningen blijven in principe in stand. Dit zorgt voor continuïteit en tijdwinst.
  • Fiscaal: als er sprake is van een belang van 5% of meer, valt de verkoopwinst voor de verkoper onder de deelnemingsvrijstelling. Dat betekent dat er geen vennootschapsbelasting verschuldigd is over de gerealiseerde meerwaarde. Pas bij uitkering van de opbrengst aan de aandeelhouder in privé, is belasting verschuldigd in box 2. Voor de koper geldt dat hij de betaalde koopprijs, ook voor eventuele goodwill, niet fiscaal kan afschrijven, omdat dit aangemerkt wordt als het opgeofferde bedrag voor de aandelen.

Voor de koper is het van groot belang om een volledig en helder beeld te hebben van wat er in de bv is ondergebracht en wat er daadwerkelijk wordt overgenomen. Een zorgvuldig due diligence-onderzoek (boekenonderzoek) door de koper en zijn adviseurs is daarbij onmisbaar. Dit onderzoek brengt bestaande risico’s in kaart en vormt de basis voor de verdere structurering van de koopovereenkomst. Denk aan bepalingen over de koopprijs, voorwaarden, garanties en vrijwaringen.

Wat is een activa/passiva-transactie (asset deal)?

Bij een asset deal worden alleen specifieke onderdelen van de bv verkocht, zoals machines, voorraden, contracten, software, klantenbestanden. De koper bepaalt welke activa en indien van toepassing welke passiva hij wil overnemen. Alles wat buiten de transactie valt, blijft achter bij de verkoper oftewel bij de bv zelf. Vergelijk het met de jas waarvan de inhoud van de zakken nu wel bekend is. De koper kiest alleen wat hij nodig heeft, terwijl de jas zelf in het bezit van de verkoper blijft.

Dit biedt voordelen voor de koper, zoals meer grip op wat hij overneemt en minder risico op het ‘meekopen’ van verborgen schulden of verplichtingen.

Er zijn echter ook aandachtspunten:

  • Complexere overdracht: elke activa en/of passiva en contracten moeten afzonderlijk worden overgedragen. Dit kost meer tijd en administratieve handelingen.
  • Medewerking & toestemming: de overdracht van contracten vereist de medewerking van de contractspartijen. Daarnaast moeten bepaalde vergunningen en subsidies vaak opnieuw worden aangevraagd of aangepast, met toestemming van de verstrekkende instantie.
  • Personeel: ook moet je rekening houden met de gevolgen voor het personeel. Denk aan een mogelijke overgang van de onderneming in de zin van het arbeidsrecht en eventuele pensioenverplichtingen. Hierdoor kan het personeel (automatisch) mee overgaan naar de koper.
  • Fiscaal: de verkoper betaalt vennootschapsbelasting over de opbrengsten van de verkochte onderneming. Als er sprake is van goodwill, wordt ook daarover vennootschapsbelasting geheven. Voor de koper geldt dat hij de betaalde goodwill fiscaal mag afschrijven, doorgaans over een termijn van tien jaar. Dat levert een toekomstig fiscaal voordeel op, al wordt dit voordeel gespreid over meerdere jaren.

Combinatie van structuren

Soms wordt gekozen voor een combinatie van beide overnamevormen. Dit komt met name voor bij transacties binnen concernstructuren met meerdere bv’s. Zo kan bij de ene vennootschap uitsluitend een activa/passiva-transactie plaatsvinden, terwijl bij een andere vennootschap juist wordt gekozen voor een aandelentransactie.

Een dergelijke gecombineerde structuur vereist duidelijke afspraken: welke onderdelen vallen onder welke transactie, en wat is de reden voor deze keuze? Financiële, fiscale, juridische en praktische overwegingen spelen daarbij vaak een doorslaggevende rol.

Aandachtspunten bij kiezen juiste structuur

De keuze voor de structuur van de overname wordt bepaald door een combinatie van financiële, fiscale, juridische en praktische overwegingen. Denk aan:

  • Wat zijn de financieel en fiscale gevolgen voor beide partijen?
  • Wat is het gewenste eigendomseffect?
  • Zijn er risico’s die buiten de deal moeten blijven?
  • Is overdracht van subsidies, vergunningen, contracten en/of personeel vereist?
  • Hoeveel tijd is er beschikbaar voor het doorlopen van alle formaliteiten?
  • Wat is de omvang van de transactie en welke transactiekosten zijn daarmee gemoeid? 

De structuur van een overname is geen juridische formaliteit, maar het fundament van de deal. Het bepaalt hoe risico’s verdeeld worden, hoe belastingen uitpakken en hoe soepel de overdracht verloopt. Zorg dat je de keuze die je maakt, goed documenteert. Dit voorkomt discussie achteraf en legt een stevig fundament onder de transactie.

(Bron: Aaff)

Verdubbeling bijtelling elektrische auto in strijd met EVRM

Een werknemer die in 2019 een elektrische auto van de zaak bestelde, kreeg bij de levering in 2020 onverwacht te maken met een verdubbeling van de bijtelling. De rechter oordeelde dat deze verhoging in strijd is met het Europees Verdrag voor de Rechten van de Mens (EVRM). De uitspraak kan ook voor u fiscale voordelen opleveren. Lees in dit artikel wat het voor u betekent.

Wat houdt bijtelling vanwege privégebruik in?

Wanneer uw werknemer een auto van de zaak ook privé gebruikt (meer dan 500 kilometer per jaar), wordt een bijtelling op het inkomen toegepast. Deze bijtelling is de afgelopen jaren regelmatig gewijzigd, vooral voor elektrische auto’s.

De zaak: bijtelling onverwacht verdubbeld

In deze zaak bestelde een werknemer in 2019 een elektrische (lease)auto. Op dat moment gold een bijtellingspercentage van 4%. Toen de auto in 2020 werd geleverd, was de bijtelling verhoogd naar 8%. Deze verdubbeling was vastgelegd in het Klimaatakkoord, dat op 28 juni 2019 bekend werd gemaakt.

Voor de rechter speelde de vraag of de verdubbeling in strijd was met het Europees recht, zeker gezien het ontbreken van een overgangsregeling voor mensen die vóór die datum financiële verplichtingen waren aangegaan.

Oordeel rechter: geen ‘fair balance’

De rechter oordeelde dat bij wetswijzigingen een eerlijke afweging moet worden gemaakt tussen het algemeen belang en de bescherming van individuele rechten. In dit geval ontbrak een overgangsregeling voor mensen die vóór 28 juni 2019 al een leaseovereenkomst hadden afgesloten. Daardoor trof de wetswijziging deze werknemer onevenredig zwaar.

Volgens de rechtbank mocht de werknemer erop vertrouwen dat de bijtelling niet plotseling zou worden verdubbeld. De wetgever had onvoldoende rekening gehouden met de belangen van deze groep, wat in strijd is met het Europees recht.

Rechtbank verlaagt bijtelling van 8% terug naar 4%

De rechtbank heeft daarom bepaald dat voor 2020 voor betrokkene een bijtelling geldt van 4% in plaats van 8%. De aanslag over dat jaar werd daarom verlaagd.

Let op! Deze uitspraak kan mogelijk gevolgen hebben voor anderen die in vergelijkbare omstandigheden verkeerden. De datum van 28 juni 2019 is hierbij onder meer cruciaal.

(Bron: Moore DRV)

Wet beperkte gemeenschap van goederen: wat betekent dit voor je onderneming?

Trouwde je na 1 januari 2018? Dan geldt de Wet beperkte gemeenschap van goederen. De wet houdt in dat enkel de bezittingen en schulden die vóór je huwelijk van jullie samen waren, en de toekomstige bezittingen en schulden, in de gemeenschap van goederen vallen. Wat betekent dit voor jou en je onderneming?

Als je onderneming tot het voorhuwelijks vermogen behoort

Had je al een onderneming voor je huwelijk? Dan behoort je onderneming tot je privévermogen. Je kunt er echter voor kiezen om je inkomen laag te houden door winst uit je onderneming te reserveren. Omdat het inkomen dat je vanaf je huwelijksdatum opbouwt tot de beperkte gemeenschap van goederen behoort en dus gemeenschappelijk is, is hierover een artikel in de wet opgenomen (artikel 1:95a van het BW). Op grond van dit artikel moet je onderneming, die buiten de beperkte gemeenschap valt, een redelijke vergoeding betalen aan de gemeenschap voor de kennis, vaardigheden en arbeid die je aan de onderneming hebt besteed. Op die manier wordt er tegemoetgekomen aan het uitgangspunt dat het inkomen vanaf de huwelijksdatum tot de beperkte gemeenschap van goederen behoort. Deze regel geldt voor een eenmanszaak, besloten vennootschap en personenvennootschap (vof).

Maar wat wordt onder een redelijke vergoeding verstaan? Dit is niet bepaald en kan dus tot veel onduidelijkheid leiden. Voor jou is het daarom raadzaam om huwelijkse voorwaarden op te stellen voorafgaand aan je huwelijk. Hierin kun je concrete afspraken over deze vergoeding maken of deze verplichting zelfs helemaal uitsluiten.

Wanneer je onderneming tijdens het huwelijk is opgericht

Je onderneming behoort tot de beperkte gemeenschap van goederen als je onderneming tijdens het huwelijk is opgericht. Een uitzondering hierop is de personenvennootschap. In een oud arrest van de Hoge Raad is namelijk bepaald dat een vennootschapsaandeel een dusdanig verknocht goed is en dat deze daarom buiten de destijds algehele gemeenschap van goederen viel.

Ook de huidige beperkte gemeenschap van goederen maakt een uitzondering voor verknochte goederen. Hierdoor behoort je aandeel in een personenvennootschap, die tijdens je huwelijk is opgericht, toch tot je privévermogen.

Op deze situatie is artikel 1:95a van het BW echter niet van toepassing. Gelet op genoemde uitspraak van de Hoge Raad moet namelijk de gehele waarde van het aandeel aan de gemeenschap vergoed worden in plaats van slechts een redelijke vergoeding. Deze regel is dus veel ruimer en er wordt met de redelijkheid geen rekening gehouden.

Huwelijkse voorwaarden

Voor jou is het belang van het opstellen van huwelijkse voorwaarden erg groot. Wees hier daarom op bedacht voor het geval je tijdens je huwelijk een onderneming opricht, maar ook als je voor je trouwen al een onderneming had.

(Bron: Aaff)

DUO geeft details over terugdraaien generieke korting samenwerkingsverbanden 2023

DUO maakte op 21 mei 2025 bekend hoe ze de herziening van de generieke korting voor samenwerkingsverbanden zal verwerken. Eind april kondigde de staatssecretaris aan dat ze de generieke korting terugdraait op de beschikkingen voor zware ondersteuning in 2023.

De beschikkingen zware ondersteuning van 21 november 2023 worden herzien. Dit zal in de meeste gevallen leiden tot een nabetaling in de maand juli.

  • Voor samenwerkingsverbanden primair onderwijs gaat het € 13,50 per leerling (telling 1 februari 2022).
  • Voor samenwerkingsverbanden voortgezet onderwijs gaat het om € 12,50 per leerling (telling 1 oktober 2022).

De herberekening heeft ook gevolgen voor eventuele ontvangen compensatie. De regeling aanvullende bekostiging generieke korting swv-en wordt ingetrokken. Het in november 2023 ontvangen bedrag wordt verrekend met bovenstaande nabetaling in de maand juli.

Er is bijzondere aandacht voor scholen binnen samenwerkingsverbanden die, als gevolg van de uitputting van het budget zware ondersteuning in 2023, werden gekort op de lumpsum bekostiging. Deze scholen ontvangen eveneens een nabetaling omdat het verschil tussen het budget zware ondersteuning en de afdracht zware ondersteuning voor 2023 wijzigt. Indien samenwerkingsverbanden destijds de betreffende scholen (deels) hebben gecompenseerd voor de korting op hun lumpsum, zullen ze hierover opnieuw afspraken moeten maken.

(Bron: PO Raad)