Giften aan algemeen nut beogende instellingen (ANBI’s) en steunstichtingen SBBI mag u van de winst aftrekken. Per jaar bedraagt de aftrek ten hoogste 50% van de winst, met een maximum van € 100.000. U moet de giften schriftelijk kunnen bewijzen.
Gift aan culturele ANBI
Doet u een gift aan een ANBI die is aangemerkt als culturele instelling? Dan mag u de aftrek verhogen met 50% van het bedrag van de gift. De verhoging is echter maximaal € 2.500.
Voorbeeld 1
U doet een gift van € 2.000 aan een culturele ANBI. Een verhoging van 50% is € 1.000. De verhoging blijft onder het maximum van € 2.500. Uw aftrek is dus (€ 2.000 + € 1.000 =) € 3.000.
Voorbeeld 2
U doet een gift van € 7.000 aan een culturele ANBI. Een verhoging met 50% is € 3.500. Voor de aftrek mag u uw gift echter verhogen met maximaal € 2.500. Uw aftrek is dus (€ 7.000 + € 2.500 =) € 9.500.
Giften in natura
Doet u in een kalenderjaar giften in natura met een totale waarde in het economisch verkeer van meer dan € 10.000? Dan moet u de waarde van de giften aantonen met een taxatierapport of een factuur. Het taxatierapport of de factuur moet voldoen aan een aantal voorwaarden. Laat u dus goed adviseren.
Contante gift niet aftrekbaar
Doet u een gift in de vorm van contant geld? Deze gift is niet aftrekbaar.
Wil je jouw eenmanszaak of andere IB‑onderneming met terugwerkende kracht vanaf 1 januari 2026 voortzetten in een bv? Dan is het belangrijk dat je op tijd in actie komt. Mogelijk moet je vóór 1 april 2026 al actie ondernemen. We zetten het helder en overzichtelijk voor je op een rij.
Ruisend of geruisloos
Als je jouw onderneming ruisend inbrengt in een bv, reken je fiscaal af over de stille reserves, fiscale reserves en goodwill van je onderneming. Wil je dat voorkomen? Dan kun je kiezen voor een geruisloze inbreng. Je hoeft dan niet direct af te rekenen. De fiscale claim schuift door naar de bv.
Let op! Hoewel geruisloos de voorkeur lijkt te hebben, is ruisend in bepaalde situaties voordeliger of gewenster. Bijvoorbeeld als er nauwelijks stille en fiscale reserves en goodwill zijn of als er voldoende geld is om de belasting meteen te belaten. Wij denken graag met je mee wat past bij jouw situatie.
ntentieverklaring bij ruisende inbreng vóór 1 april 2026
Wil je jouw IB‑onderneming ruisend en met terugwerkende kracht vanaf 1 januari 2026 inbrengen in een bv? Leg dan eerst je intentie hiervoor vast en zorg dat de Belastingdienst deze vóór 1 april 2026 ontvangt. Alleen dan kun je gebruikmaken van de terugwerkende kracht tot 1 januari 2026.
Intentieverklaring bij geruisloze inbreng vóór 1 oktober 2026
Wil je geruisloos overstappen naar een bv? Dan heb je wat meer tijd. Zorg dat de Belastingdienst jouw intentie vóór 1 oktober 2026 ontvangt. Dat is nodig om met terugwerkende kracht vanaf 1 januari 2026 de bv in te gaan.
Oprichting en inbreng in de bv
Bij een ruisende inbreng moeten de oprichting van de bv en de inbreng van de onderneming in de bv uiterlijk op 30 september 2026 hebben plaatsgevonden om de terugwerkende kracht vanaf 1 januari 2026 te behouden.
Bij een geruisloze inbreng moeten de oprichting van de bv en de inbreng van de onderneming in de bv uiterlijk op 31 maart 2027 hebben plaatsgevonden om de terugwerkende kracht vanaf 1 januari 2026 te behouden.
Heb je box 3-vermogen en was je werkelijke rendement lager dan het forfaitaire? Dan kun je mogelijk belasting terugkrijgen over 2017-2024. Wat kun je nu al doen? Wij helpen je op weg.
Heb je vermogen in box 3 boven een bepaalde drempel? Dan betaal je daar inkomstenbelasting over. Is jouw werkelijke rendement lager dan het wettelijk vastgestelde rendement? Dan kan deze box 3-belasting mogelijk omlaag door voor de jaren 2017-2024 een beroep te doen op de ‘tegenbewijsregeling box 3’. De tegenbewijsregeling staat nog niet definitief vast, maar je kunt nu al wel voorbereidingen treffen. We geven je praktische tips en aandachtspunten mee.
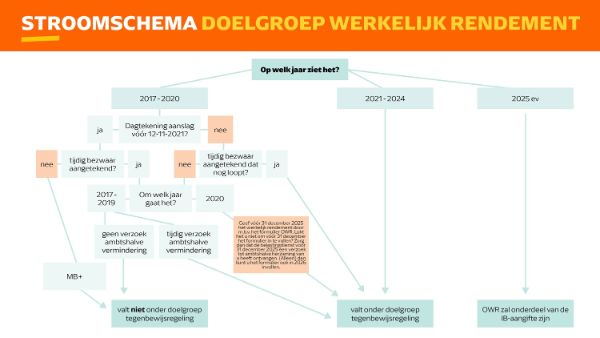
Helaas kan niet iedereen gebruikmaken van de tegenbewijsregeling. Je moet namelijk wel tot de doelgroep behoren. We leggen dat uit in het onderstaande stappenplan, onder stap 1.
De Belastingdienst schrijft vanaf juli 2025 iedereen aan die volgens hun systeem tot de doelgroep behoort. Je krijgt voor elk jaar waarin je je werkelijke rendement mag doorgeven een aparte brief over het ‘Formulier Opgaaf Werkelijk Rendement’ (formulier OWR). Die brieven komen waarschijnlijk niet tegelijk. De Belastingdienst werkt dit per jaar af en begint met de meest recente jaren.
Let op! Het formulier is naar verwachting vanaf juli 2025 beschikbaar. In elke brief krijg je een afzonderlijke termijn waarbinnen je het formulier voor dat jaar moet indienen. Binnen deze termijn moet je informatie verzamelen en het formulier invullen. Daarom is het verstandig om nu al te beginnen met voorbereiden.
Let op! Het formulier OWR is een aanvulling op de aangiften die je al hebt gedaan over de jaren 2017 – 2024. Men verwacht dat vanaf aangiftejaar 2025 in de aangifte zelf de mogelijkheid wordt geboden om het werkelijke rendement door te geven. Dit geldt waarschijnlijk tot en met 2027. Het streven is om per 2028 een nieuw box 3-stelsel in te voeren dat gebaseerd is op het werkelijke rendement.
Hoe bereid je je voor op de tegenbewijsregeling box 3? We nemen je mee in onderstaand stappenplan.
Niets is zo veranderlijk als de belastingwetgeving, dat maakt het zo uitdagend. Het raakt ons allemaal, zeker omdat de gevolgen ervan impact hebben op de onderneming en privé, die bij ondernemers communicerende vaten zijn. Het moet een beetje ‘in’ je zitten om het leuk te vinden om de ontwikkelingen te blijven volgen, de gevolgen en kansen in kaart te brengen en die op een begrijpelijke manier te delen. En dat geldt zeker voor mij.
Stap 1: Bepaal of en voor welke jaren je in aanmerking komt voor de tegenbewijsregeling
De staatssecretaris heeft per aangiftejaar bepaald wie tot de doelgroep behoort. Hieronder kun je per jaar zien of jij tot de doelgroep hoort en dus gebruik kunt maken van de tegenbewijsregeling. Ook geven we kort aan wat je opties zijn als je niet tot de doelgroep behoort.
Jaren 2021 t/m 2024
Je komt voor deze jaren in aanmerking als je:
aangifte hebt gedaan over het betreffende jaar, of
een definitieve aanslag hebt ontvangen over dat jaar.
Jaar 2020
Je komt in aanmerking voor 2020 als je:
op of ná 12 november 2021 een definitieve aanslag 2020 hebt gekregen, of
vóór 12 november 2021 een definitieve aanslag hebt ontvangen én daartegen bezwaar hebt gemaakt (bijvoorbeeld via de massaalbezwaarprocedure).
Let op: In beide gevallen moet je uiterlijk 31 december 2025 een verzoek om ambtshalve vermindering hebben ingediend (als dat nog niet is gebeurd), óf vóór het einde van 2025 het formulier OWR indienen.
Jaren 2017, 2018 en 2019
Je komt voor deze jaren in aanmerking als je:
op of ná 12 november 2021 een definitieve aanslag hebt gekregen, of
vóór 12 november 2021 een definitieve aanslag hebt ontvangen én daartegen bezwaar hebt gemaakt (bijvoorbeeld via de massaalbezwaarprocedure).
Daarnaast moet je in beide gevallen ook tijdig een verzoek om ambtshalve vermindering hebben ingediend:
Voor 2019: uiterlijk 31 december 2024
Voor 2018: uiterlijk 31 december 2023
Voor 2017: uiterlijk 31 december 2022
Let op: Er is veel kritiek op het feit dat de tegenbewijsregeling vooralsnog alleen geldt voor mensen die tijdig zo’n verzoek hebben gedaan. Voor 2019 heeft de Belastingdienst belastingplichtigen met box 3 daarop gewezen. Maar als je bij 2017 of 2018 hebt meegedaan aan de massaalbezwaarprocedure zonder tijdig verzoek, val je nu buiten de regeling. We moeten het definitieve wetsvoorstel afwachten om te zien of deze ongelijkheid wordt opgelost, of dat je alsnog via een nieuwe procedure je rechten moet veiligstellen.
Andere gevallen
Als jouw definitieve aanslag over 2017 t/m 2020 op 24 december 2021 al onherroepelijk vaststond, heb je toen geen rechtsherstel gekregen in box 3. Of je daar misschien tóch recht op hebt, wordt onderzocht in de zogenoemde massaalbezwaarplusprocedure (MB+-procedure). Je kunt nu nog géén gebruikmaken van de tegenbewijsregeling. Als de Hoge Raad later besluit dat je toch recht hebt op rechtsherstel, mag je alsnog – op een later moment – een beroep doen op de tegenbewijsregeling.
Stap 2: Zet op een rij hoeveel belasting je hebt betaald in box 3
Behoor je tot de doelgroep voor bepaalde jaren? Pak dan je aangiften inkomstenbelasting erbij van jou en je eventuele fiscale partner. Zet per jaar op een rij hoeveel belasting je volgens de aangifte hebt betaald of moet betalen in box 3. Het is namelijk alleen zinvol om je werkelijke rendement door te geven als je dan minder belasting betaalt.
Stap 3: Maak een inschatting van je werkelijke rendement
Het is vooraf helaas niet precies te voorspellen of je belasting terugkrijgt. De berekening van het werkelijke rendement kan complex zijn, zeker als je vermogen bestaat uit bijvoorbeeld vastgoed of niet-beursgenoteerde aandelen. Maak daarom voor elk relevant jaar een globale inschatting van je werkelijke rendement en de belasting die je daarover zou moeten betalen.
Als blijkt dat je bij werkelijke rendement juist meer belasting zou betalen, hoef je voor dat jaar geen formulier in te vullen. De definitieve aanslag blijft dan gewoon gebaseerd op je aangifte.
Wat valt onder werkelijke rendement?
De tegenbewijsregeling volgt de Hoge Raad die in december 2021 en juni 2024 heeft aangegeven hoe werkelijk rendement berekend moet worden. Je berekent het werkelijk rendement als volgt:
Je berekent het werkelijk gerealiseerde én ongerealiseerde rendement over je volledige vermogen. Het gaat dus niet alleen om het rendement op 1 januari, maar over het hele jaar.
Eerst kijk je naar het directe rendement. Denk aan rente op bank- en spaartegoeden, dividend op aandelen en huurinkomsten bij vastgoed. Deze informatie vind je meestal op jaaroverzichten en in (huur)overeenkomsten.
Vervolgens neem je ook het indirecte rendement mee. Denk aan de waardeverandering van onroerende zaken en effectenportefeuilles. Het gaat hierbij zowel om gerealiseerde waardeveranderingen, bijvoorbeeld door verkopen, als om ongerealiseerde waardeveranderingen gedurende het jaar. Om dit goed te kunnen berekenen, moet je de transacties en waardeontwikkelingen van je vermogen in kaart brengen.
Je mag geen kosten aftrekken van het rendement, behalve rente over schulden die tot je box 3-vermogen behoren.
Belangrijk om te weten:
Er geldt geen heffingsvrij vermogen.
Verliezen uit andere jaren mag je niet verrekenen.
Je mag geen rekening houden met inflatie.
Alleen de waardevermeerdering die verband houdt met gemaakte kosten ter verbetering of uitbreiding kan – onder voorwaarden – buiten beschouwing blijven. De kosten zelf dus niet.
Is je werkelijke rendement negatief? Dan krijg je geen belasting terug. De Hoge Raad heeft bepaald dat de belasting in box 3 nooit lager is dan nul.
Tips:
Leg je aangiften met box 3-gegevens van de afgelopen jaren naast elkaar. Zie je stijgende waardes per 1 januari? Dan is het minder waarschijnlijk dat de tegenbewijsregeling voordelig uitpakt, omdat ook ongerealiseerde waardestijgingen meetellen.
De berekening kost tijd en je moet veel informatie verzamelen. Overweeg of het voor jou de moeite waard is om erin te duiken.
Het rendement zoals dat voor de tegenbewijsregeling is gedefinieerd, komt op een aantal belangrijke punten mogelijk niet overeen met wat jij wellicht zelf onder werkelijk rendement verstaat. Denk bijvoorbeeld aan het feit dat je kosten niet in mindering mag brengen of dat je verliezen niet kunt verrekenen.
Stap 4: Verzamel de benodigde informatie
Voor het invullen van het formulier ‘Opgaaf Werkelijk Rendement’ (OWR) heb je veel gegevens nodig. Hoeveel hangt af van jouw situatie. Denk aan:
Bank- en spaartegoeden:
IBAN en naam bank
Jaaroverzichten met rente
Vorderingen:
Geldleningsovereenkomst
Bankafschriften met ontvangen rente
Onderbouwing waardeveranderingen
Beleggingen:
Jaaroverzicht van instelling/fonds
Bruto-inkomsten, waarde per 1 jan / 31 dec
Overzicht van aan- en verkopen
VvE-aandeel:
Bewijs van jouw aandeel in de rente
Onroerende zaken (geen eigen woning):
WOZ-beschikkingen / taxatierapporten
Facturen van verbeteringen + onderbouwing waardestijging
Aan- of verkoopnota’s
Huuropbrengsten + overeenkomsten
Cryptovaluta:
Jaaroverzichten met waarden per 1 jan / 31 dec
Overzicht van aan- en verkopen
Schulden:
Jaaroverzicht met rente
Leningsovereenkomst
Bankafschriften met betaalde rente
Eventuele waardeveranderingen
Let op: Bij de berekening telt het moment van ontvangst, niet het jaar waarop het rendement betrekking heeft. Bijvoorbeeld: rente ontvangen op 1 januari 2023 hoort bij dat jaar, ook als het over 2022 gaat.
Stap 5: Geef het werkelijk rendement door
Je kunt vanaf juli 2025 het formulier OWR invullen via mijn.belastingdienst.nl met je DigiD. Of laat je adviseur het doen via zijn aangiftesoftware. Zorg ervoor dat je alle info compleet hebt; dat scheelt tijd.
Let op: Je hebt een deadline. Die staat in de brief van de Belastingdienst. Wacht niet te lang, het formulier invullen kost tijd en kan pas als je alles compleet hebt.
Stap 6: Controleer de aangepaste of nieuwe aanslag
De Belastingdienst gebruikt je opgave om de definitieve aanslag op te leggen, of een eerdere aanslag te corrigeren. Ben je het niet eens met de manier waarop het werkelijke rendement is berekend? Maak dan op tijd bezwaar. De termijn staat op de aanslag.
Tijdpad
De regels voor het berekenen van het werkelijke rendement staan in het Wetsvoorstel tegenbewijsregeling box 3. De wet is nog niet definitief, maar als alles volgens plan verloopt, treedt hij op 1 juli 2025 in werking. Pas daarna weet je zeker of je daadwerkelijk belasting terugkrijgt.
In het huidige box 3-stelsel hoeft men niet méér belasting te betalen, dan over het “werkelijk behaalde rendement”, zo oordeelde de Hoge Raad afgelopen zomer. Aansluitend op deze arresten heeft de Hoge Raad een viertal arresten gewezen, waar nader wordt ingegaan op wat het “werkelijk behaald rendement” is. Hoe kijkt de Staatssecretaris naar deze arresten en wat staat u als belastingplichtige te wachten?
De 4 arresten van 14 juni 2024
De Hoge Raad bevestigt dat slechts heffing over het werkelijk rendement geoorloofd is.
De bewijslast om aan te tonen dat het werkelijk rendement lager is dan het forfaitair rendement rust op de belastingplichtige.
Voorts oordeelt de Hoge Raad dat zowel gerealiseerde als ongerealiseerde waardemutaties moeten worden meegenomen bij de vaststelling van het werkelijk rendement.
Met het positieve of negatieve rendement dat is behaald in andere jaren wordt geen rekening gehouden.
Bij de berekening van het werkelijk rendement wordt met kosten geen rekening gehouden, maar wel met rente van schulden die tot het vermogen in box 3 behoren.
De Hoge Raad bepaalt verder dat de waardeontwikkeling van woningen moet worden berekend aan de hand van de WOZ-beschikkingen.
Analyse Staatssecretaris
In juli reageerde de Staatssecretaris in een brief aan de Tweede Kamer op bovengenoemde arresten. Later beschreef hij de procedure en planning voor het rechtsherstel van belastingplichtigen. De Belastingdienst zal in het kader van het werkelijk rendement het kasstelsel hanteren. Dit komt er in de praktijk op neer dat renteopbrengsten over bijvoorbeeld spaartegoeden worden belast in het jaar waarin ze zijn ontvangen. De staatssecretaris is van mening dat het eigen gebruik van onroerende zaken een voordeel oplevert dat tot het werkelijk rendement moet worden gerekend én dat de waardeontwikkeling van een woning tijdsevenredig moet worden toegerekend. Nog niet duidelijk is de wijze waarop vastgoed in het buitenland moet worden meegenomen.
Tijdlijn Staatssecretaris
Het volgende proces voor het uitvoeren van het rechtsherstel is bekend gemaakt:
Augustus 2024: vaststellen van de definitie werkelijk rendement en doelgroep;
Oktober 2024: informeren belastingplichtigen inzake handelingsperspectief en globaal tijdpad;
Juni 2025: online zetten formulier Opgaaf Werkelijk Rendement (OWR);
De doelgroep is volgens de Staatssecretaris alle belastingplichtigen die aanslagen inkomstenbelasting 2017-2023 hebben die nog niet definitief vaststaan. Het rechtsherstel geldt daarnaast ook voor belastingplichtigen die tijdig ambtshalve vermindering hebben aangevraagd.
Wat kunt u op dit moment doen?
Zijn voor deze jaren nog geen definitieve aanslagen opgelegd of is ambtshalve vermindering aangevraagd, dan kunt u alvast uw werkelijk genoten rendement in beeld brengen en contact opnemen met uw contactpersoon. Heeft u nog geen ambtshalve vermindering aangevraagd dan is het van belang dat tijdig te doen. Voor aanslagen over het jaar 2019 eindigt de mogelijkheid om ambtshalve vermindering te vragen aan het eind van 2024.
De aanslag schenkbelasting wordt altijd opgelegd aan de ontvanger van de schenking. Dit is ook het geval als je als schenker de schenkbelasting voor jouw rekening neemt bij een schenking vrij van recht.
Belastingschulden mag je in principe niet in aftrek brengen op jouw vermogen in box 3, maar dat geldt niet voor de schenkbelasting die je op 1 januari nog moet betalen met betrekking tot een schenking van het voorgaande jaar. Dat je de schenkbelasting betaalt, is namelijk niet te beschouwen als een belastingschuld van jou, maar als een schuld aan de ontvanger van jouw schenking.
Schuld aftrekbaar in box 3
Het gevolg is dat de nog te betalen schenkbelasting bij jou als schuld meetelt in box 3. Anderzijds telt bij de ontvanger van de schenking echter deze schuld ook mee in box 3 en wel als overige bezitting.
Let op! Vorderingen en schulden tussen fiscale partners en vorderingen van minderjarige kinderen op hun ouders en de daarmee corresponderende schulden van die ouders worden sinds 2023 tegen elkaar weggestreept en dus genegeerd in box 3. In zo’n geval worden ook de schuld en de vordering die ontstaan door de schenking vrij van recht niet in box 3 meegenomen.
Nog geen aanslag opgelegd, wat nu?
Het voorgaande is ook van toepassing als de ontvanger van de schenking uiterlijk acht weken voor het einde van het kalenderjaar de aangifte schenkbelasting heeft ingediend. Het kan zijn dat, ondanks de tijdige indiening van de aangifte, op 1 januari van het jaar volgend op het jaar van schenking toch nog geen (voorlopige) aanslag schenkbelasting is opgelegd. Of dat die (voorlopige) aanslag wel is opgelegd, maar dusdanig laat dat de schenkbelasting redelijkerwijs niet vóór 1 januari betaald kan worden.
Ook in die situaties mag je de nog te betalen schenkbelasting als schuld meetellen in box 3, en dient de ontvanger hetzelfde bedrag op te nemen als overige bezitting in box 3.
Onder voorwaarden extra aftrek bij ontvanger
In die situatie mag de ontvanger van de schenking het bedrag van de te betalen schenkbelasting ook in aftrek brengen op zijn banktegoeden in box 3. Let wel, dit mag dus alleen als de aangifte schenkbelasting uiterlijk acht weken voor het eind van het jaar van schenking is ingediend en de Belastingdienst de (voorlopige) aanslag schenkbelasting zodanig laat oplegt dat deze redelijkerwijs niet meer vóór 1 januari van op het jaar van schenking volgende jaar betaald kan worden.
Let op! Door deze extra aftrek kunnen de banktegoeden in box 3 niet minder worden dan nul.
Tip! Deze aftrek van de te betalen schenkbelasting van de banktegoeden geldt ook bij vorderingen en schulden tussen fiscale partners of tussen ouders en minderjarige kinderen, hoewel de schuld en vordering zelf dan in box 3 tegen elkaar weggestreept en dus genegeerd worden.
De Hoge Raad heeft donderdag 6 juni 2024 in vijf box 3-zaken uitspraak gedaan. De Hoge Raad laat weliswaar weten dat met de Herstelwet box 3 de verboden discriminatie niet is weggenomen, maar toch hadden wij meer verwacht van de inhoudelijke invulling. Zo laat de Hoge Raad (onder meer) weten dat het werkelijk rendement ook ongerealiseerde waardemutaties omvat. Een eerste korte samenvatting.
1. Algemeen
De Wet rechtsherstel box 3 (Herstelwet), ingevoerd om de door de Hoge Raad op 24 december 2021 geconstateerde verdragsinbreuk weg te nemen, voldoet ook niet aan de vereisten. Zowel de Herstelwet als de Overbruggingswet blijven het verdragsrechtelijke discriminatieverbod en het eigendomsgrondrecht schenden wanneer het forfaitaire rendement hoger is dan het werkelijke rendement.
2. Discriminatie
De Hoge Raad oordeelt dat de Herstelwet nog steeds discriminerend is omdat het hetzelfde probleem behoudt voor overige bezittingen. Dat is doorgaans niet het geval voor zover het vermogen bestaat uit banktegoeden. Het forfaitaire rendement voor banktegoeden benadert namelijk volgens de Hoge Raad in de regel het werkelijke rendement.
Geldt ook voor Overbruggingswet box 3
Ofschoon de verschillende zaken niet gaan over de Overbruggingswet box 3 zoals die sinds 2023 luidt, laat de Hoge Raad weten dat ook voor de Overbruggingswet geldt dat die in strijd is met het discriminatieverbod.
3. Werkelijk Rendement
De Hoge Raad heeft regels vastgesteld voor de berekening van het werkelijke rendement over het totale vermogen zonder aftrek van het heffingsvrije vermogen. Het gaat om het nominale rendement, dus zonder rekening te houden met inflatie. Het werkelijke rendement omvat rente, dividend, huur en positieve en negatieve waardeveranderingen van vermogensbestanddelen, inclusief ongerealiseerde waardeveranderingen. Kosten worden niet meegerekend, behalve de rente op box 3-schulden. Met het positieve of negatieve rendement in andere jaren wordt geen rekening gehouden.
4. Rechtsherstel
Als het werkelijke rendement op het gehele box 3-vermogen (dus geen cherry picking) lager is dan het forfaitaire rendement op het gehele box 3-vermogen, moet de belastingaanslag worden verminderd zodat belasting alleen wordt geheven over het werkelijke rendement. De belastingplichtige moet aantonen dat het werkelijke rendement lager is.
5. Rentevergoeding
Bij de vermindering van de aanslag wordt volgens de Nederlandse fiscale wetgeving geen rente vergoed door de Belastingdienst. Volgens de Hoge Raad is dat in de regel niet in strijd is met het Europees Verdrag voor de Rechten van de Mens (EVRM). Uitzonderingen hierop zijn volgens de Hoge Raad alleen aan de orde wanneer de wettelijke rente hoger is dan de belastingvermindering in box 3. Dit zal zich niet snel voordoen.
6. Conclusie uit 6 juni-arresten
De Hoge Raad oordeelt dat de Herstelwet niet voldoet aan de eisen van het EVRM en het eigendomsrecht, omdat het verschil in behandeling tussen succesvolle en minder succesvolle beleggers niet gerechtvaardigd is. De wetgever moet een nieuw systeem ontwerpen dat wel in lijn is met deze rechten. Voor de huidige situatie heeft de Hoge Raad in feite gezegd dat het stelsel van box 3 alleen kan worden toegepast indien het werkelijke rendement op alle vermogensbestanddelen in box 3 hoger is dan dit forfait. Is in een jaar het werkelijke rendement, inclusief gerealiseerde en ongerealiseerde waardestijgingen, lager dan het forfaitaire rendement dan dient bij dit werkelijke rendement te worden aangesloten. Is het werkelijke rendement in een jaar hoger dan het forfait dan mag je uitgaan van het forfait.
Eerste reactie staatssecretaris
De staatssecretaris heeft op 6 juni 2024 ook al een eerste reactie gegeven op de arresten. In zijn reactie wijst hij op de aanzienlijke budgettaire gevolgen en impact van de uitspraken op de uitvoering door de Belastingdienst. De uitspraken en hun gevolgen worden de komende acht weken bestudeerd. Daarna volgt politieke besluitvorming, die aan het volgende kabinet is. Ook laat hij weten dat belastingplichtigen worden geïnformeerd zodra er meer duidelijkheid is en zij voorlopig niets hoeven te doen. Degenen die door de uitspraak worden geraakt, krijgen eerst een brief van de Belastingdienst. De Belastingdienst heeft in ieder geval al een (digitaal) formulier ‘Opgaaf werkelijk rendement’ in concept gereed staan, waarin al rekening is gehouden met de verschillende mogelijke scenario’s. Dat zou dan, zou u misschien denken, snel en zonder al te veel moeite definitief gemaakt en aangeboden kunnen worden aan belastingplichtigen. Uit een beslisnota bij een eerdere Kamerbrief maken wij echter op dat de uitrolmaand wellicht ergens in oktober 2024 verwacht kan worden. De vaststelling van aanslagen zou dan pas in het tweede kwartaal 2025 plaatsvinden.
Opvallend is overigens dat de staatssecretaris in zijn reactie laat weten dat financieringskosten wel in aftrek kunnen komen, terwijl de Hoge Raad ‘slechts’ spreekt over rente en dat laatste ook staaft met de parlementaire geschiedenis.
Aanvullende arresten op 14 juni
De Hoge Raad heeft inmiddels op 14 juni nog eens vier arresten gewezen. Heel veel nieuws bieden die zo op het eerste gezicht niet. De Hoge Raad wijst vooral op zijn overwegingen in zijn arresten van 6 juni.
Zo oordeelde de Hoge Raad in enkele van die 6 juni-arresten dat voor de berekening van het rendement zoveel mogelijk aansluiting moet worden gezocht bij het rendementsbegrip dat de wetgever voor ogen heeft gestaan bij de vormgeving van het forfaitaire stelsel. En daarom beslist de Hoge Raad in een van zijn arresten van 14 juni dat voor de vaststelling van het werkelijke rendement van een woning, de waarde daarvan aan het begin en aan het einde van het jaar moeten worden bepaald op basis van de Waardering onroerende zaken (WOZ). Maar hoe kun je nu het werkelijk rendement berekenen indien de woning bijvoorbeeld in de loop van het jaar wordt aangekocht?
Blijf tijdig bezwaar maken
Hoewel de Hoge Raad dus op het eerste gezicht duidelijke regels heeft geboden, zijn er toch nog open eindjes.
De staatssecretaris laat onder andere in zijn eerste reactie wel weten dat belastingplichtigen voorlopig niets hoeven te doen. Maar op welke groep belastingplichtigen hij daarbij doelt is niet geheel duidelijk. Bedoelt hij daarmee alleen degenen die tijdig een bezwaar hebben gemaakt, of alle belastingplichtigen waarvan waarvan de aanslag op 6 juni 2024 nog niet onherroepelijk vaststond? Tot die laatste groep behoren ook belastingplichtigen die wel al een aanslag hebben ontvangen, maar waarvan de bezwaartermijn van zes weken op 6 juni 2024 nog niet was verlopen. Daarom blijft ons advies om bezwaar te blijven maken zodra u een definitieve aanslag ontvangt. Natuurlijk willen wij u daarbij graag ontzorgen. Neem daarvoor zodra u een definitieve aanslag ontvangt zo spoedig mogelijk contact op met uw adviseur. De bezwaartermijn bedraagt ‘slechts’ zes weken.
Tot slot
Er zijn ook na de arresten van de Hoge Raad nog steeds onduidelijkheden. Wij analyseren de mogelijke impact van de uitspraken en houden u op de hoogte van de verdere ontwikkelingen.
Denkt u dat u in aanmerking komt voor een correctie? Dan kunt u er, vooruitlopend op de opgave van uw werkelijk rendement, wel alvast voor zorgen dat u de gegevens daarover zoveel mogelijk verzamelt. Denk daarbij onder meer aan opgaven waaruit blijkt wat de inkomsten en waardeveranderingen van uw beleggingsportefeuille zijn en aan gegevens over uw inkomsten uit verhuur van vastgoed.
Hoewel er meer duidelijk is, bestaan er ook nog steeds veel vragen. Wij volgen de ontwikkelingen rond box 3 op de voet. Wordt vervolgd.
De voorlopige percentages die ten grondslag liggen aan de vaststelling van het fictieve rendement van je vermogen voor de berekening van jouw voorlopige belastingaanslag 2024 zijn bekendgemaakt. Ook zijn de cijfers over de arbeidskorting en het eigenwoningforfait gepubliceerd.
BOX 3: DE PERCENTAGES
Het box-3-vermogen wordt onderverdeeld in drie categorieën met ieder een eigen fictief forfaitair rendement te weten banktegoeden, schulden en overige bezittingen.
Voor de overige bezittingen, zoals aandelen en een tweede woning, is voor 2024 al een definitief percentage bekend, namelijk 6,04%.
Voor de andere twee categorieën zijn voorlopige percentages vastgesteld om het fictieve rendement voor 2024 te bepalen, te weten:
voor banktegoeden 1,03%;
voor schulden 2,47%.
Bovengenoemde percentages zullen worden toegepast bij het opleggen van de voorlopige aanslagen inkomstenbelasting voor 2024.
Let op! Voor het opleggen van de definitieve aanslagen wordt uitgegaan van de definitieve percentages. Deze zijn dus voor banktegoeden en schulden nog niet bekend.
Arbeidskorting
De bedragen met betrekking tot de arbeidskorting zijn gebaseerd op de zogenaamde tabelcorrectiefactor en de ontwikkeling van het wettelijk minimumloon.
De tabelcorrectiefactor is vastgesteld op 9,4941%. Deze zou oorspronkelijk 9,9% bedragen, maar is verminderd om geld vrij te maken voor het extra verhogen van de kinderbijslag.
De hoogte van de arbeidskorting is afhankelijk van de hoogte van het arbeidsinkomen en verschilt dus per belastingplichtige. Het maximum stijgt in 2024 van € 5.052 naar € 5.532.
Eigenwoningforfait
Eigenaren van een woning moeten jaarlijks een bedrag bij het inkomen optellen, het zogenaamde eigenwoningforfait. Dit forfait kan jaarlijks worden aangepast op basis van de gestegen huurprijzen en prijzen van koopwoningen. Voor 2024 leidt dit tot een ongewijzigd forfait van 0,35%.
Als starter op de woningmarkt heb je, onder voorwaarden, recht op vrijstelling van de overdrachtsbelasting bij aankoop van een woning. De waarde van de woning moet dan wel onder een bepaald bedrag blijven. Dit bedrag is per 1 januari 2024 verhoogd naar € 510.000.
STARTERSVRIJSTELLING
Om een beroep te kunnen doen op de startersvrijstelling van de overdrachtsbelasting moet de koper van de woning op het moment van levering bij de notaris tussen de 18 en 35 jaar oud zijn. Een andere voorwaarde is dat de koper de woning zelf voor langere tijd gaat bewonen. De koper moet dit ook verklaren bij de notaris.
Let op! Elke koper kan maar één keer gebruikmaken van de vrijstelling. Deed een koper al eerder een beroep op de vrijstelling, dan kan dat niet nog een keer. Ook niet als de koper op dat moment nog geen 35 jaar oud is.
Datum levering bij notaris bepalend
Voor de vrijstelling is de datum van levering van de woning bij de notaris bepalend. Op dat moment moet aan alle voorwaarden voor de vrijstelling voldaan zijn. Kocht je daarom in 2023 een woning met een waarde van bijvoorbeeld € 480.000? Dan is de vrijstelling overdrachtsbelasting niet van toepassing als de levering bij de notaris ook in 2023 plaatsvond, maar wel als de levering bij de notaris in 2024 plaatsvindt. Uiteraard moet dan wel aan alle ander voorwaarden van de startersvrijstelling zijn voldaan.
Misschien wil je ook dit jaar weer aan jouw kinderen of anderen een geldbedrag schenken. Natuurlijk doe je dit het liefst belastingvrij. De speciale vrijgestelde schenking ten behoeve van de aankoop van een eigen woning is vanaf 2024 niet meer mogelijk. Wat zijn dan de mogelijkheden?
Schenken aan kinderen
De meeste vrijstellingen bestaan voor schenkingen aan jouw kinderen. In 2024 kun je hun belastingvrij 6.633 euro schenken. Aan een kind tussen de 18 en 40 jaar mag je eenmalig een vrij te besteden bedrag van 31.813 euro chenken. Ook op de 40ste verjaardag geldt deze vrijstelling. Schenk je dit verhoogde bedrag, dan komt in dat jaar de normale vrijstelling van 6.633 euro te vervallen.
Dure studie
In plaats van de vrij te besteden verhoogde schenkvrijstelling, mag je de verhoogde schenkvrijstelling ook benutten voor een schenking ten behoeve van een dure studie. Deze vrijstelling ligt hoger en bedraagt 66.268 euro. Deze vrijstelling geldt ook nu weer alleen voor een kind tussen 18 en 40 jaar, inclusief de 40ste verjaardag.
Ondernemingsvermogen
Als aan bepaalde voorwaarden wordt voldaan, geldt er ook een vrijstelling voor het ondernemingsvermogen. Deze is in 2024 1.325.253 euro Is de onderneming meer waard dan dit bedrag, dan is nu nog 25 procent vrijgesteld. De vrijstelling wordt echter aangepast.
Schenkingen aan derden
Voor een schenking aan een derde geldt in 2024 een vrijstelling van 2.658 euro. Deze vrijstelling geldt dus bijvoorbeeld voor een schenking aan een kleinkind, neef of vriendin.
Ontvanger betaalt
Bij een schenking betaalt de ontvanger ervan de schenkbelasting. Je kunt er als schenker ook voor kiezen zelf de schenkbelasting te betalen, maar houd er dan rekening mee dat dit ook als schenking wordt gezien. Per saldo kun je dan dus minder schenken dan de belastingvrije bedragen.
Schenk je meer dan de vrijstelling?
Schenk je meer dan de genoemde bedragen, dan betalen jouw kinderen 10 procent belasting over een bedrag tot 152.368 euro. Vanaf dit bedrag is het tarief 20 procent over het meerdere. Voor kleinkinderen zijn de tarieven 18 procent tot 152.368 euro en 36 procent vanaf dit bedrag. Voor willekeurige derden is het tarief 30 procent tot 152.368 euro en 40 procent vanaf dit bedrag.
Voorbeeld
Je schenkt eind januari 2024 aan een kind met de eenmalig verhoogde vrijstelling 200.000 euro. De eerste 31.813 euro is dus belastingvrij. Vervolgens dient over de volgende 152.368 euro 10 procent belasting betaald te worden en over de laatste 15.819 euro 20 procent. Er dient dus 15.236,80 euro + 3.163,80 euro = 18.400,60 euro aan schenkbelasting te worden afgedragen.
Een nieuw stelsel voor box 3 wordt pas verwacht in 2027, zo blijkt ook uit het Belastingplan 2024. Afhankelijk van de samenstelling van uw vermogen in box 3 kan het nieuwe stelsel grote invloed hebben. Maar tegelijkertijd weten we dat de huidige plannen nog sterk kunnen veranderen met de komst van het nieuwe kabinet en de nieuwe samenstelling van het parlement. Welke box 3-maatregelen komen er wel aan bod in het Belastingplan en hoe kunt u daar goed op anticiperen? We hebben de belangrijkste plannen voor u op een rij gezet.
Tarief box 3 omhoog naar 34 procent
Het kabinet wil het box 3-tarief twee procentpunten verhogen: dit wordt 34 procent. In 2025 blijft het box 3-tarief dan hetzelfde. Bovendien komt er, als het aan het kabinet ligt, per 1 januari 2024 geen indexering voor het heffingsvrij vermogen in box 3. Daardoor is het heffingsvrij vermogen ook in 2024 57.000 euro per persoon en 114.000 euro voor fiscale partners.
Vereniging van eigenaren-aandeel en derdenrekening-gelden
Sinds 1 januari 2023 is er een tijdelijke regeling voor de box 3-heffing van kracht. Met deze regeling moeten de forfaitaire rendementen beter aansluiten op de werkelijke rendementen. Bezittingen vallen in de categorie banktegoeden (forfaitair rendement in 2023 voorlopig 0,36 procent) of overige bezittingen (forfaitair rendement in 2023 6,17 procent). Voorstel van het kabinet is om lidmaatschapsrechten voor een vereniging van eigenaren (VvE) en gelden op een derdenrekening, in de (lager belaste) categorie banktegoeden onder te brengen. Dit gebeurt dan met terugwerkende kracht naar 1 januari 2023.
Vorderingen en schulden onderling
Sinds 1 januari 2023 is het forfaitair rendement voor vorderingen (6,17 procent) hoger dan voor schulden (voorlopig in 2023 2,46 procent). Hierdoor valt het inkomen in box 3 hoger uit dan voorheen bij onderlinge vorderingen en schulden tussen fiscale partners en tussen ouders en minderjarige kinderen. Het kabinet wil dit voorkomen. Daarom is het plan om deze vorderingen en schulden te defiscaliseren en dus niet mee te rekenen voor box 3 met terugwerkende kracht tot 1 januari 2023. Er kan bijvoorbeeld sprake zijn van onderlinge vorderingen en schulden wanneer een verrekenbeding in de huwelijkse voorwaarden is opgenomen.
Rechtsherstel
Eerder besloot de Hoge Raad dat bij de vermogensrendementsheffing in box 3 moet worden aangesloten bij het werkelijke rendement en dus niet bij het wettelijke forfaitaire rendement. Daarna ontstond een discussie over het rechtsherstel en die discussie is nog steeds gaande. Ondanks de aanpassingen in het Belastingplan 2024, verwachten we dat er nog lang onrust zal blijven rondom dit onderwerp. Vooral ook omdat over diverse zaken nog wordt geprocedeerd. Tot het nieuwe stelsel wordt ingevoerd, vanaf 2027, geldt de tijdelijk regeling voor rechtsherstel. Voor de jaren tot 2022 is dat neergelegd in de Wet rechtsherstel box 3. Voor 2023 en verder is dat neergelegd in de zogenaamde Overbruggingswet box 3. Het is afwachten hoe de plannen van het demissionaire kabinet worden ontvangen door het nieuwe kabinet en het nieuwe parlement. Wel is duidelijk dat over het nu geboden rechtsherstel ook al volop wordt geprocedeerd. In veel gevallen doet u er daarom goed aan om tijdig bezwaar te maken om zo uw rechten veilig te stellen. Is uw werkelijk rendement in box 3 lager dan het forfaitaire wettelijke rendement, maak dan binnen zes weken na dagtekening van de aanslag inkomstenbelasting bezwaar. Wilt u overleggen over een mogelijk bezwaar? Neem contact op met uw adviseur, zodra u een aanslag ontvangt.
Tijdig anticiperen
Afhankelijk van de samenstelling van uw vermogen in box 3 kan het nieuwe stelsel (vanaf 2027) grote invloed hebben op uw situatie. Wij volgen uiteraard alle ontwikkelingen rondom box 3 en houden u op de hoogte, zodat u tijdig kunt anticiperen op de mogelijke gevolgen voor u.