Ontvangt een werknemer tijdens vakantie of ziekte alleen zijn vaste salaris? Niet altijd. Ook toeslagen, bonussen en structureel overwerk kunnen meetellen. Lees waar je als werkgever rekening mee moet houden en hoe je discussies achteraf voorkomt.
Loon tijdens vakantie en ziekte
Werkgevers zijn zich vaak bewust van de verplichting om loon door te betalen tijdens vakantie en ziekte. Minder bekend lijkt dat deze verplichting zich niet altijd beperkt tot het vaste salaris. Met name bij werknemers die structureel toeslagen, bonussen of overwerkvergoedingen ontvangen kan de vraag spelen welke looncomponenten moeten worden meegenomen in de loonbetaling tijdens vakantie of ziekte.
Vakantie: uitgangspunt is het normale loon
Op grond van artikel 7:639 BW behoudt een werknemer tijdens vakantie recht op loon. Hiermee wordt niet slechts het basisloon bedoeld, maar het loon dat de werknemer normaliter zou ontvangen wanneer hij werkzaam zou zijn geweest. Een werknemer mag door vakantieopname namelijk niet financieel slechter af zijn dan wanneer hij zou hebben gewerkt. Dit betekent dat naast het vaste salaris ook andere looncomponenten onderdeel kunnen zijn van het vakantieloon, zoals:
Structurele ploegentoeslagen;
Onregelmatigheidstoeslagen;
Provisies;
Variabele beloningscomponenten die nauw samenhangen met de verrichte werkzaamheden;
Structureel of regelmatig overwerk.
Zuivere onkostenvergoedingen en incidentele vergoedingen zonder structureel karakter hoeven in beginsel niet te worden meegenomen. De feitelijke aard van de looncomponent is daarbij belangrijker dan de benaming van de looncomponent op de loonstrook.
Ziekte: andere regels, maar vergelijkbare aandachtspunten
Voor ziekte geldt een ander juridisch kader. Op grond van artikel 7:629 BW moet een werkgever gedurende maximaal 104 weken loon doorbetalen. Wettelijk bedraagt dit minimaal 70% van het loon, waarbij cao’s en arbeidsovereenkomsten vaak aanvullende afspraken bevatten over een hogere aanvulling.
Bij ziekte kan ook discussie ontstaan over de vraag welke looncomponenten onderdeel uitmaken van het door te betalen loon. Vaak komt dit loon overeen met het loon tijdens vakantie, maar het daadwerkelijke antwoord hangt ook af van de toepasselijke cao, de arbeidsovereenkomst en de aard van de betreffende looncomponent.
Vakantie tijdens ziekte
Een bijzonder aandachtspunt ontstaat wanneer een werknemer ziek is en vakantie opneemt. In dat geval geldt dat de werknemer tijdens de vakantiedagen in beginsel recht houdt op het volledige vakantieloon. Hierdoor kan het voorkomen dat een werknemer die tijdens ziekte tijdelijk een lager loon ontvangt, gedurende opgenomen vakantiedagen toch aanspraak heeft op 100% van het normale loon.
Recente rechtspraak vergroot het belang van een juiste inrichting
De Hoge Raad heeft bevestigd dat werknemers tijdens vakantie financieel niet mogen worden benadeeld. Werknemers moeten daarom goed kunnen onderbouwen welke looncomponenten in de loonbetaling tijdens vakantie zijn opgenomen en hoe deze zijn berekend. Een onjuiste verwerking kan leiden tot nabetalingsverplichtingen van werkgever aan werknemer. Let daarom met name op bij:
De ontwikkelingen rond de belastingrente op de vennootschapsbelasting (Vpb) en die van de inkomstenbelasting (IB) volgen elkaar snel op. De Hoge Raad oordeelde op 16 januari 2026 – heel kort samengevat – dat de belastingrente die vanaf 2022 berekend wordt op een aanslag Vpb te hoog is. Daarbij gaf de Hoge Raad aan dat het belastingrentepercentage moet worden vastgesteld op het percentage dat voor overige belastingen geldt. De belastingdienst leidt uit de uitspraak af dat de Hoge Raad de percentages voor de overige belastingen en dus voor de IB niet te hoog vindt.
Inmiddels heeft de Belastingdienst collectieve uitspraken gedaan op bezwaar over de hoogte van belastingrente op de Vpb en die van de IB en overige belastingen.Wat voorafging: massaal bezwaar en Hoge Raad
Naar aanleiding van een uitspraak waarin een rechtbank oordeelde dat de belastingrente op een aanslag Vpb te hoog was, werden er veel bezwaarschriften ingediend. Dit was aanleiding om tijdige bezwaren tegen de belastingrente op een aanslag Vpb aan te wijzen als massaal bezwaar. Een paar maanden later werden ook de tijdige bezwaren tegen de hoogte van de belastingrente op een aanslag IB en overige belastingmiddelen aangewezen als massaal bezwaar.
De Hoge Raad oordeelde vervolgens op 16 januari 2026 – heel kort samengevat – dat de belastingrente die vanaf 2022 berekend wordt op een aanslag Vpb te hoog is. Daarbij gaf de Hoge Raad aan dat het belastingrentepercentage moet worden vastgesteld op het percentage dat voor overige belastingen geldt.
Collectieve uitspraken
Bij een aanwijzing massaal bezwaar doet de Belastingdienst niet op elk bezwaar individueel een uitspraak, maar één collectieve uitspraak op bezwaar. Op 25 februari 2026 deed de Belastingdienst deze collectieve uitspraken voor zowel de Vpb als de IB en overige belastingen.
Zoals verwacht verklaart de Belastingdienst alle bezwaren tegen de belastingrente Vpb in de massaalbezwaarprocedure gegrond. Dit betekent dat de Belastingdienst alle tijdig ingediende bezwaren over het belastingrentepercentage voor de Vpb gaat toewijzen vanaf het jaar 2022. De belastingrente Vpb gaat berekend worden naar het percentage dat geldt voor de overige belastingen (waaronder de IB), zie onderstaande tabel.
Maakte je (of wij namens jou) tijdig bezwaar tegen de belastingrente op een aanslag Vpb, en sloot je daarmee aan in de massaalbezwaarprocedure, dan ontvang je binnen zes maanden een vermindering van de belastingrente van de Belastingdienst. Deze vermindering wordt berekend volgens de percentages in de derde kolom van onderstaande tabel.
Voor de IB en overige belastingen verklaart de Belastingdienst alle bezwaren tegen de belastingrente in de massaalbezwaarprocedure ongegrond. Dit betekent dat de Belastingdienst alle bezwaren over het belastingrentepercentage voor de IB en overige belastingen afwijst. Je krijgt hier géén bericht over.
Let op! Had je uitstel van betaling voor de belastingrente, dan krijgt je van de Belastingdienst nog wel een bericht dat het uitstel van betaling wordt ingetrokken.
Hoogte belastingrente
Na de collectieve uitspraak gaat de Belastingdienst de belastingrente voor de Vpb verlagen van de percentages in de tweede kolom naar de percentages in de laatste kolom:
Periode
Vpb
Andere belastingen
1-1-2022 t/m 30-06-2023
8%
4%
1-7-2023 t/m 31-12-2023
8%
6%
1-1-2024 t/m 31-12-2024
10%
7,5%
1-1-2025 t/m 31-12-2025
9%
6,5%
Vanaf 1-1-2026
7,5%
5%
Let op! In de IT-systemen van de Belastingdienst zijn inmiddels al de lagere belastingrentepercentages opgenomen. Aanslagen Vpb met een dagtekening na 7 februari 2026 worden daarom al met de lagere belastingrentepercentages berekend.
Definitieve aanslagen
Dagtekening aanslag ná 16 januari 2026
De Belastingdienst geeft aan dat alle Vpb-aanslagen met een te hoog rentepercentage en een dagtekening ná 16 januari 2026 automatisch worden verlaagd. Je hoeft zelf dus geen actie te ondernemen.
Dagtekening aanslag vanaf 5 december 2025 t/m 16 januari 2026
Heeft jouw aanslag Vpb een dagtekening vanaf 5 december t/m 16 januari 2026 en heb je op tijd bezwaar gemaakt? Dan liep jouw aanslag mee in de massaalbezwaarprocedure. Je krijgt binnen zes maanden na de collectieve uitspraak automatisch bericht.
Is de bezwaartermijn al voorbij? De Belastingdienst geeft aan dat je in deze gevallen dan toch een verzoek om vermindering kunt doen.
Let op! Valt jouw dagtekening op of vóór 16 januari 2026 en loopt de bezwaartermijn nog? Maak dan alsnog bezwaar. Daarmee voorkom je discussie achteraf.
Dagtekening vóór 5 december 2025
Heeft jouw aanslag een dagtekening vóór 5 december 2025 en heb je geen bezwaar gemaakt? Dan stond je aanslag op 16 januari 2026 al onherroepelijk vast. Het arrest van de Hoge Raad geldt dan helaas niet voor jou. Verzoeken om ambtshalve vermindering worden afgewezen.
Voorlopige aanslagen
Dagtekening voorlopige aanslag ná 16 januari 2026
De Belastingdienst geeft aan dat voorlopige aanslagen met een te hoog rentepercentage en een dagtekening ná 16 januari 2026 automatisch worden verlaagd. Je hoeft zelf dus geen actie te ondernemen, maar check het bij grote bedragen nog wel even.
Dagtekening voorlopige aanslag vóór 16 januari 2026
Heb je nog geen verzoek tot herziening gedaan? Let op! De Belastingdienst past de belastingrente op deze voorlopige aanslag niet zelf aan. Dien daarom tijdig een verzoek om ambtshalve herziening in. Dit moet binnen 6 weken nadat de definitieve aanslag is vastgesteld.
Heb je wel een verzoek tot herziening gedaan die nog loopt of waar je tegen de afwijzing bezwaar hebt aangetekend? Dan liep jouw verzoek mee in de massaalbezwaarprocedure. Je krijgt binnen zes maanden na de collectieve uitspraak automatisch bericht van de Belastingdienst.
Let op! Dit bericht is gebaseerd op de wet- en regelgeving zoals die gold op de publicatiedatum en bevat een algemene beschrijving.
Het kabinet schrapt een belangrijk deel van het wetsvoorstel Vbar, dat moest verduidelijken wanneer iemand als zelfstandige werkt en wanneer als werknemer. Tegelijk komt er tempo in nieuwe plannen: vooral voor laagbetaalde zzp’ers moet sneller helder zijn welke bescherming zij krijgen. Dit vormt de basis voor een nieuwe Zelfstandigenwet, die de positie van zelfstandigen duidelijker moet vastleggen.
Het kabinet heeft geluisterd naar de geluiden uit het veld waar het gaat over de onduidelijkheid over de bestaande regels wanneer iemand werknemer is en wanneer iemand als zelfstandige werkt. Daarom wordt een deel van de (nieuwe) zzp-wetgeving die al in de Tweede Kamer lag geschrapt. Wat zijn de plannen?
Verduidelijkingsdeel Vbar geschrapt
Het kabinet schrapt het deel van het wetsvoorstel Verduidelijking beoordeling arbeidsrelaties (Vbar) dat beoogde te verduidelijken wanneer iemand daadwerkelijk als zelfstandige werkt of eigenlijk werknemer is.
Zelfstandigenwet
Zzp’ers moeten een duidelijkere positie en erkenning in de wet krijgen, waarbij voorrang wordt gegeven aan laagbetaalde zzp’ers. Voor hen moet snel duidelijkheid komen. Deze versnelde regeling en meer wil men vormgeven in een nieuwe Zelfstandigenwet. Deze Zelfstandigenwet betreft een afspraak uit het coalitieakkoord van het nieuwe kabinet. De komende tijd wordt het wetsvoorstel Zelfstandigenwet nader uitgewerkt.
Snel regelen: laagbetaalde zzp’ers beter beschermd
Het kabinet wil dus het deel van het wetsvoorstel Vbar dat laagbetaalde zzp’ers beschermt snel in werking laten treden. Het betreft zzp’ers die tot € 38 per uur (per 1 januari 2026) verdienen. Doet een zzp’er een beroep op het rechtsvermoeden, dan moet de opdrachtgever aantonen dat er geen sprake is van een arbeidsovereenkomst. Lukt dat niet, dan is er sprake van schijnzelfstandigheid en heeft die zzp’er recht op de bescherming die hoort bij iemand in loondienst. Denk bij dit laatste bijvoorbeeld aan loondoorbetaling bij ziekte, vakantiedagen en ontslagbescherming.
Ondernemers moeten in Nederland zelf voor hun pensioen zorgen. De overheid zorgt voor een basisvoorziening in de vorm van de AOW. Heb je daarnaast nog geen pensioenpot op kunnen bouwen? Dan biedt een stakingslijfrente wellicht de oplossing.
Stakingslijfrente
Bij het staken van de onderneming is er vaak sprake van een (forse) belaste boekwinst. Over deze boekwinst moet je in één keer afrekenen met de Belastingdienst. De belastingheffing kan dan oplopen tot wel 50%.
Bouwde je naast de AOW (nagenoeg) geen andere pensioenvoorzieningen op? Dan is het fiscaal heel aantrekkelijk om een stakingslijfrente te storten. De storting is namelijk aftrekbaar van het inkomen. Je vermindert zo de directe belastingheffing. De latere uitkeringen zijn belast tegen de lagere tarieven na de AOW-leeftijd. Je betaalt dan ongeveer 25% aan belasting en premies. Deze halvering van de belastingheffing is fiscaal natuurlijk erg interessant.
Heb je de onderneming in 2025 gestaakt? Dan heb je tot 1 juli 2026 de tijd om een stakingslijfrente af te storten. Welk bedrag je mag afstorten, is afhankelijk van je leeftijd. De maximale stakingslijfrenteaftrek over 2025 is € 566.197. Voor 2026 is dat € 574.867.
Past de stakingslijfrente ook in je financieel plan?
Dat een stakingslijfrente fiscaal voordeel geeft, betekent niet dat het altijd een goed idee is om deze ook af te storten. De stakingslijfrente moet daadwerkelijk afgestort worden. Het geld gaat uit je knip en komt pas in de (verre) toekomst terug in de vorm van uitkeringen. In de tussentijd is er minder geld direct beschikbaar.
Fiscaal voordeel is natuurlijk leuk, maar alleen als dit het echte leven ook leuker maakt.
Waar kies je voor?
Maximaal fiscaal voordeel met een maximale stakingslijfrente en uitkeringen tot je de 87-jarige leeftijd bereikt, of
Iets minder fiscaal voordeel en de vrijheid om tot 70- of 75-jarige leeftijd wat meer te kunnen besteden en misschien die reis te maken die je altijd al wilde maken?
Je zult niet de eerste zijn die voor het maximaal fiscaal voordeel kiest en in de relatief gezonde jaren eigenlijk te weinig geld overhoudt om optimaal van het leven te genieten.
Welke keuze in je situatie het beste past, kan goed in beeld gebracht worden met een financieel plan. Dit plan geeft inzicht en overzicht in je huidige en toekomstige inkomen en vermogen.
Wilt u investeren in 2026 duurzame bedrijfsmiddelen voor uw mkb-onderneming? Profiteer dan van fiscale voordelen via de EIA, MIA en Vamil. In 2026 zijn er belangrijke wijzigingen binnen deze regelingen. Lees hier wat er verandert en hoe u van deze mogelijkheden profiteert.
Ondernemers profiteren van belastingvoordeel via de Energie-investeringsaftrek (EIA), de Milieu-investeringsaftrek (MIA) en de Willekeurige afschrijving milieu-investeringen (Vamil). U betaalt minder belasting wanneer u investeert in energiebesparende of milieuvriendelijke bedrijfsmiddelen of duurzame energie. Alle bedrijfsmiddelen die op de actuele Energie- of Milieulijst staan, komen in aanmerking voor deze regelingen. Deze lijsten wijzigen jaarlijks, dus controleer altijd of uw investering hierop voorkomt.
Staat uw investering niet (meer) op de lijst? Mogelijk kunt u uw investering nog aanpassen zodat deze wel voldoet aan de vereisten. Hebt u in 2025 investeringen gedaan die nu niet meer op de lijst staan? Dan is het cruciaal dat de melding hiervoor uiterlijk binnen drie maanden na de investering, wordt ingediend om nog aanspraak op de lijst van 2025 te maken.
Zowel de Energielijst als de Milieulijst kennen generieke codes. Zij gaan uit van een bepaalde energiebesparing respectievelijk een specifieke bijdrage aan milieudoelen.
Aftrekpercentages in 2026
De aftrekpercentages bij de investeringsregelingen voor 2026 zijn als volgt:
EIA: 40 procent
MIA: 27, 36 of 45 procent (afhankelijk van de investeringscode)
Vamil: tot 75 procent willekeurige afschrijving
Aanpassingen MIA en Vamil
Voor zowel MIA als Vamil is het totale budget in 2026 verlaagd. Het budget voor de MIA is in 2026 135 miljoen euro. Voor de Vamil is dit 20 miljoen euro.
Door aanscherpingen vervallen middelen (zie ‘Wijzigingen Milieulijst).
Het is niet meer mogelijk om de regelingen te combineren met de Subsidieregeling Schoon en Emissieloos Bouwmaterieel (SSEB) en met de Subsidieregeling Waterstof in mobiliteit (SWIM).
Wijzigingen Milieulijst voor MIA en Vamil
Op de Milieulijst is meer aandacht voor circulaire economie en waterbeheer. In totaal zijn 27 bedrijfsmiddelen vervallen en 12 nieuwe toegevoegd. Hieronder vindt u belangrijke wijzigingen per thema.
Hoofdstuk 1 – Grondstoffen en water De regeling voor asfaltcentrales is aangepast. Deze richt zich nu op bestaande installaties voor de productie van biobased asfalt. Alleen biologische grondstoffen uit rest- of afvalstromen komen in aanmerking.
Hoofdstuk 2 – Landbouw en voedsel Installaties die de plantweerbaarheid verhogen zijn uitgebreid naar open teelten. Bij precisiebemesting en -bespuiting is voortaan alleen specifieke apparatuur subsidiabel. Diverse bedrijfsmiddelen zijn uitgesloten van de Vamil omdat hun marktintroductie is voltooid.
Hoofdstuk 3 – Mobiliteit Een groot aantal voertuig- en scheepvaarttechnieken komt niet langer in aanmerking voor de Vamil. Voor elektrische bakfietsen, bussen en werktuigen zijn de voorwaarden aangepast. Denk hierbij aan strengere emissie-eisen, hogere aftoppingsbedragen en verruimde mogelijkheden voor oplaadvoorzieningen.
Hoofdstuk 4 – Klimaat en lucht De wijzigingen in dit hoofdstuk zijn beperkt en bestaan vooral uit tekstuele aanpassingen. Ook zijn er enkele uitbreidingen, zoals bredere toepassing van SCR-installaties, ondersteuning voor biopropaan-aggregaten en aangescherpte eisen voor hoogspanningssystemen.
Hoofdstuk 5 – Gebouwde omgeving: Er is meer ruimte voor het vergroenen van bedrijfsterreinen en circulair bouwenmet duidelijke maximale bedragen, strengere voorwaarden voor gebruik van plastic, aangepaste MPG- en BENG-eisen, en een groter subsidiabel vloeroppervlak voor duurzame industriegebouwen.
Het EIA-budget bedraagt in 2026 460 miljoen euro. Dat was in 2025 nog 431 miljoen euro. De overheid verwacht dat ongeveer 9.100 ondernemingen samen 14.500 aanvragen indienen. Ze verwachten gemiddeld 70 procent van de aanvragen toe te kennen. De Energie-investeringsaftrek is voor 2026 aangepast, vooral door de jaarlijkse actualisatie van de Energielijst. Deze is afgestemd op de huidige stand van zaken van de technologie.
Bedrijfsgebouwen De nadruk ligt op verduurzaming van bestaande gebouwen. Er zijn nieuwe omschrijvingen voor het verduurzamen van luchtbehandelingskasten, biobased isolatie en zonwering in combinatie met HR+++-glas. Warmtepompen en warmtepompboilers komen alleen nog in aanmerking als zij een halogeenvrij koudemiddel gebruiken. Cv-ketels als hoofdverwarming zijn uitgesloten en de eisen voor circulatiepompen en isolatie zijn aangescherpt.
Processen De hoogfrequente hoogrendementslader voor tractiebatterijen is vervallen. Dit heeft te maken met het afnemend gebruik van loodzuurbatterijen. De eisen voor elektromotoren zijn verhoogd naar minimaal IE5. Voor koelinstallaties zijn grenzen aangegeven voor welke onderdelen en vermogens subsidiabel zijn. Energie-efficiënte melkkoeling is uitgebreid met koudebuffers. Voor afvalwaterbeluchting zijn strengere efficiëntie-eisen opgenomen.
Transport Er is een nieuwe omschrijving voor aerodynamische vrachtwagencabines die brandstofbesparing stimuleren. De hoogfrequente hoogrendementslader voor tractiebatterijen is ook hier vervallen.
Duurzame energie en energieopslag Het maximale gezamenlijke piekvermogen voor zonnepanelen is verhoogd naar 100 kW om installaties met een groter vermogen te blijven ondersteunen. Alleen loodzuurvrije accu’s komen nog in aanmerking voor elektriciteitsopslag. De opslag van duurzaam geproduceerde warmte is uitgebreid.
Energietransitie De hybride elektrische oven is toegevoegd om elektrificatie in de industrie te stimuleren. Collectieve energiesystemen voor nieuwbouw zijn verruimd bij gebruik van halogeenvrije warmtepompen. De ombouw van bestaande mobiele werktuigen naar elektrisch is nu mogelijk gemaakt. Fossiele hoofdverwarming wordt verder beperkt.
De RVO maakt fiscale aanvragen via een ketenmachtiging mogelijk. Het volledig digitale aanvraagportaal daarvoor is inmiddels live gegaan. Aanvragen doen via het oudere eLoket is ook nog mogelijk.
Voor alle drie de investeringsregelingen geldt: zorg dat u de aanvraag doet bij RVO binnen drie maanden na het verstrekken van de investeringsopdracht.
Meer informatie
De RVO heeft een overzicht van investeringen voor diverse sectoren in een heldere sectorplaat gepubliceerd.
Het hof Amsterdam heeft op 27 januari 2026 een belangrijke uitspraak gedaan over de positie van Uber‑chauffeurs. In het hoger beroep tussen Uber, zes chauffeurs en vakbond FNV oordeelde het hof dat deze zes chauffeurs zelfstandig ondernemer zijn en dus niet op basis van een arbeidsovereenkomst werken. Daarmee worden de vorderingen van FNV in deze procedure afgewezen.
Achtergrond: vragen aan de Hoge Raad
De uitspraak volgt op prejudiciële vragen die het hof eerder stelde aan de Hoge Raad. Die oordeelde begin 2025 dat extern ondernemerschap een volwaardig gezichtspunt is bij de kwalificatie van arbeidsrelaties en dat dit zelfs doorslaggevend kan zijn. Daarmee bevestigde de Hoge Raad dat er geen vaste rangorde bestaat tussen de zogenoemde Deliveroo‑gezichtspunten: alle omstandigheden van het geval moeten worden meegewogen. Deze verduidelijking vormde de basis voor het oordeel dat de zes chauffeurs die in hoger beroep aan de zijde van Uber meewerkten, niet als werknemers kunnen worden aangemerkt.
Waarom deze chauffeurs als ondernemers gelden
Het hof hecht in zijn beoordeling belang aan factoren die wijzen op ondernemerschap. Zo investeren chauffeurs in hun eigen voertuig, hebben zij vrijheid om hun werktijden te bepalen en hebben zij autonomie bij het accepteren van ritten en de daarbij behorende verdiensten. Ook het risico op aansprakelijkheid en arbeidsongeschiktheid wijst volgens het hof op ondernemerschap.
Geen oordeel voor alle Uber‑chauffeurs
Belangrijk is dat het hof níet heeft geoordeeld dat alle Uber‑chauffeurs per definitie ondernemer zijn. De beoordeling blijft casuïstisch: afhankelijk van de concrete werkwijze en omstandigheden kan voor sommige chauffeurs nog steeds sprake zijn van een arbeidsovereenkomst. Voor de zes chauffeurs in deze procedure kon echter niet worden vastgesteld dat zij werknemer waren, en evenmin kon een collectieve kwalificatie voor alle chauffeurs worden gegeven. Daarom zijn de vorderingen van FNV afgewezen.
Wat betekent dit voor werkgevers?
Deze uitspraak geeft meer duidelijkheid over de beoordeling van arbeidsrelaties, maar beslecht de bredere discussie niet. De kern voor werkgevers blijft dat:
de feitelijke uitvoering van het werk doorslaggevend is, niet de contractuele benaming;
vrijheid bij het uitvoeren van het werk, inbedding van het werk en de werkende en het dragen van ondernemersrisico zwaar wegen bij de kwalificatie;
individuele omstandigheden kunnen maken dat twee mensen die hetzelfde werk doen verschillend worden gekwalificeerd: de één als werknemer en de ander als zelfstandig ondernemer.
Voor organisaties die werken met zzp’ers onderstreept de uitspraak van het hof de noodzaak van een zorgvuldige, feitelijke analyse van de arbeidsrelatie.
Heb je box 3-vermogen en was je werkelijke rendement lager dan het forfaitaire? Dan kun je mogelijk belasting terugkrijgen over 2017-2024. Wat kun je nu al doen? Wij helpen je op weg.
Heb je vermogen in box 3 boven een bepaalde drempel? Dan betaal je daar inkomstenbelasting over. Is jouw werkelijke rendement lager dan het wettelijk vastgestelde rendement? Dan kan deze box 3-belasting mogelijk omlaag door voor de jaren 2017-2024 een beroep te doen op de ‘tegenbewijsregeling box 3’. De tegenbewijsregeling staat nog niet definitief vast, maar je kunt nu al wel voorbereidingen treffen. We geven je praktische tips en aandachtspunten mee.
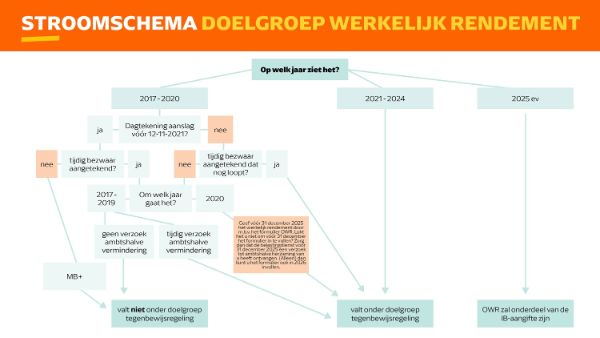
Helaas kan niet iedereen gebruikmaken van de tegenbewijsregeling. Je moet namelijk wel tot de doelgroep behoren. We leggen dat uit in het onderstaande stappenplan, onder stap 1.
De Belastingdienst schrijft vanaf juli 2025 iedereen aan die volgens hun systeem tot de doelgroep behoort. Je krijgt voor elk jaar waarin je je werkelijke rendement mag doorgeven een aparte brief over het ‘Formulier Opgaaf Werkelijk Rendement’ (formulier OWR). Die brieven komen waarschijnlijk niet tegelijk. De Belastingdienst werkt dit per jaar af en begint met de meest recente jaren.
Let op! Het formulier is naar verwachting vanaf juli 2025 beschikbaar. In elke brief krijg je een afzonderlijke termijn waarbinnen je het formulier voor dat jaar moet indienen. Binnen deze termijn moet je informatie verzamelen en het formulier invullen. Daarom is het verstandig om nu al te beginnen met voorbereiden.
Let op! Het formulier OWR is een aanvulling op de aangiften die je al hebt gedaan over de jaren 2017 – 2024. Men verwacht dat vanaf aangiftejaar 2025 in de aangifte zelf de mogelijkheid wordt geboden om het werkelijke rendement door te geven. Dit geldt waarschijnlijk tot en met 2027. Het streven is om per 2028 een nieuw box 3-stelsel in te voeren dat gebaseerd is op het werkelijke rendement.
Hoe bereid je je voor op de tegenbewijsregeling box 3? We nemen je mee in onderstaand stappenplan.
Niets is zo veranderlijk als de belastingwetgeving, dat maakt het zo uitdagend. Het raakt ons allemaal, zeker omdat de gevolgen ervan impact hebben op de onderneming en privé, die bij ondernemers communicerende vaten zijn. Het moet een beetje ‘in’ je zitten om het leuk te vinden om de ontwikkelingen te blijven volgen, de gevolgen en kansen in kaart te brengen en die op een begrijpelijke manier te delen. En dat geldt zeker voor mij.
Stap 1: Bepaal of en voor welke jaren je in aanmerking komt voor de tegenbewijsregeling
De staatssecretaris heeft per aangiftejaar bepaald wie tot de doelgroep behoort. Hieronder kun je per jaar zien of jij tot de doelgroep hoort en dus gebruik kunt maken van de tegenbewijsregeling. Ook geven we kort aan wat je opties zijn als je niet tot de doelgroep behoort.
Jaren 2021 t/m 2024
Je komt voor deze jaren in aanmerking als je:
aangifte hebt gedaan over het betreffende jaar, of
een definitieve aanslag hebt ontvangen over dat jaar.
Jaar 2020
Je komt in aanmerking voor 2020 als je:
op of ná 12 november 2021 een definitieve aanslag 2020 hebt gekregen, of
vóór 12 november 2021 een definitieve aanslag hebt ontvangen én daartegen bezwaar hebt gemaakt (bijvoorbeeld via de massaalbezwaarprocedure).
Let op: In beide gevallen moet je uiterlijk 31 december 2025 een verzoek om ambtshalve vermindering hebben ingediend (als dat nog niet is gebeurd), óf vóór het einde van 2025 het formulier OWR indienen.
Jaren 2017, 2018 en 2019
Je komt voor deze jaren in aanmerking als je:
op of ná 12 november 2021 een definitieve aanslag hebt gekregen, of
vóór 12 november 2021 een definitieve aanslag hebt ontvangen én daartegen bezwaar hebt gemaakt (bijvoorbeeld via de massaalbezwaarprocedure).
Daarnaast moet je in beide gevallen ook tijdig een verzoek om ambtshalve vermindering hebben ingediend:
Voor 2019: uiterlijk 31 december 2024
Voor 2018: uiterlijk 31 december 2023
Voor 2017: uiterlijk 31 december 2022
Let op: Er is veel kritiek op het feit dat de tegenbewijsregeling vooralsnog alleen geldt voor mensen die tijdig zo’n verzoek hebben gedaan. Voor 2019 heeft de Belastingdienst belastingplichtigen met box 3 daarop gewezen. Maar als je bij 2017 of 2018 hebt meegedaan aan de massaalbezwaarprocedure zonder tijdig verzoek, val je nu buiten de regeling. We moeten het definitieve wetsvoorstel afwachten om te zien of deze ongelijkheid wordt opgelost, of dat je alsnog via een nieuwe procedure je rechten moet veiligstellen.
Andere gevallen
Als jouw definitieve aanslag over 2017 t/m 2020 op 24 december 2021 al onherroepelijk vaststond, heb je toen geen rechtsherstel gekregen in box 3. Of je daar misschien tóch recht op hebt, wordt onderzocht in de zogenoemde massaalbezwaarplusprocedure (MB+-procedure). Je kunt nu nog géén gebruikmaken van de tegenbewijsregeling. Als de Hoge Raad later besluit dat je toch recht hebt op rechtsherstel, mag je alsnog – op een later moment – een beroep doen op de tegenbewijsregeling.
Stap 2: Zet op een rij hoeveel belasting je hebt betaald in box 3
Behoor je tot de doelgroep voor bepaalde jaren? Pak dan je aangiften inkomstenbelasting erbij van jou en je eventuele fiscale partner. Zet per jaar op een rij hoeveel belasting je volgens de aangifte hebt betaald of moet betalen in box 3. Het is namelijk alleen zinvol om je werkelijke rendement door te geven als je dan minder belasting betaalt.
Stap 3: Maak een inschatting van je werkelijke rendement
Het is vooraf helaas niet precies te voorspellen of je belasting terugkrijgt. De berekening van het werkelijke rendement kan complex zijn, zeker als je vermogen bestaat uit bijvoorbeeld vastgoed of niet-beursgenoteerde aandelen. Maak daarom voor elk relevant jaar een globale inschatting van je werkelijke rendement en de belasting die je daarover zou moeten betalen.
Als blijkt dat je bij werkelijke rendement juist meer belasting zou betalen, hoef je voor dat jaar geen formulier in te vullen. De definitieve aanslag blijft dan gewoon gebaseerd op je aangifte.
Wat valt onder werkelijke rendement?
De tegenbewijsregeling volgt de Hoge Raad die in december 2021 en juni 2024 heeft aangegeven hoe werkelijk rendement berekend moet worden. Je berekent het werkelijk rendement als volgt:
Je berekent het werkelijk gerealiseerde én ongerealiseerde rendement over je volledige vermogen. Het gaat dus niet alleen om het rendement op 1 januari, maar over het hele jaar.
Eerst kijk je naar het directe rendement. Denk aan rente op bank- en spaartegoeden, dividend op aandelen en huurinkomsten bij vastgoed. Deze informatie vind je meestal op jaaroverzichten en in (huur)overeenkomsten.
Vervolgens neem je ook het indirecte rendement mee. Denk aan de waardeverandering van onroerende zaken en effectenportefeuilles. Het gaat hierbij zowel om gerealiseerde waardeveranderingen, bijvoorbeeld door verkopen, als om ongerealiseerde waardeveranderingen gedurende het jaar. Om dit goed te kunnen berekenen, moet je de transacties en waardeontwikkelingen van je vermogen in kaart brengen.
Je mag geen kosten aftrekken van het rendement, behalve rente over schulden die tot je box 3-vermogen behoren.
Belangrijk om te weten:
Er geldt geen heffingsvrij vermogen.
Verliezen uit andere jaren mag je niet verrekenen.
Je mag geen rekening houden met inflatie.
Alleen de waardevermeerdering die verband houdt met gemaakte kosten ter verbetering of uitbreiding kan – onder voorwaarden – buiten beschouwing blijven. De kosten zelf dus niet.
Is je werkelijke rendement negatief? Dan krijg je geen belasting terug. De Hoge Raad heeft bepaald dat de belasting in box 3 nooit lager is dan nul.
Tips:
Leg je aangiften met box 3-gegevens van de afgelopen jaren naast elkaar. Zie je stijgende waardes per 1 januari? Dan is het minder waarschijnlijk dat de tegenbewijsregeling voordelig uitpakt, omdat ook ongerealiseerde waardestijgingen meetellen.
De berekening kost tijd en je moet veel informatie verzamelen. Overweeg of het voor jou de moeite waard is om erin te duiken.
Het rendement zoals dat voor de tegenbewijsregeling is gedefinieerd, komt op een aantal belangrijke punten mogelijk niet overeen met wat jij wellicht zelf onder werkelijk rendement verstaat. Denk bijvoorbeeld aan het feit dat je kosten niet in mindering mag brengen of dat je verliezen niet kunt verrekenen.
Stap 4: Verzamel de benodigde informatie
Voor het invullen van het formulier ‘Opgaaf Werkelijk Rendement’ (OWR) heb je veel gegevens nodig. Hoeveel hangt af van jouw situatie. Denk aan:
Bank- en spaartegoeden:
IBAN en naam bank
Jaaroverzichten met rente
Vorderingen:
Geldleningsovereenkomst
Bankafschriften met ontvangen rente
Onderbouwing waardeveranderingen
Beleggingen:
Jaaroverzicht van instelling/fonds
Bruto-inkomsten, waarde per 1 jan / 31 dec
Overzicht van aan- en verkopen
VvE-aandeel:
Bewijs van jouw aandeel in de rente
Onroerende zaken (geen eigen woning):
WOZ-beschikkingen / taxatierapporten
Facturen van verbeteringen + onderbouwing waardestijging
Aan- of verkoopnota’s
Huuropbrengsten + overeenkomsten
Cryptovaluta:
Jaaroverzichten met waarden per 1 jan / 31 dec
Overzicht van aan- en verkopen
Schulden:
Jaaroverzicht met rente
Leningsovereenkomst
Bankafschriften met betaalde rente
Eventuele waardeveranderingen
Let op: Bij de berekening telt het moment van ontvangst, niet het jaar waarop het rendement betrekking heeft. Bijvoorbeeld: rente ontvangen op 1 januari 2023 hoort bij dat jaar, ook als het over 2022 gaat.
Stap 5: Geef het werkelijk rendement door
Je kunt vanaf juli 2025 het formulier OWR invullen via mijn.belastingdienst.nl met je DigiD. Of laat je adviseur het doen via zijn aangiftesoftware. Zorg ervoor dat je alle info compleet hebt; dat scheelt tijd.
Let op: Je hebt een deadline. Die staat in de brief van de Belastingdienst. Wacht niet te lang, het formulier invullen kost tijd en kan pas als je alles compleet hebt.
Stap 6: Controleer de aangepaste of nieuwe aanslag
De Belastingdienst gebruikt je opgave om de definitieve aanslag op te leggen, of een eerdere aanslag te corrigeren. Ben je het niet eens met de manier waarop het werkelijke rendement is berekend? Maak dan op tijd bezwaar. De termijn staat op de aanslag.
Tijdpad
De regels voor het berekenen van het werkelijke rendement staan in het Wetsvoorstel tegenbewijsregeling box 3. De wet is nog niet definitief, maar als alles volgens plan verloopt, treedt hij op 1 juli 2025 in werking. Pas daarna weet je zeker of je daadwerkelijk belasting terugkrijgt.
Een werknemer die in 2019 een elektrische auto van de zaak bestelde, kreeg bij de levering in 2020 onverwacht te maken met een verdubbeling van de bijtelling. De rechter oordeelde dat deze verhoging in strijd is met het Europees Verdrag voor de Rechten van de Mens (EVRM). De uitspraak kan ook voor u fiscale voordelen opleveren. Lees in dit artikel wat het voor u betekent.
Wat houdt bijtelling vanwege privégebruik in?
Wanneer uw werknemer een auto van de zaak ook privé gebruikt (meer dan 500 kilometer per jaar), wordt een bijtelling op het inkomen toegepast. Deze bijtelling is de afgelopen jaren regelmatig gewijzigd, vooral voor elektrische auto’s.
De zaak: bijtelling onverwacht verdubbeld
In deze zaak bestelde een werknemer in 2019 een elektrische (lease)auto. Op dat moment gold een bijtellingspercentage van 4%. Toen de auto in 2020 werd geleverd, was de bijtelling verhoogd naar 8%. Deze verdubbeling was vastgelegd in het Klimaatakkoord, dat op 28 juni 2019 bekend werd gemaakt.
Voor de rechter speelde de vraag of de verdubbeling in strijd was met het Europees recht, zeker gezien het ontbreken van een overgangsregeling voor mensen die vóór die datum financiële verplichtingen waren aangegaan.
Oordeel rechter: geen ‘fair balance’
De rechter oordeelde dat bij wetswijzigingen een eerlijke afweging moet worden gemaakt tussen het algemeen belang en de bescherming van individuele rechten. In dit geval ontbrak een overgangsregeling voor mensen die vóór 28 juni 2019 al een leaseovereenkomst hadden afgesloten. Daardoor trof de wetswijziging deze werknemer onevenredig zwaar.
Volgens de rechtbank mocht de werknemer erop vertrouwen dat de bijtelling niet plotseling zou worden verdubbeld. De wetgever had onvoldoende rekening gehouden met de belangen van deze groep, wat in strijd is met het Europees recht.
Rechtbank verlaagt bijtelling van 8% terug naar 4%
De rechtbank heeft daarom bepaald dat voor 2020 voor betrokkene een bijtelling geldt van 4% in plaats van 8%. De aanslag over dat jaar werd daarom verlaagd.
Let op! Deze uitspraak kan mogelijk gevolgen hebben voor anderen die in vergelijkbare omstandigheden verkeerden. De datum van 28 juni 2019 is hierbij onder meer cruciaal.
Trouwde je na 1 januari 2018? Dan geldt de Wet beperkte gemeenschap van goederen. De wet houdt in dat enkel de bezittingen en schulden die vóór je huwelijk van jullie samen waren, en de toekomstige bezittingen en schulden, in de gemeenschap van goederen vallen. Wat betekent dit voor jou en je onderneming?
Als je onderneming tot het voorhuwelijks vermogen behoort
Had je al een onderneming voor je huwelijk? Dan behoort je onderneming tot je privévermogen. Je kunt er echter voor kiezen om je inkomen laag te houden door winst uit je onderneming te reserveren. Omdat het inkomen dat je vanaf je huwelijksdatum opbouwt tot de beperkte gemeenschap van goederen behoort en dus gemeenschappelijk is, is hierover een artikel in de wet opgenomen (artikel 1:95a van het BW). Op grond van dit artikel moet je onderneming, die buiten de beperkte gemeenschap valt, een redelijke vergoeding betalen aan de gemeenschap voor de kennis, vaardigheden en arbeid die je aan de onderneming hebt besteed. Op die manier wordt er tegemoetgekomen aan het uitgangspunt dat het inkomen vanaf de huwelijksdatum tot de beperkte gemeenschap van goederen behoort. Deze regel geldt voor een eenmanszaak, besloten vennootschap en personenvennootschap (vof).
Maar wat wordt onder een redelijke vergoeding verstaan? Dit is niet bepaald en kan dus tot veel onduidelijkheid leiden. Voor jou is het daarom raadzaam om huwelijkse voorwaarden op te stellen voorafgaand aan je huwelijk. Hierin kun je concrete afspraken over deze vergoeding maken of deze verplichting zelfs helemaal uitsluiten.
Wanneer je onderneming tijdens het huwelijk is opgericht
Je onderneming behoort tot de beperkte gemeenschap van goederen als je onderneming tijdens het huwelijk is opgericht. Een uitzondering hierop is de personenvennootschap. In een oud arrest van de Hoge Raad is namelijk bepaald dat een vennootschapsaandeel een dusdanig verknocht goed is en dat deze daarom buiten de destijds algehele gemeenschap van goederen viel.
Ook de huidige beperkte gemeenschap van goederen maakt een uitzondering voor verknochte goederen. Hierdoor behoort je aandeel in een personenvennootschap, die tijdens je huwelijk is opgericht, toch tot je privévermogen.
Op deze situatie is artikel 1:95a van het BW echter niet van toepassing. Gelet op genoemde uitspraak van de Hoge Raad moet namelijk de gehele waarde van het aandeel aan de gemeenschap vergoed worden in plaats van slechts een redelijke vergoeding. Deze regel is dus veel ruimer en er wordt met de redelijkheid geen rekening gehouden.
Huwelijkse voorwaarden
Voor jou is het belang van het opstellen van huwelijkse voorwaarden erg groot. Wees hier daarom op bedacht voor het geval je tijdens je huwelijk een onderneming opricht, maar ook als je voor je trouwen al een onderneming had.
Er wordt aan veel knoppen gedraaid. Zo blijft er toch een korting in de wegenbelasting voor elektrische auto’s. Ook de energiebelasting voor gas wordt verlaagd.
Tariefkorting wegenbelasting personenauto’s
De overheid voert een nieuwe tijdelijke tariefkorting binnen de wegenbelasting in voor emissievrije (EV) personenauto’s vanaf 1 januari 2026. Vanaf dat moment geldt een aangepaste tariefkorting van 25% in de wegenbelasting. Vanaf 2030 vervalt deze korting.
In 2024 geldt er nog een algehele vrijstelling in de wegenbelasting voor emissievrije personenauto’s. Voor 2025 geldt een tariefkorting van 75%.
Vrijstelling bpm bestelauto’s vervalt
Een maatregel die al eerder is genomen is maar vanaf 1 januari 2025 ingaat is het vervallen van de bpm-vrijstelling voor de bestelauto van de ondernemer. De bpm wordt vanaf dat moment gebaseerd op de CO2-uitstoot.
Ben je als ondernemer van plan om een bestelauto te kopen die je voor meer dan 10% gebruikt voor jouw onderneming? Let dan op dat je bij een aankoop vanaf 1 januari 2025 niet langer gebruik kunt maken van de bpm-vrijstelling. Vanaf deze datum geldt het reguliere bpm-tarief voor bestelauto’s namelijk ook voor ondernemers. Nieuwe bestelauto’s worden voor ondernemers vanaf dat moment over het algemeen een stuk duurder. Bij een bestelauto met een CO2-uitstoot van 180 gram per kilometer gaat het bijvoorbeeld om een bedrag aan bpm van circa € 12.000.
Maak in 2024 nog gebruik van de bpm-vrijstelling
De huidige regeling blijft gelden tot en met 31 december 2024. Voldoe jij als ondernemer aan de voorwaarden van de ondernemersregeling? Dan kun je tot deze datum nog gebruikmaken van de bpm-vrijstelling voor bestelauto’s. In dat geval is het wel aan te raden op korte termijn te bestellen, omdat de levertijden over het algemeen fors zijn. Als het voor je bedrijfsvoering mogelijk is, kun je ook kijken naar vergroening. Immers, de hoogte van de bpm hangt straks af van de CO2-uitstoot van de aan te schaffen bestelauto.
Afschaffen salderingsregeling voor kleinverbruikers
Vanaf 1 januari 2027 verdwijnt de salderingsregeling voor kleinverbruikers. Dit betekent dat particulieren met zonnepanelen hun overschot aan opgewekte energie niet meer fiscaal voordelig kunnen verrekenen met de energie die ze afnemen.
Overige maatregelen klimaat en milieu
Op het gebied van klimaat en milieu stelt het kabinet daarnaast de volgende maatregelen voor:
De BPM kent sinds 1 januari 2017 een specifieke tarieftabel voor plug-in hybride auto’s (PHEV’s). Deze wordt per 1 januari 2025 afgeschaft.
De energiebelasting op aardgas wordt verlaagd tot een verbruik van 170.000 m3 met € 0,028 per m3 in 2025, oplopend naar € 0,048 cent per m3 in 2030.
De belastingvermindering energiebelasting wordt verhoogd met € 0,03 excl. btw met terugwerkende kracht tot en met 1 januari 2024.
In de energiebelasting komt er per 1 januari 2026 een apart tarief voor waterstof dat lager ligt dan het tarief voor aardgas.
De vrijstellingen voor duaal en non-energetisch gebruik van kolen verdwijnen per 2027.
De accijnsverlaging brandstoffen wordt verlengd tot en met 2025.