Massaal bezwaarprocedure niet-bezwaarmakers box 3

Staatssecretaris Van Rij heeft vrijdag 4 november 2022 toegezegd dat er een massaal bezwaarprocedure zal komen waar alle niet-bezwaarmakers box 3 op kunnen meeliften. De proefprocedures die in het kader van die massaal bezwaarprocedure zullen worden opgestart zijn gericht op de vraag of niet-bezwaarmakers ook recht hebben op rechtsherstel. In sommige gevallen is het alsnog raadzaam om een zelfstandig verzoek tot ambtshalve vermindering van de aanslag te overwegen.

Staatssecretaris Van Rij heeft op vrijdag 4 november jl. in een brief aan de Tweede Kamer de toezegging gedaan dat alle niet-bezwaarmakers mee kunnen doen aan de nog op te starten proefprocedures. Zij hoeven daarom geen verzoek voor vermindering aanslag box-3 in te dienen. Anders hadden zij er voor moeten zorgen dat het verzoek voor het jaar 2017 nog in dit jaar door de Belastingdienst zou worden ontvangen.

Uitsluiting niet-bezwaarmakers terecht?

Het Ministerie van Financiën bood alle belastingplichtigen uit box 3 die tijdig bezwaar hadden gemaakt over de periode 2017 t/m 2020 al rechtsherstel. De overheid besloot niet-bezwaarmakers geen compensatie te bieden, in lijn met de uitspraak van de Hoge Raad in mei dit jaar. Naar schatting ruim 1 miljoen mensen lopen daarmee een vorm van compensatie mis. Mede door een oproep van de Bond voor Belastingbetalers (BvB) medio oktober verzocht inmiddels een grote groep van de niet-bezwaarmakers om een ambtshalve vermindering van de aanslag. En er zouden ongetwijfeld dit jaar nog veel meer verzoeken gaan volgen. Dat leidde tot overleg tussen de staatssecretaris en belangenorganisaties – waaronder naast de BvB en de Consumentenbond onze beroepsorganisaties RB, NOB en NBA. Op basis van die gesprekken stelt de staatssecretaris nu voor om een ‘massaal bezwaar plus’-procedure in te richten. De bezwaarprocedure gaat over de vraag of niet-bezwaarmakers net zoals de bezwaarmakers in aanmerking komen voor rechtsherstel via de “forfaitaire spaarvariant”. Begin volgend jaar volgt meer duidelijkheid over de procedure.

Mogelijk verzoek om vermindering bij lager werkelijk rendement

Goed om te weten: bij het rechtsherstel via de forfaitaire spaarvariant wordt net als bij de in uw aangifte toegepaste “schijvenvariant” niet (volledig) aangesloten bij het werkelijke rendement. Toch is de forfaitaire spaarvariant volgens de staatssecretaris rechtvaardig. Daar valt over te redetwisten, maar dat is geen onderdeel van de massaal bezwaarprocedure. En de rechter hoeft dus niet te oordelen over de vraag of de forfaitaire spaarvariant wel rechtvaardig is. Stel, uw werkelijke rendement is lager dan het rendement zoals dat luidt op basis van de beide genoemde forfaitaire varianten. En stel dat de rechter in de massaal bezwaar procedure in het voordeel van de niet-bezwaarmakers beslist, dan heeft u recht op een correctie op basis van de forfaitaire spaarvariant, maar niet op basis van het werkelijk rendement. Wilt u ook die laatste mogelijkheid open houden en ook bij de rechter voorleggen, dan moet u alsnog een verzoek voor vermindering van de aanslag indienen. U moet dan wel het werkelijk rendement zelf inzichtelijk maken. Wij hebben daar geen zicht op:  In uw belastingaangifte hebben wij uw vermogen als basis genomen, waarop veronderstelde rendementen (forfaits) zijn losgelaten.

Uiterlijk 31 december indienen

Denkt u dat uw werkelijk rendement lager is dan de forfaitaire berekeningen? En wilt u dat aan de rechter voorleggen? Dan moet u wel eerst een verzoek om ambtshalve vermindering indienen en er in ieder geval voor het jaar 2017 voor zorgen dat dat verzoek uiterlijk 31 december 2022 door de Belastingdienst wordt ontvangen. Uw Flynth-adviseur kan u daarbij helpen. Het rendement, dat wij hebben becijferd in uw belastingaangifte, vindt u terug in uw fiscaal rapport. Op de website van de Belastingdienst staat een rekenmodel waarmee u het rendement kunt berekenen op grond van het rechtsherstel. Houd er rekening mee dat nog niet duidelijk is wat werkelijk rendement inhoudt: is het in- of exclusief niet gerealiseerde waardeveranderingen? Dat is de vraag. Waardeveranderingen zijn waardestijgingen of -dalingen die in de loop van het jaar hebben plaatsgevonden zonder dat u die bezittingen heeft verkocht. Ook daarover moet de rechter dus nog oordelen.

(Bron: Flynth)
Top 10 van Prinsjesdag 2022

Wat zijn de tien belangrijkste fiscale voorstellen die op Prinsjesdag uit het koffertje van de minister van Financiën kwamen? We zetten ze voor je op een rij. 

1. Verhoging minimumloon met ruim 10 procent 

Het minimumloon wordt in één keer met ruim 10 procent verhoogd per 2023. Omdat ook de AOW en de bijstand hieraan gekoppeld zijn, zullen deze evenredig meestijgen. 

2. Tarieven inkomstenbelasting omlaag en heffingskortingen omhoog 

Het tarief in de 1e schijf wordt iets verlaagd: van 37,07 procent in 2022 naar 36,93 procent in 2023. De eerste tariefschijf wordt verlengd naar 73.071 euro (69.398 euro in 2022).  

De arbeidskorting gaat per 2023 behoorlijk omhoog in het kader van koopkrachtverbetering. Hier profiteren zowel werknemers (waaronder de dga) als ondernemers in de inkomstenbelasting van. Bij hogere inkomens slaat echter het voordeel door andere maatregelen om in een nadeel. 

3. Tarieven vennootschapsbelasting omhoog 

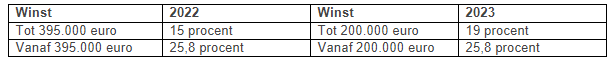
De tarieven in de vennootschapsbelasting gaan omhoog en de lengte van de eerste schijf wordt kleiner. Vanaf 1 januari 2023 bedraagt het tarief tot een belastbare winst van 200.000 euro 19 procent en daarboven 25,8 procent. Hierdoor worden resultaten eerder in de hoogste schijf van 25,8 procent belast. De opbrengsten worden gebruikt ter financiering van het koopkrachtpakket. 

Deze ontwikkelingen kunnen dit jaar reden zijn om opnieuw te kijken naar het nut van de fiscale eenheid voor de vennootschapsbelasting. 

4. Twee tarieven aanmerkelijk belang 

Heb je meer dan 5 procent van de aandelen in een vennootschap? Dan ben je aanmerkelijkbelanghouder. De inkomsten die je uit dit belang krijgt, zoals dividend, zijn belast in box 2 van de inkomstenbelasting. Het tarief bedraagt momenteel 26,9 procent. 

Het kabinet is van plan om twee schijven te introduceren in box 2 met ingang van 2024, namelijk 24,5 procent tot 67.000 euro per fiscale partner en 31 procent voor het bedrag daarboven. In 2023 blijft het tarief voor box 2 gelijk aan het tarief in 2022, namelijk 26,9 procent. Samen met de wijzigingen in box 3 is dit reden om de komende periode goed te kijken naar het dividendbeleid. 

5. Hoger gebruikelijk loon 

Als dga ben je verplicht om jezelf een minimaal salaris vanuit je bv uit te betalen. Dit minimale salaris is het hoogste van drie wettelijke mogelijkheden, namelijk 48.000 euro, het loon van de meest verdienende werknemer, maar op minimaal 75 procent (doelmatigheidsmarge) van het loon van de meest vergelijkbare dienstbetrekking.  

Deze doelmatigheidsmarge vervalt per 2023. Het loon wordt dan dus minimaal gesteld op het loon van de meest vergelijkbare dienstbetrekking. De kans is daarom groot dat je jezelf daarom als dga vanaf 2023 een hoger loon moet toekennen. Fiscaal is het uitkeren van extra loon echter de duurste optie om geld vanuit je bv naar privé te halen. Het levert daarom fiscaal nadeel op. 

6. Tarief box 3 stapsgewijs verhoogd 

Het tarief in box 3 wordt stapsgewijs verhoogd. In 2023 bedraagt het tarief 32 procent (nu 31 procent). In 2024 en 2025 gaat het tarief van box 3 telkens met 1 procentpunt omhoog. 

Om de kleine spaarder te ontzien, wordt het heffingsvrije vermogen met ingang van 2023 verhoogd van 50.650 euro naar 57.000 euro. 

Ten slotte wordt als gevolg van het Kerstarrest van de Hoge Raad en het daardoor noodzakelijke rechtsherstel de heffingsgrondslag in box 3 aangepast. De Belastingdienst gaat hierbij uit van de werkelijke verdeling van het vermogens over drie vermogensgroepen:   

  • Spaartegoeden 
  • Overige bezittingen (onder meer beleggingen en onroerend goed) 
  • Schulden 

7. Verhoging vrije ruimte werkkostenregeling 

Door middel van de werkkostenregeling kun je als werkgever je personeel onbelast allerlei zaken vergoeden en verstrekken. De vrije ruimte in de werkkostenregeling wordt per 2023 verruimd: 

Dit levert vanaf 2023 tot maximaal 880 euro meer vrije ruimte op. Overschrijd je de vrije ruimte, dan betaal je 80 procent belasting via de eindheffing in de loonadministratie.  

8. Verhoging overdrachtsbelasting voor bedrijven en beleggers 

De overdrachtsbelasting voor vastgoed dat niet als eigen woning aangemerkt kan worden (kort gezegd vastgoed van beleggers), stijgt per 2023 van 8 procent naar 10,4 procent. Per saldo gaan bedrijven en beleggers bij de aankoop van onroerende zaken meer overdrachtsbelasting betalen. Voor woningen voor eigen gebruik blijft het overdrachtsbelastingtarief 2 procent of geldt een startersvrijstelling. 

9. Verhoging leegwaarderatio 

Woningen worden in box 3 van de inkomstenbelasting gewaardeerd tegen WOZ-waarde. Bij verhuurde woningen (met huurbescherming) kan echter een waardedrukkende factor worden meegenomen (leegwaarderatio). Deze waardedrukkende factor wordt per 2023 geactualiseerd en in feite verhoogd. Hierdoor stijgt de waarde van een verhuurde woning in box 3, zodat de verhuurder meer belasting in box 3 moet betalen. Daarnaast werkt deze aanpassing door in de schenk- en erfbelasting. 

Daarnaast vindt nog een tweetal wijzigingen plaats: 

1. Tijdelijke huurcontracten worden met ingang van 2023 uitgesloten van toepassing van de leegwaarderatio.
2. Indien sprake is van verhuur aan gelieerde partijen (zoals een zoon of dochter) vervalt de mogelijkheid om de leegwaarderatio toe te passen. 

Let op! De leegwaarderatio is niet van toepassing bij vakantiewoningen en niet-woningen. 

10. Steunpakket energie voor ondernemers? 

Voor huishoudens kondigt het kabinet naast dit koopkrachtpakket een prijsplafond aan voor elektriciteit en/of gas tot een bepaald gebruik. Daarnaast kondigt minister Adriaansens van Economische Zaken en Klimaat aan dat er rond november een steunpakket komt voor ondernemers. Het is nog onduidelijk hoe deze plannen eruit komen te zien.  

(Bron: Alfa)

Ook nieuwe heffing box 3 onredelijk volgens rechter

Al sinds 2013 loopt er een juridische strijd tegen de belastingheffing in box 3. Het forfaitaire rendement blijkt in de praktijk namelijk niet meer haalbaar zonder daar veel risico voor te moeten nemen. De strijd rondom de box 3 heffing is nu een nieuw hoofdstuk ingegaan. Eerder oordeelde de Hoge Raad dat de oude forfaitaire box 3-heffing te hoog was. Reparatie hiervan liet de Hoge Raad echter aan de wetgever. De wet werd per 2017 aangepast door het toepassen van een veronderstelde vermogensmix en rendementsklassen. In twee zaken in augustus 2021 oordeelde de rechtbank Noord-Nederland dat ook dit nieuwe stelsel ongeoorloofd is. Ook nu laat de rechter aanpassing over aan de wetgever. In dit artikel zetten we uiteen wat dit voor uw vermogen betekent.

Bezwaren tegen box 3 zijn voor de jaren 2017-2020 aangewezen als massaalbezwaarprocedure. De massaalbezwaarprocedure betekent dat de rechtsvraag wordt voorgelegd en uitgeprocedeerd tot en met de hoogste rechter. Hiervoor zijn voor de jaren 2017 en 2018 ieder zes proefprocedures bij verschillende rechtbanken door de Belastingdienst en de Bond van Belastingbetalers geselecteerd. Deze proefprocedures zijn representatief voor alle bezwaarmakers. Als de uitspraak van de rechter in de proefprocedure onherroepelijk vaststaat, zal de Belastingdienst een collectieve uitspraak doen op alle bezwaren die meedoen met de massaalbezwaarprocedure.

De eerder genoemde uitspraken van de rechter gaan om twee zaken die geselecteerd zijn als proefprocedure over de jaren 2017 en 2018 bij de Rechtbank Noord Nederland. De rechter stelt vast dat de wetgever wist dat er verschillende rendementen worden behaald bij sparen en beleggen, en dat 40% van alle belastingbetalers alleen over spaargeld beschikt en niet belegt. Om dan toch voor alle belastingplichtigen dezelfde vermogensmix van sparen en beleggen te veronderstellen, is volgens de rechtbank onredelijk. Dit wijkt voor een te grote groep niet-beleggers teveel af van de werkelijkheid. De uitvoerbaarheid van de belastingheffing door de Belastingdienst rechtvaardigt deze heffing niet volgens de rechtbank.

Deze twee uitspraken zijn in lijn met de eerdere conclusie van de Advocaat-Generaal, die de Hoge Raad adviseert. De rechtbanken Gelderland en Noord-Holland oordeelden eerder juist het tegenovergestelde, namelijk dat de nieuwe vermogensrendementsheffing wel toelaatbaar is. Andere rechtbanken moeten nog oordelen. De verwachting is dat uiteindelijk de Hoge Raad een eindoordeel zal vellen.

De belastingplichtige krijgt ondanks de voor hem of haar positieve uitspraak geen vermindering van de belastingheffing. Volgens de rechtbank moet de wetgever dit gaan oplossen. Tot nu toe heeft het kabinet geen haast gemaakt om de heffing van box 3 aan te passen, bijvoorbeeld naar een heffing naar werkelijk rendement. Demissionair Staatssecretaris Vijlbrief wil dat het nieuwe kabinet een nieuwe regeling voor belasting op vermogen ontwerpt. De moties om dit proces te versnellen zijn recent ingediend.

(Bron: DRV)

Afschaffing aftrek scholingsuitgaven

De fiscale regeling voor aftrek van scholingsuitgaven in de inkomstenbelasting vervalt per 1 januari 2022. Daarvoor in de plaats komt de Subsidieregeling STAP-budget (Stimulans van de Arbeidsmarktpositie). Misschien kunt u in 2021 nog extra profiteren van de fiscale aftrek door scholingskosten vooruit te betalen of uw opleiding/studie eerder te beginnen en de kosten nog in 2021 te betalen.

Het STAP-budget

Werkenden en werkzoekenden kunnen een STAP-budget van maximaal €1.000 euro aanvragen voor scholing en ontwikkeling. Met het geld uit het STAP-budget kan een opleiding, training of cursus worden gevolgd. Voorwaarde is dat de gekozen scholingsactiviteit geregistreerd staat in het STAP-scholingsregister.

De aanvraag van het STAP-budget kan vanaf 1 maart 2022 worden gedaan via het STAP-portaal van het UWV. Dit kan per persoon één keer per jaar. Als de aanvraag door het UWV is goedgekeurd, wordt het bedrag rechtstreeks betaald aan de opleider. 

Meer over de voorwaarden en het aanvragen vindt u vanaf 1 maart 2022 op het STAP-portaal van UWV. 

Voorsorteren op afschaffing aftrek scholingsuitgaven

Scholingsuitgaven zijn lang niet altijd aftrekbaar uw belastingaangifte, er gelden strenge voorwaarden. Zie ook de site van de Belastingdienst. Maar voldoet u aan de voorwaarden, dan zal het huidige systeem van fiscale aftrek al snel voordeliger zijn dan de Subsidieregeling STAP.

Voor de fiscale aftrek van scholingsuitgaven wordt aangesloten bij het moment van betaling. Bent u al begonnen met een studie of staat u op het punt deze te starten en voldoet u aan de voorwaarden voor de aftrek? Dan kan het voordelig zijn om in 2021 nog een bedrag vooruit te betalen of uw opleiding/studie eerder te beginnen. In dat laatste geval moet u er dan wel voor zorgen dat u de kosten ook (zoveel mogelijk) in 2021 verschuldigd bent en ook daadwerkelijk betaalt.

LET OP BIJ VOORUITBETALING

Een eenmalige betaling in 2021 van collegegeld voor het studiejaar 2021/2022 waarvan is afgesproken dat dat zowel in termijnen als ineens (in 2021) kan worden betaald, kunt u dus naar onze mening wel in 2021 in zijn geheel als scholingsuitgaven in aanmerking nemen. Maar een vooruitbetaling moet wel zijn overeengekomen en er mag geen sprake zijn van een depotstorting waarover u feitelijk nog steeds kunt beschikken.

(Bron: Flynth)

Fiets van de zaak: een interessant alternatief?

Vanaf 2020 geldt een nieuwe regeling voor de fiets de zaak. Die regeling maakt een eind aan allerlei administratieve ballast. Hoe werkt de regeling en is de fiets van de zaak interessant voor u of uw werknemers?

De oude fietsregeling

De oude fietsregeling bracht veel administratieve rompslomp met zich mee. Voordat de nieuwe regeling werd ingevoerd, moest u namelijk voor het gebruik van een fiets van de zaak exact bijhouden hoeveel u privé en zakelijk fietst. Dat is bij een fiets zonder kilometerteller nog veel lastiger dan bij een auto van de zaak.

De nieuwe fietsregeling

Om dit administratief makkelijker te maken, is per 2020 een nieuwe fietsregeling ingevoerd. Hierbij geldt een vast bijtellingspercentage van 7% en de rittenregistratie is komen te vervallen.

Bijtelling fiets van werknemer 

Gaat het om een fiets van een werknemer, dan geldt de bijtelling als de fiets door de werkgever ter beschikking is gesteld. Het maakt daarbij niet uit of u als werkgever de fiets hebt gekocht of geleast. De bijtelling wordt bij werknemers tot het belaste loon gerekend. De werkgever draagt hierover loonbelasting en premies af.

Niet bij direct eigendom

Belangrijk hierbij is wel dat het bij deze nieuwe 7%-bijtellingsregeling niet mag gaan om een fiets die direct eigendom wordt van de werknemer. Zou dat wel het geval zijn, dan is op het moment van het verstrekken of vergoeden van de fiets de hele waarde van die fiets in één keer belast als loon in natura.

Bijtelling fiets van ondernemer

Bent u ondernemer, dan krijgt u ook een bijtelling voor het privégebruik van de fiets als u de fiets tot het vermogen van uw onderneming rekent of als de fiets door uw onderneming wordt geleast. In principe komen dan alle kosten in aftrek op de winst.

Correctie bij privédoeleinden en/of woon-werkverkeer

Echter, als u de fiets ook voor privédoeleinden en/of woon-werkverkeer gebruikt, wordt de aftrek van de kosten deels gecorrigeerd door een privéonttrekking (de ‘bijtelling’) weer bij de winst te tellen.

Bijtelling bedraagt 7%

De bijtelling, ofwel onttrekking voor het privégebruik van de fiets van de zaak, bedraagt op jaarbasis 7% van de waarde van de fiets (inclusief btw).

(Bron: De Jong & Laan)

Prinsjesdagradar: fiscale coronamaatregelen voor ondernemers

De derde dinsdag van september: Prinsjesdag. Voor ondernemers een belangrijk moment, niet alleen om te horen wat er uit ‘het koffertje’ komt, maar ook om nog even terug te kijken op de afgelopen periode in 2020. Welke belangrijke thema’s zijn aan bod gekomen? En hoe kan ik daar als ondernemer (nog beter) op inspringen? Ook kijken we tijdens Prinsjesdag vooruit, naar het nieuwe begrotingsjaar en welke nieuwe wet- en regelgeving we kunnen verwachten. Wij grijpen bij Flynth de aanloop naar Prinsjesdag aan, om door middel van een reeks artikelen stil te staan bij een aantal belangrijke thema’s voor ondernemers. Want wat er in het koffertje zit, weten we nog niet. Wat er bij onze klanten aan belangrijke thema’s leeft, wel! 

Bea Boetje, Senior Belastingadviseur  

Bea Boetje is al decennialang actief als fiscaal jurist. Sinds 2007 zet ze haar kennis en ervaring in bij Flynth om ondernemers in het mkb te helpen bij wet- en regelgeving. Meestal gaat het dan om bv’s en dus om vennootschapsbelasting, maar ook eenmanszaken kunnen bij haar terecht voor advies op het gebied van inkomstenbelasting. Ze legt graag uit wat voor fiscale maatregelen ondernemers kunnen verwachten op prinsjesdag. 

Alles op alles voor ondernemers 

‘Ik heb al heel wat koffertjes voorbij zien komen in mijn loopbaan. Ik herinner me bijvoorbeeld dat op Prinsjesdag 2008 iedereen heel positief was. Maar drie weken later vielen de banken in Amerika om en veranderde alles. Zo zal het dit jaar niet gaan. Corona bepaalt al sinds maart het nieuws. Er waren plannen om het belastingstelsel te wijzigen, maar die zijn allemaal tot stilstand gekomen. De overheid zet nu alles op alles om het economisch bestel in stand te houden en ondernemers te redden. Ik verwacht dan ook geen grote nieuwe beleidswijzigingen.’ 

Coronareserve 

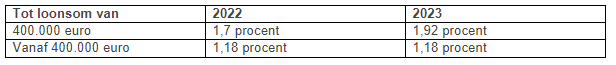
‘Het is goed dat de coronamaatregelen nu wettelijk verankerd gaan worden. Een prettige regeling voor ondernemers in de vennootschapsbelasting is bijvoorbeeld de fiscale coronareserve. Die zorgt ervoor dat ze in de belastingaanslag over 2019 alvast rekening kunnen houden met de door corona geleden verliezen in 2020. Dat is heel belangrijk voor bv’s. Zeker omdat de eerder in het vooruitzicht gestelde verlaging van de vennootschapsbelasting niet doorgaat, zodat de overheid meer geld overhoudt om corona aan te pakken. De verlaging van het tarief in de eerste schijf van 16,5% naar 15% wordt wel doorgevoerd, maar de belastbare winstgrens wordt daarbij verhoogd van € 200.000 naar € 400.000. Voor winsten boven de € 400.000 blijft het tarief van 25% gelden.    

TOGS en TVLK  

‘Voor mkb-bedrijven en zzp’ers was er eerder een eenmalige Tegemoetkoming Ondernemers Getroffen Sectoren van € 4.000 als compensatie voor schade door corona. Later is daar de Tegemoetkoming Vaste Lasten bij gekomen met een maximum van € 50.000 in 4 maanden. Deze tegemoetkomingen zijn vrijgesteld van belasting en hoeven niet terugbetaald te worden.’ 

Voorstel “Wet bedrag ineens, RVU en verlofsparen” 

‘Als uitvloeisel van het pensioenakkoord ligt er nu een voorstel voor de ‘Wet bedrag ineens, RVU en verlofsparen. Deze biedt mogelijkheden om maximaal 10% van de waarde van het ouderdomspensioen af te kopen. Daarnaast uitbreiding tot 100 weken om vakantieverlof en compensatieverlof op te sparen om de arbeidsperiode tot de AOW leeftijd te overbruggen.’  

Overdrachtsbelasting 

‘Er is sprake van een mogelijke afschaffing van de overdrachtsbelasting voor starters op de woningmarkt. Iedereen die een woning koopt waarin de koper zelf niet gaat wonen gaat het tarief omhoog naar 8%.  Enorme gevolgen derhalve voor beleggers en woningcorporaties. Ook wordt overwogen de overdrachtsbelasting voor bedrijfspanden te verhogen van 6 naar 8% in plaats van 7%.’  

Uitstel van betaling 

‘Vanwege corona biedt de Belastingdienst ondernemers de mogelijkheid om betaling uit te stellen over de periode februari tot en met september 2020. Dit kunnen ze nog tot 1 oktober aanvragen. Uiteindelijk moet die belasting wel alsnog betaald worden. Inmiddels is duidelijk dat daarvoor een realistische regeling komt met een ruime termijn van 24 maanden: van januari 2021 tot en met januari 2023. Daarbij is de Belastingdienst bereid tot regelingen op maat. Let op: vanaf 1 oktober geldt dit bijzondere beleid niet meer en is het veel lastiger om eventueel uitstel te krijgen.’ 

Kleine regelingen 

‘Ik verwacht verder geen spectaculaire maatregelen, maar wel veel kleine regelingen om ondernemers, werkgevers en werknemers te helpen – zoals die er nu ook al zijn. Zo komt er wellicht een nieuwe belastingaftrek, de zogenoemde Baangerelateerde Investerings Korting (BIK), om investeringen in werkgelegenheid aan te moedigen. Verder mogen mensen die vanwege de coronacrisis een betaalpauze hebben afgesproken voor hun hypotheek toch later hypotheekrente aftrekken van de belasting. Werkgevers mogen hun werknemers meer belastingvrije vergoedingen geven, bijvoorbeeld voor apparatuur en meubilair om goed thuis te kunnen werken. En als een werknemer minder met het OV reist en de werkgever zijn vergoeding daarom beperkt, mag hij de kosten van een abonnement dat gewoon doorloopt wel aftrekken van de belasting.’ 

(Bron: Flynth)

BTW-regels fiets van de zaak aangepast

Het besluit waarin de BTW-aftrek op fietsen van de zaak is geregeld is aangepast vanwege de nieuwe fiscale regeling die sinds 1 januari 2020 geldt.

De wijziging van het besluit van 11 juli 2012 (Heffing privégebruik auto en toepassing BUA) is in de Staatscourant van 30 december 2019 gepubliceerd. De belangrijkste wijziging betreft § 3.5 Bua en de verstrekking van fietsen. Deze paragraaf kan ook worden toegepast als de ondernemer fietsen leaset en ter beschikking stelt aan zijn werknemer(s).

De ondernemer kan de fiets die hij verstrekt of ter beschikking stelt, aanschaffen of leasen. Als is vermeld ‘inkoopprijs’ of ‘aanschafprijs’, wordt daaronder ook begrepen de in totaal te betalen leasetermijnen. Als is vermeld ‘inkoop’ of ‘aanschaf’ wordt daaronder ook begrepen lease.

Voor leasefietsen geldt dat het BTW-bedrag dat is begrepen in de leasetermijnen volledig in aftrek kan worden gebracht totdat het totaal van die in aftrek gebrachte bedragen het maximum van € 130 (21/121 x € 749) heeft bereikt.

De nieuwe fietsregeling komt er in het kort op neer dat voor een ter beschikking gestelde fiets slechts 7% van de cataloguswaarde tot het loon moet worden gerekend. Over deze 7% moet de werknemer belasting betalen.

(Bron: Accountancyvanmorgen)

Ook nog scholingsaftrek in 2020 en 2021

De fiscale scholingsaftrek gaat verdwijnen, maar niet vóór 2022. Dat betekent dat de aftrek in 2020 en 2021 nog overeind blijft. Dit blijkt uit een brief van minister Koolmees van SZW.

Scholingsaftrek

Via de scholingsaftrek kunnen bepaalde kosten van scholing onder voorwaarden in aftrek op het inkomen worden gebracht.

Het betreft met name de kosten van:

  • lesgeld
  • cursusgeld
  • collegegeld
  • examengeld
  • verplicht gestelde leer- en beschermingsmiddelen

Aftrek vervangen door subsidie

Het kabinet beoogt al enkele jaren de scholingsaftrek te vervangen door een subsidie. Hierdoor zou het voordeel van de tegemoetkoming niet langer inkomensafhankelijk zijn.

Uitvoering

De uitvoering van een individuele subsidie inzake scholingskosten is voor het UWV nogal gecompliceerd, zo blijkt uit eerder genoemde brief van Koolmees.

Daarom kan deze subsidie niet eerder dan per 2022 worden ingevoerd. De fiscale aftrek blijft daarom tot die tijd gehandhaafd.

Aftrekbaar van de winst

De scholingsaftrek staat los van het feit dat scholingskosten van een ondernemer zelf ten laste van de winst kunnen komen. Dit is alleen anders als er een te ver verwijderd zakelijk belang is.

Ook de scholingskosten ten aanzien van zijn werknemers kunnen in beginsel ten laste van de winst worden gebracht.

(Bron: De Jong en Laan)

Oordeel EHRM over box 3 geldt voor iedereen

Staatssecretaris Snel van Financiën heeft aangegeven dat als de procedure over de box 3-heffing bij het Europees Hof voor de Rechten van de Mens (EHRM) in het voordeel van de belastingplichtige wordt beslecht, deze uitkomst ook zal gelden voor alle anderen. De belastingplichtigen die onder de massaalbezwaarprocedure 2013 en 2014 vallen hoeven dan niet ook nog naar het EHRM te stappen om hun gelijk te krijgen.

In juni 2019 heeft de Hoge Raad aangegeven dat de box 3-heffing over 2013 en 2014 in strijd was met artikel 1 van het EVRM, maar onze hoogste rechter vond wel dat er dan ten aanzien van de heffing sprake moest zijn van een buitensporig zware last.  De Bond voor Belastingbetalers is hierop in opdracht van een aantal belastingplichtigen een procedure gestart bij het EHRM. Zij wil van het EHRM weten of de box 3-heffing over 2013 en 2014 een schending is van artikel 1 van het EVRM.

Eenzelfde financiële vergoeding krijgen

Krijgen deze belastingplichtigen gelijk dan zouden in principe alle andere belastingplichtigen die onder de massaalbezwaarprocedure vallen ook een individueel verzoekschrift bij het EHRM moeten indienen om gelijk te krijgen. Dit vindt de staatssecretaris echter ongewenst. Hij belooft daarom dat als het EHRM concludeert dat de box 3-heffing een schending van artikel 1 van het EVRM is in de zaak van de Bond voor Belastingbetalers, alle deelnemers aan de massaalbezwaarprocedure uit de aanwijzing eenzelfde financiële vergoeding krijgen als de belastingplichtigen uit de EHRM-zaak.

(Bron: Rendement)

Tweede Kamer wil af van toeslagenstelsel

De Tweede Kamer wil dat de regering diverse varianten uitwerkt waarbij het toeslagenstelsel geheel verdwijnt en wordt vervangen door bijvoorbeeld alternatieve inkomensafhankelijke arrangementen, (uitkeerbare) heffingskortingen, decentralisatie van toeslagen en/of verhoging van het wettelijk minimumloon en uitkeringen. Dat staat in een op 10 december 2019 aangenomen motie.

Ook werd een motie aangenomen waarin wordt verzocht de uitvoering bij de Belastingdienst aan te passen naar aanleiding van de uitspraak van de Raad van State van 23 oktober 2019 (V-N 2019/52.20 en V-N 2019/52.21). Ook moet de wet per 1 juni 2020 worden gewijzigd.

Er werden nog vijf andere moties aangenomen. Hierin wordt de regering onder andere opgeroepen ervoor te zorgen dat ouders die meer schade geleden hebben binnen de CAF-zaken op de meest eenvoudige wijze en zonder tegenwerking hun recht kunnen halen. Ook moet de status “fraudeur” zo snel mogelijk worden geherwaardeerd bij iedereen die sinds 2009 deze status heeft gekregen als gevolg van vermeende fraude met kinderopvangtoeslagen.

(Bron: Taxlive)