Waar goed op letten bij vooringevulde aangifte 2018?

De vooringevulde aangifte inkomstenbelasting 2018 staat vanaf 1 maart weer klaar om gecheckt en aangevuld te worden. Deze moet dan vóór 1 mei bij de Belastingdienst weer binnen zijn. Belastingplichtigen die de aangifte al vóór 1 april indienen, krijgen gegarandeerd bericht van de fiscus vóór 1 juli 2019. Doen zij aangifte na 1 april, maar wel vóór 1 mei, dan zal de fiscus proberen om vóór 1 juli een bericht te sturen. Als er een bericht vóór 1 juli wordt ontvangen, komt er in ieder geval geen belastingrente (tool) om de hoek kijken.

Veranderingen ten opzichte van 2017

Er zijn in de aangifte weer een aantal veranderingen ten opzichte van 2017 doorgevoerd. De belangrijkste veranderingen zijn:

  • Het tarief voor de aftrekbare kosten ten aanzien van uw eigen woning (tool) is weer aangepast als u in de hoogste schijf valt. Voor 2018 is dit percentage 49,5%.
  • De forfaitaire percentages in box 3 (tool) zijn weer aangepast (naar beneden):
  1. Vermogen van nul tot € 70.800: 2/3 deel belast tegen 0,36% en 1/3 deel tegen 5,38%.
  2. Vermogen van € 70.800 tot € 978.000:  21% belast tegen 0,36% en 79% tegen 5,38%.
  3. Vermogen boven de 978.000: 100% tegen 5,38%.

De 30%-heffing is wel gebleven. Het heffingsvrije vermogen is wel omhoog gegaan naar € 30.000. 

Aandacht voor de fiscale partner

Is er een fiscale partner aanwezig, dan is het belangrijk om daar bij het indienen van de aangifte extra aandacht aan te besteden. In de aangifte mogen beide partners bepaalde inkomsten en aftrekposten namelijk onderling verdelen. Dit kan een fiscaal voordeel opleveren. De volgende inkomsten en aftrekposten zijn onder andere te verdelen tussen de partners:

  • het saldo van de inkomsten en aftrekposten van de eigen woning;
  • het voordeel uit aanmerkelijk belang (box 2);
  • de gezamenlijke grondslag voor sparen en beleggen (box 3);
  • uitgaven voor specifieke zorgkosten.

Iedere verdeling is mogelijk, maar in totaal moet natuurlijk wel 100% van de inkomsten en aftrekposten meegenomen worden.

Uitstel aanvragen

Gaat het niet lukken om de aangifte op tijd (voor 1 mei 2019) te doen? Vraag dan uitstel aan. Dat kan door middel van een telefoontje naar 0800-0543 of schriftelijk. Met het doorgeven van  het burgerservicenummer, wordt al snel uitstel tot 1 september 2019 verleend.

(Bron: Rendement)

Nieuwe aandachtspunten aangifte IB 2018

De Belastingdienst heeft het tweede deel van de aandachtspunten voor de aangifte inkomstenbelasting 2018 gepubliceerd.

In de tweede handreiking gaat het om de volgende onderwerpen:

– Resultaat overige werkzaamheden (ROW)
– Afkoop lijfrente
– Onjuiste verdeling – fiscaal partnerschap
– Ervenrekening
– Cryptovaluta

Resultaat overige werkzaamheden

Uit voorgaande jaren blijkt dat het opgeven van ‘resultaat uit overige werkzaamheden (ROW)’ (te) vaak niet gebeurt. Sommige belastingplichtigen vergeten die inkomsten in te vullen. Anderen weten niet precies welk bedrag zij als inkomsten moeten aangeven en welke kosten ze mogen aftrekken. Men moet de ROW zelf aangeven in de aangifte IB.
Opdrachtgevers geven dergelijke betalingen voor werkzaamheden of diensten door aan de Belastingdienst. Dit is het geval als de opdrachtnemer niet in dienstbetrekking is bij de opdrachtgever, of de opdrachtnemer de werkzaamheden of diensten niet als ondernemer verricht. Deze gegevens staan echter niet in de vooraf ingevulde aangifte (VIA). Alle bedragen die de ondernemer voor zijn werkzaamheden heeft ontvangen, moeten aangegeven worden als inkomsten uit overig werk. Dit gaat dus om inkomsten én onkostenvergoedingen. De kosten van de inkomsten uit overig werk die direct te maken hebben met deze inkomsten (zakelijke kosten) mogen afgetrokken worden. Voor een aantal van deze kosten is een vast bedrag aftrekbaar. Er zijn ook kosten die niet aftrekbaar zijn, of alleen als ze boven een bepaald drempelbedrag uitkomen.

Afkoop lijfrente

Wie een lijfrenteverzekering afkoopt, moet de afkoopsom in de aangifte vermelden. De afkoopsom is belast in box 1. Het valt de Belastingdienst op dat belastingplichtigen de in de VIA opgenomen afkoopsommen naar een onjuiste categorie in de aangifte verplaatsen of ze uit de aangifte verwijderen. Omdat de afkoop in de VIA al is ingevuld moet u de juistheid van het bedrag controleren aan de hand van de opgave van de bank of verzekeraar.

Over de afkoopsom moet men  meestal 20% revisierente betalen. Vaak geven belastingplichtigen de revisierente niet op in de aangifte. Als de lijfrenteverzekering is afgekocht binnen 10 jaar is sprake van de tegenbewijsregeling. In deze situaties is men waarschijnlijk minder revisierente verschuldigd. Op de internetsite van de Belastingdienst staat een rekentool.

Onjuiste verdeling – fiscale partners

Fiscale partners kunnen een aantal gemeenschappelijke inkomensbestanddelen onderling verdelen. Dit geldt voor bepaalde inkomensbestanddelen van box 1 en inkomen box 2 en box 3. Om deze onderlinge verdeling toe te passen, moeten de partners het hele jaar elkaars fiscale partner zijn. De verdeling van ‘inkomensbestanddelen box 1 eigen woning’ en de toedeling van ‘vermogensbestanddelen box 3’ blijkt niet altijd goed te gaan in aangiften van fiscale partners. Er ontstaat een onjuiste verdeling als fiscale partners:

  • meer of minder dan 100% van het te verdelen inkomensbestanddeel van de eigen woning aangeven en
  • minder dan 100% van de te verdelen vermogensbestanddelen aan elkaar toedelen

De belangrijkste elementen die fiscale partners onderling kunnen verdelen zijn:

  • het saldo van de inkomsten en aftrekposten van de eigen woning;
  • de gezamenlijke grondslag sparen en beleggen (box 3);
  • het (restant) persoonsgebonden aftrek.

Fiscale partners kunnen de onderlinge verdeling wijzigen zolang de definitieve aanslagen van beide partners nog niet onherroepelijk zijn vastgesteld. Een definitieve aanslag is onherroepelijk als de termijn van 6 weken voor bezwaar, beroep, hoger beroep of cassatie is verstreken. 

Ervenrekening

De Belastingdienst ziet in de praktijk dat erfgenamen vaak ten onrechte vergeten een ervenrekening op te nemen in hun aangifte IB. De ervenrekening vormt een onderdeel van de totale (onverdeelde) nalatenschap. Erfgenamen moeten het saldo op de peildatum van een ervenrekening dan ook aangeven in box 3 van hun aangifte IB. In het jaar dat de nalatenschap is verdeeld tussen, en/of ter beschikking is gesteld aan, de erfgenamen, kunnen twee situaties ontstaan:

1. De erfgenamen heffen de rekening op: de ervenrekening hoeft niet meer opgenomen te worden in de aangifte IB.

2. De ervenrekening blijft bestaan: het erfdeel moet nog worden opgegegeven in de aangifte IB.

Cryptovaluta

Wie in het bezit is van cryptovaluta, behorend tot het privévermogen, geeft de waarde in het economisch verkeer aan op 1 januari (peildatum). Gebruik hierbij de koers op de peildatum van het gebruikte omwisselplatform.

Ondernemers voor de inkomstenbelasting die betalingen ontvangen in cryptovaluta voor diensten of leveringen moeten deze omrekenen naar euro’s. Het omgerekende bedrag rekent u tot zijn omzet. Mogelijk maakt de ondernemer winst of verlies bij het omwisselen. Dat komt tot uitdrukking in de winst-en-verliesrekening. Ook als de ondernemer is voor de omzetbelasting en voor zijn diensten of leveringen betalingen ontvangt in cryptovaluta, moeten deze omgerekend worden. Bij de btw-aangifte geeft men vervolgens het bedrag in euro’s op.

Belastingdienst, 15 februari 2019
Uitbetaling heffingskortingen verder afgebouwd

Op de te betalen belasting over uw inkomen, mag u de heffingskortingen in aftrek brengen. Als u zelf te weinig belasting betaalt om deze heffingskortingen te kunnen verrekenen, krijgt u de niet-gebruikte heffingskortingen uitbetaald door de Belastingdienst. Deze mogelijkheid wordt de komende jaren afgebouwd.

Waarom?
De reden van de overheid om het uitbetalen van heffingskortingen af te bouwen, is om het verdienen van eigen inkomen te stimuleren. Dan kan men namelijk zelf de heffingskortingen verzilveren.

Hoe werkt het?
Op de te betalen belasting over uw inkomen, mag u eerst de heffingskortingen in aftrek brengen. Als u zelf te weinig belasting betaalt om de heffingskortingen te kunnen verrekenen, krijgt u de niet-gebruikte heffingskortingen uitbetaald door de Belastingdienst. Dit kan onder de voorwaarde dat uw partner voldoende belasting betaalt. De uitbetaling vindt alleen plaats voor de algemene heffingskorting, de arbeidskorting en de inkomensafhankelijke combinatiekorting. Deze uitbetaling wordt al sinds 2009 afgebouwd, maar de mogelijkheid wordt vanaf 2019 verder beperkt.

Geleidelijke afbouw
Van genoemde kortingen kan dit jaar nog 26,7% worden geïnd als uw partner voldoende belasting betaalt. In 2020 is dit nog maar 20%, in 2021 nog 13,3%, in 2022 nog 6,7% en vanaf 2023 niets meer.

Let op!
De afbouw van de uitbetaling van de algemene heffingskorting geldt niet als degene die de heffingskortingen wil verrekenen vóór 1 januari 1963 geboren is. Dan is er wel recht op de volledige heffingskorting als de partner voldoende belasting betaalt. Deze uitzondering geldt niet voor de arbeidskorting en de inkomensafhankelijke combinatiekorting.

Afbouw omzeilen via box 3
Is het genereren van eigen inkomsten moeilijk of onmogelijk, dan kan de afbouw omzeild worden als er voldoende vermogen aanwezig is in box 3. Hierover moet namelijk inkomstenbelasting worden betaald, waarop de heffingskortingen dan in mindering kunnen worden gebracht.

Vrije verdeling
Het vermogen in box 3 mag tussen u en uw partner vrij verdeeld worden. Partners die getroffen dreigen te worden door de afbouw, kunnen er daarom het beste voor kiezen om degene die de heffingskortingen(en) niet volledig kan verrekenen, voldoende vermogen toe te kennen.

Hoeveel vermogen toekennen?
Hoeveel belasting u over uw vermogen in box 3 betaalt, is afhankelijk van de omvang van uw vermogen. Hoe meer vermogen u bezit, hoe meer u betaalt. U en uw partner moeten daarom berekenen hoeveel vermogen ze ieder bij een bepaalde verdeling aan belasting betalen. Zorg dat degene die onvoldoende inkomsten heeft om de heffingskorting(en) te verrekenen, genoeg vermogen toebedeeld krijgt om deze toch te kunnen verrekenen.

U heeft een bv?
Bezitten u en uw partner minimaal 5% van de aandelen in een bv, dan wordt dit bezit aangemerkt als aanmerkelijk belang (box 2). De inkomsten hieruit zijn eveneens vrij te verdelen tussen partners. U kunt uw partner ook een deel van het inkomen uit aanmerkelijk belang toekennen, zoals dividend. Ook op deze manier kunnen de heffingskortingen toch worden verzilverd. Het kunnen benutten van heffingskortingen kan zelfs een reden zijn om alsnog dividend uit te keren. In feite is daarover dan geen belasting verschuldigd omdat heffingskortingen worden gebruikt die anders verloren waren gegaan.

Heeft u vragen over de afbouw van de heffingskortingen, neem dan contact met uw adviseur.

Hoge Raad vindt dubbele Zvw-bijdrage bij FOR-lijfrente te gortig

De Hoge Raad verlaagt het bijdrage-inkomen van een ondernemer met het bedrag van diens lijfrentestorting vanuit de fiscale oudedagsreserve.

De zaak (23 november 2018, ECLI:NL:HR:2018:2175) verloopt als volgt. Een ondernemer staakt in 2014 zijn onderneming. De ondernemer zet van de fiscale oudedagsreserve (FOR) een bedrag van € 18.500 om in een lijfrente (artikel 3.128 Wet IB 2001). De inspecteur brengt de ondernemer een inkomensafhankelijke bijdrage Zorgverzekeringswet (Zvw) in rekening over een bijdrage-inkomen van € 18.500. Op dit bijdrage-inkomen is de betaalde lijfrentepremie niet in mindering gekomen. Dat deze premie niet in aftrek komt op het bijdrage-inkomen, is in overeenstemming met de wet. De ondernemer berust hier echter niet in en stapt naar de rechter.

Hof Den Haag oordeelt dat de ondernemer die pensioen opbouwt met een lijfrente, ongelijk wordt behandeld ten opzichte van werknemers die een pensioen opbouwen via hun werkgever. De eigen bijdrage in de pensioenregeling verlaagt namelijk wel het bijdrage-inkomen van deze werknemers. Lijfrentepremies doen dat niet. Volgens het hof is deze ongelijke behandeling niet gerechtvaardigd, maar het hof ziet geen mogelijkheden tot rechtsherstel.

De Hoge Raad ziet die mogelijkheid daarentegen wel en verleent de ondernemer alsnog de door hem gewenste aftrek op het bijdrage-inkomen van de door hem betaalde lijfrentepremie vanuit de FOR. Voor de goede orde: de latere lijfrentetermijnen behoren wél tot het bijdrage-inkomen voor de Zvw.

Belang voor de praktijk

Dit is wat ons betreft de belangrijkste lijfrente-uitspraak van 2018. Het is velen al jaren een doorn in het oog dat de Belastingdienst bij lijfrenten twee keer een bijdrage Zvw berekent. Dat is weliswaar in overeenstemming met de wet, maar twee keer de Zvw-bijdrage betalen – de eerste keer doordat de storting niet in aftrek komt en de tweede keer bij uitbetaling van de lijfrentetermijnen – voelt toch niet goed.

De vraag is wat de reikwijdte van deze uitspraak is? Geldt de aftrek van lijfrentestortingen op het bijdrage-inkomen nu in zijn algemeenheid, dus ook bij het benutten van jaarruimte of reserveringsruimte (ruime lezing), of is deze beperkt tot stakende ondernemers die hun FOR omzetten (enge lezing)? Kortom, wanneer is er nu sprake van een discriminerende ‘dubbelop-situatie’ die rechtgezet wordt? Dat punt is vooralsnog onduidelijk. Hopelijk komt deze duidelijkheid alsnog snel.

Voorts is het de vraag hoe de Belastingdienst aan deze uitspraak praktisch uitwerking gaat geven. Moet een belastingplichtige in een voorkomend geval via een bezwaarschrift een en ander regelen of wordt dit in een automatisch proces ingeregeld? Ook dat is op dit moment nog onduidelijk. Feit is dat de systemen van de Belastingdienst hier momenteel nog niet op zijn ingericht.

Ten slotte is het de vraag of de wetgever de handschoen oppakt om de Zvw-wetgeving in overeenstemming te brengen met deze uitspraak. Wat ons betreft mag de hele financiering van de Zvw wel eens kritisch tegen het licht worden gehouden. Er zijn nog wel meer onrechtvaardigheden glad te strijken. Twee voorbeelden:

  1. Een tweede ‘dubbelop-situatie’ kan ontstaan na echtscheiding. Gesteld dat iemand aan zijn ex-partner alimentatie betaalt of een deel van zijn pensioen doorbetaalt, dan wordt bij hem de inkomensafhankelijke bijdrage Zvw berekend over zijn inkomen zónder rekening te houden met de alimentatie- c.q. pensioendoorbetalingsverplichting. Desalniettemin is de ex-partner over het ontvangene zelf ook opnieuw de inkomensafhankelijke bijdrage Zvw verschuldigd. Ook dit komt weinig rechtvaardig over. Dat de wetgever deze ‘dubbelop-situaties’ bewust heeft geaccepteerd, maakt dit niet anders.
  2. Periodieke uitkeringen behoren tot het bijdrage-inkomen. De afkoopsom van een aanspraak op periodieke uitkeringen daarentegen niet (tenzij van dezelfde uitvoerder in het belastingjaar andere periodieke uitkeringen worden ontvangen). De rekeninghouder van een stamrechtrekening, die een inkomensoverbrugging wenst tot zijn AOW, kan dan beter kiezen voor het periodiek gedeeltelijk opnemen (afkoop) van zijn tegoed in plaats van een uitkeringsreeks aankopen. In het laatste geval is hij de Zvw-bijdrage verschuldigd over de ontvangen termijnen, in het eerste geval in principe niet.

(Bron: Taxlive)

Voorlopige aanslag IB 2019 in sommige situaties verkeerd berekend

Het is mogelijk dat de Belastingdienst de loonheffing in de voorlopige aanslag inkomstenbelasting voor 2019 verkeerd heeft berekend waardoor de de teruggave groter is dan verwacht of het te betalen bedrag lager.

De Belastingdienst stuurt een excuusbrief en een nieuwe aanslag waarin de loonheffing juist is berekend. De aanslag is mogelijk verkeerd berekend wanneer alle, onderstaande situaties van toepassing zijn:

  • De belastingplichtige is in 2019 jonger dan de pensioengerechtigde leeftijd.
  • De belastingplichtige heeft zowel inkomsten uit tegenwoordige dienstbetrekking als inkomsten uit vroegere dienstbetrekking.
  • Er is sprake van dubbele dienstbetrekking.
  • Het hoogste inkomen uit tegenwoordige dienstbetrekking is lager dan € 6.758.
  • Het hoogste inkomen uit vroegere dienstbetrekking is hoger dan het hoogste inkomen uit tegenwoordige dienstbetrekking.

Bron: Belastingdienst

Alsnog teruggaaf over 2016 voor 175.000 belastingplichtigen

In de aanloop van elk nieuw kalenderjaar worden de heffingskortingen opnieuw vastgesteld. Zo ook voor het jaar 2016. Normaal gebeurt dat tijdig, zodat de Belastingdienst hiermee nog rekening kan houden met de uitbetaling van voorlopige teruggaven. Maar dat was niet het geval met de met €12 verhoogde algemene heffingskorting voor 2016. Die verhoging werd pas bekend in december 2015, waardoor de Belastingdienst daar geen rekening meer mee kon houden bij de uitbetaling van de voorlopige teruggaven. Nu wil het geval dat voor een teruggaaf bij de definitieve aanslagregeling in 2016, net als in 2018 overigens, een minimaal teruggavebedrag gold van € 14. Daarom konden veel belastingplichtigen die genoemde € 12 niet alsnog ontvangen bij de definitieve aanslagregeling. Toch is nu besloten om het bedrag alsnog uit te betalen aan, naar wij hebben begrepen, zo’n 175.000 belastingplichtigen. Behoort u tot die groep? Dan zult u hierover binnenkort een brief ontvangen van de Belastingdienst.

(Bron: RB)

Overzicht box 3 belastingtarieven 2019

U spaart en/of belegt? Dan heeft u te maken met belastingheffing in box 3. Voor het jaar 2019 heeft de staatssecretaris de nieuwe forfaitaire rendementscijfers bekend gemaakt. Bekijk de nieuwe belastingtarieven en lees onze toelichting op de nieuwe tarieven.

Cijfers rendementsklassen 2019

Rendementsklasse Normrendement
I (sparen) 0,13%
II (beleggen) 5,60%

Forfaitaire normrendementen per vermogensschijf 2019

Op basis van deze cijfers per rendementsklasse zijn de volgende forfaitaire normrendementen per vermogensschijf te berekenen voor 2019. Over het normrendement betaalt u in box 3 een belasting van 30 procent. Het belastingdrukpercentage op het box 3 vermogen ziet u in onderstaande tabel.

Uw vermogen Normrendement Belastingdruk (tarief 30%)
€ 30.360* Vrijstelling Vrijstelling
Van € 0** tot en met € 71.650 1,94% 0,58%
Van € 71.651 tot en met € 989.736 4,45% 1,34%
Vanaf € 989.737 5,60% 1,68%

* Het heffingsvrije vermogen bedraagt: € 30.360 (voor fiscale partners wordt dit bedrag verdubbeld).

** Vanaf het heffingsvrije vermogen.

Ook in 2019 betaalt u meer dan 100 procent belasting over uw rente

Omdat het cijfer inzake de rendementsklasse I (sparen) tegenwoordig is gekoppeld aan de maandcijfers over een 12-maandsperiode die eindigt op 30 juni jongstleden, is deze informatie pas recent beschikbaar.

In de eerste vermogensschijf weegt ‘beleggen’ (rendementsklasse II) ook mee. En wel voor circa tweederde deel. Daarom bedraagt het normrendement zelfs al in de eerste vermogensschijf 1,94 procent. Dat is natuurlijk nog altijd veel te hoog ten opzichte van hetgeen een risicomijdende spaarder momenteel daadwerkelijk aan rente ontvangt.

Zelfs met de aanpassingen die sinds 1 januari 2017 bij box 3 zijn doorgevoerd, doet zich nog steeds de situatie voor dat belastingplichtigen meer dan 100 procent belasting betalen over de gerealiseerde rentebate. En dat is in 2019 dus opnieuw het geval.

Verkorten van de referentieperiode

De verkorting van de referentieperiode, in 2017 nog vijf jaar en sinds 2018 nog maar 12 maanden, voor het bepalen van de spaarrente is eigenlijk een listig verhaal. De wijziging is doorgevoerd per 1 januari 2018. Uiteraard sluit het normpercentage op deze manier beter en sneller aan bij het werkelijke rendement. Als de rente stijgt, werkt dat vanwege die kortere referentieperiode beduidend sneller door naar het normrendement van box 3.

Het verkorten van de referentieperiode kan daarom in het voordeel van de belastingdienst uitwerken. Zolang in de eerste vermogensschijf de rendementsklasse II (beleggen) zwaar meetelt, blijft u sowieso last houden van een te hoog normrendement. En zolang de rentevoet laag blijft, blijft box 3 een onrechtvaardig systeem.

(Bron: GT)

Grote wijzigingen in de inkomstenbelasting

Er staan grote veranderingen op komst in de inkomstenbelasting. Allereerst worden de tarieven van de inkomstenbelasting in box 1 bij inkomens vanaf € 20.142 verlaagd per 1 januari 2019. Tevens verdwijnen er in 2021 twee belastingschijven, waardoor er nog slechts twee overblijven.

Op weg naar ‘vlaktaks’

Met de tariefsaanpassing gaat het kabinet op weg naar een vlaktaks, ofwel een belasting met een zelfde tarief voor iedereen. Zover is het echter nog niet. Wel zijn er vanaf 2021 nog slechts twee tarieven, 37,05% en 49,5%.

Tariefsaanpassing in 2019

De aanpassing van de tarieven start in 2019. Het tarief van de eerste schijf, tot een inkomen van € 20.142, gaat met 0,1%-punt omhoog van 36,55% naar 36,65%. Het tarief van de tweede en derde schijf, voor het deel van het inkomen tussen €20.142 en  € 68.507, dalen fors: van 40,85% naar 38,1%. Over het deel van het inkomen boven € 68.507 betaalt men nu 51,95%. Dit wordt volgend jaar 51,75%.

Wat scheelt dat nu netto?

Iemand met een inkomen van bijvoorbeeld € 35.000 gaat door de tariefwijziging volgend jaar € 380 minder belasting betalen. Hogere inkomens profiteren nog meer. Bij een inkomen van bijvoorbeeld  € 65.000 hoort een voordeel van € 1.215. Inkomens tot zo’n € 20.000 betalen echter maximaal twee tientjes meer belasting.

Twee schijven vanaf 2021

Vanaf 2021 hebben we in box 1 nog maar twee belastingschijven. Tot een inkomen van zo’n € 68.500 geldt dan een tarief van 37,05%. Over het meerder geldt een tarief van 49,5%.

Belasting % in box 1
Inkomen max € 20.142
Inkomen max € 34.404 Inkomen max € 68.507 Inkomen > € 68.507
2018 36,55 40,85 40,85 51,95
2019 36,65 38,10 38,10 51,75
2021 37,05 49,50

Let op! De omzetting naar 2 belastingschijven in box 1 geldt voor degenen die nog geen recht hebben op AOW. Voor AOW-gerechtigden gelden andere tarieven. Voor hen zullen drie schijven blijven bestaan.

Toptarief eerder bereikt

De tarieven worden jaarlijks geïndexeerd, onder andere vanwege de inflatie. Dit geldt echter tot 2024 niet voor het beginpunt van het toptarief. Dit wordt bevroren op het huidige niveau van € 68.507. Belastingplichtigen bereiken daardoor sneller het toptarief. De verwachting is dat zo’n 7% van alle belastingplichtigen daardoor nog het toptarief betaalt. Zonder de bevriezing zou dit slechts 5,5% zijn geweest.

(Bron: HLB)

Stijging heffingskortingen

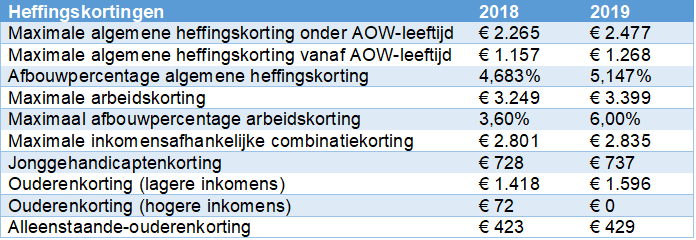
Het belastingplan 2019 vermeldt een stijging van het maximumbedrag van de arbeidskorting. Deze korting blijft over een groter deel van het inkomen van de werknemers oplopen en wordt daarna sneller afgebouwd. Ook andere heffingskortingen stijgen

Met de stijging van de arbeidskorting gaan werknemers met een loon tussen het wettelijk minimumloon en een modaal inkomen er niet op achteruit. De maximale arbeidskorting wordt de komende jaren stapsgewijs verhoogd tot hij in 2021 op € 3.945 uitkomt. Daarna wordt de arbeidskorting met 6% afgebouwd om uiteindelijk bij een inkomen van iets meer dan € 100.000 op nul uit te komen. Dit geldt alleen voor werknemers jonger dan de pensioengerechtigde leeftijd. Ook andere heffingskortingen stijgen, waarvan hieronder een overzicht.

Tabel met heffingskortingen

(Bron: ABAB)

Bereikbaarheid BelastingTelefoon is ondermaats

Bellers naar de BelastingTelefoon krijgen nog veel te vaak te horen dat de medewerkers in gesprek zijn. Daarna wordt de verbinding verbroken. Deze slechte bereikbaarheid is de Nationale Ombudsman een doorn in het oog. Hij heeft daarom een brief aan de staatssecretaris van Financiën geschreven.

De ombudsman heeft van veel mensen die de BelastingTelefoon bellen vernomen dat deze niet of slecht bereikbaar is. Dikwijls krijgen zij te horen dat alle medewerkers van de BelastingTelefoon in gesprek zijn en daarna wordt de verbinding verbroken. Ook op andere momenten lukt het dan niet om iemand aan de telefoon te krijgen. Bellers die er wel doorkomen moeten dan echter wel weer veel geduld hebben; een wachttijd van meer dan twintig minuten is geen uitzondering. Wordt een beller doorverbonden, dan volgt er weer een wachttijd die kan oplopen tot vijftien minuten.

In de gaten houden

De Nationale Ombudsman heeft in een brief aan de staatssecretaris van Financiën deze slechte bereikbaarheidsproblemen aangekaart. Hij wil dat de wachttijden bij de BelastingTelefoon de komende tijd goed in de gaten worden gehouden en dat er aanvullende maatregelen komen als blijkt dat de bereikbaarheid slecht blijft.

Kwaliteit laat te wensen over

Buiten de bereikbaarheid van de BelastingtTelefoon blijkt uit jaarlijks onderzoek van de Consumentenbond dat de kwaliteit van de antwoorden ook te wensen overlaat.  Belastingplichtigen moeten dus zelf kritisch blijven kijken naar de antwoorden van de Belastingtelefoon. Die antwoorden zijn dan ook niet bindend. Wel heeft voormalig staatssecretaris Wiebes van Financiën eerder laten weten dat iemand die een fout in zijn aangifte maakt op basis van een fout antwoord van de Belastingtelefoon, geen boete krijgt. Maar de inspecteur kan de aangifte dan natuurlijk wel aanpassen. Raadpleeg daarom om zeker te zijn een financieel en fiscaal expert.