Verloop faillissement

Een faillissement bestaat uit een aantal stappen. Maar ieder faillissement is anders, dus niet alle stappen zijn altijd nodig. Uw faillissementsaanvraag kan bijvoorbeeld worden afgewezen. Of u belandt in de schuldsanering. Wat zijn de algemene stappen van een faillissement?

1. Uw faillissementsaanvraag

U kunt zelf uw faillissement aanvragen. Of uw schuldeisers vragen uw faillissement aan. Als u zelf schuldeiser bent, kunt u natuurlijk het faillissement van uw klant aanvragen. Daarvoor heeft u een advocaat nodig.

2. Naar de rechter

De rechter bepaalt of uw faillissementsaanvraag terecht is. Tijdens de zitting krijgt u de kans op een verweer. U kunt dan ook een aanvraag doen voor schuldsanering. Kunt u uw schulden nog wel betalen? Dan is de kans groot dat uw aanvraag wordt afgewezen. U kunt alleen in beroep gaan tegen de uitspraak als u aanwezig bent bij de zitting.

3. De curator krijgt de controle over uw bedrijf en uw vermogen

De rechter benoemt een curator. Die brengt al uw bezittingen en schulden in kaart en legt beslag op uw vermogen, ook op uw privévermogen. De curator neemt ook alle beslissingen voor uw bedrijf. Een deel van uw inkomsten mag u houden voor levensonderhoud. De curator probeert zoveel mogelijk bezittingen te verkopen om aan geld te komen voor uw schuldeisers.

4. Verificatiefase

Dan gaat u de verificatiefase in. De curator bekijkt welke schulden echt zijn en welke niet. Met de schuldeisers worden afspraken gemaakt over terugbetaling.

5. Betalen van schuldeisers

De curator stelt hiervoor een uitdelingslijst op. De schuldeisers moeten hiermee akkoord gaan. Wie wat krijgt, hangt af van de rangorde van schuldeisers. De rechter moet het akkoord met uw schuldeisers nog wel goedkeuren. Blijft er nog een schuld openstaan? Als u bestuurlijk aansprakelijk bent, dan kunnen schuldeisers die in de toekomst bij u claimen.

6. Einde faillissement

Uw faillissement eindigt als:

  • U uw schulden heeft afbetaald volgens de wettelijke verdeling. Voor het restant blijft u aansprakelijk.
  • De rechter het akkoord met uw schuldeisers goedkeurt. U betaalt uw schulden af volgens de uitdelingslijst.

7. Doorstart na een faillissement

Een faillissement hoeft niet het einde te zijn van uw bedrijf. Misschien kunt u een doorstart maken. Soms is voortzetting tijdens een faillissement ook mogelijk.

(Bron: Kamer van Koophandel)

Termijn voor toetreding tot vrijwillige AOV van het UWV van 13 naar 26 weken

Net voor het zomerreces is gisteren in de Tweede Kamer een motie aangenomen die tot doel heeft dat meer startende ondernemers zich gaan verzekeren tegen arbeidsongeschiktheid. De strekking van de motie is dat de termijn waarbinnen startende ondernemers kunnen kiezen voor de vrijwillige verzekering van het UWV wordt verdubbeld van 13 naar ‘minstens’ 26 weken.

De tekst van de motie

Steven van Weyenberg van D66 deelde op Twitter zelf de tekst van zijn motie, die nu dus in de wet gaat worden opgenomen. Tenminste als de verantwoordelijke minister zijn werk goed doet en hem uitvoert.
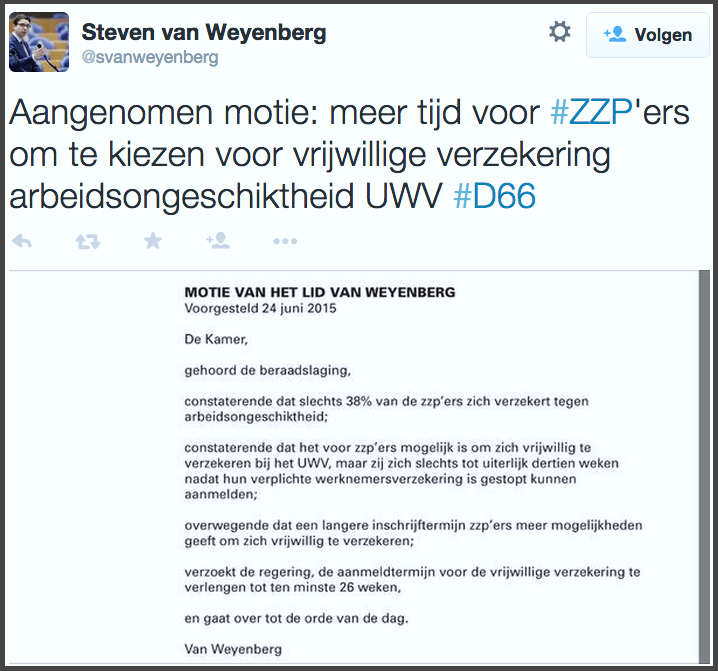
motie tweede kamerlid steven van weyenberg over verlengen aanmeldtermijn vrijwillige verzekering uwv

Aardige stap, maar of het zoden aan de dijk gaat zetten?

Het verruimen van de aanmeldtermijn van de vrijwillige UWV-verzekering lijkt een aardige stap en zal er vast toe leiden dat enkele honderden ondernemers per jaar extra voor deze Arbeidsongeschktheids (AOV)-optie gaan kiezen. Nadat de toelatingstermijn in 2008 werd verlengd van 4 naar 13 weken, groeide het aantal zelfstandig ondernemers (zonder en met personeel) met een vrijwillige UWV-verzekering in zeven jaar tot 18.000. Niet dat je zegt een enorm aantal.

Ik vraag me daarom af of deze uitbreiding de verzekeringsgraad onder zelfstandigen substantieel gaat verhogen. Daarvoor lijkt meer nodig. Om te beginnen betere voorlichting door KvK, loopbaancoaches, startersadviseurs, brancheverenigingen én bedrijven/overheden die medewerkers in schijnzelfstandigheid duwen. Nu weten alleen alle starters vanuit de WW – door verplichte deelname aan de online ‘training’ van het UWV – over het bestaan van deze optie.

Waarom veel zelfstandigen geen AOV hebben

De laatste weken duikt in de media op dat het kabinet serieus zou nadenken over een ‘publieke’ AOV voor zelfstandigen zonder personeel. En er zijn de afgelopen tijd veel onderzoeken gedaan over ondernemers en AOV’s. De laatste door de gezamenlijke zzp-clubs. Precies 6151 van hun leden vulden begin juni de ‘online kwantitatieve vragenlijst’ van het extern bureau Totta in. In het kader van deze motie de meeste interessante uitkomsten, staan in onderstaand plaatje. (even op klikken voor vergroting)
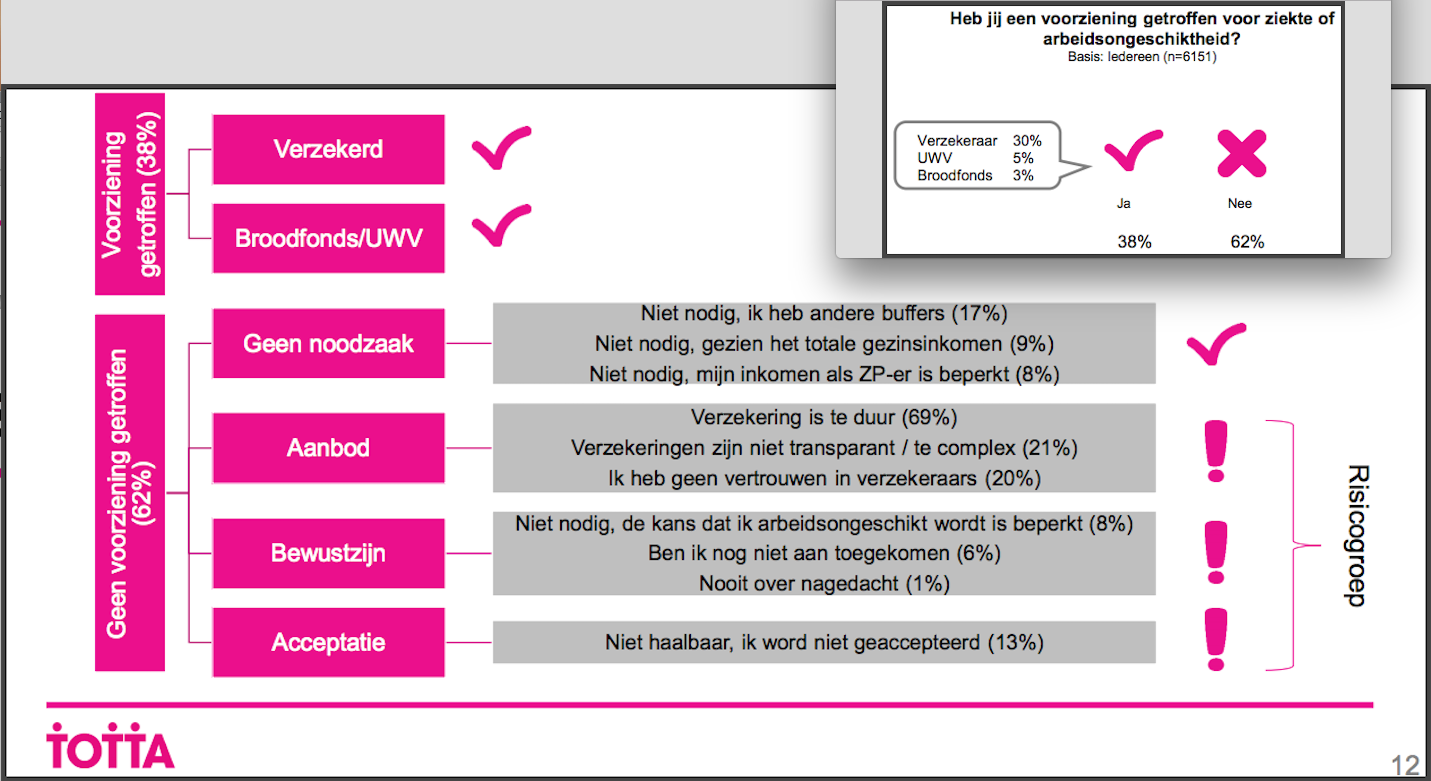
totta onderzoek voor zzp nederland zpo fnv zzp fnv kiem en nvj naar redenen waarom zzp'ers geen arbeidsongeschiktheidsverzekering AOV hebben

Rechtsboven is te lezen dat van de leden van de zzp-clubs (die bereid waren de vragenlijst in te vullen) dus 5% de vrijwillige UWV-verzekering heeft. Da’s een beduidend groter deel dan die 18.000 van alle zelfstandigen in Nederland is. Wat onder andere verklaarbaar is door het type zelfstandigen (uit sectoren als bouw, zorg en journalistiek) dat lid is van een zzp-club.

Wat vooral opvalt is dat 69% van de invullers van de vragenlijst een AOV te duur vindt. En daar komt vast geen verandering in als men langer tijd krijgt om de vrijwillige, maar dure, UWV-variant af te sluiten.

De UWV-verzekering is maar voor klein deel zzp’ers interessant

In de onderste regel van bovenstaand plaatje staat dat 13% van de ondervraagde zzp’ers zonder AOV denkt/weet dat ze niet worden geaccepteerd. En da’s precies de groep ondernemers voor wie de UWV-verzekering interessant is.

In tegenstelling tot het UWV mogen verzekeraars hun tarieven namelijk per polis aanpassen aan de ziekte- en arbeidsongeschiktheidsrisico’s van individuele verzekerden. En de risico’s op uitval zijn bij (oudere) ondernemers met zware beroepen en bij ondernemers met een chronische ziekte, nu eenmaal groter dan bij de hippe gezonde jonge ondernemers met kekke internetbedrijfjes.

Voor zelfstandigen met een groter risico op uitval dan gemiddeld, heeft de vrijwillige UWV-verzekering vier belangrijke voordelen:

  1. Elke verzekerde betaalt hetzelfde percentage premie
  2. De verzekering heeft een opzegtermijn van precies 1 dag
  3. De eigen risicotermijn van het Ziektewetonderdeel is slechts 2 dagen
  4. Het UWV heeft een acceptatieplicht

Naast de hoge premie is het grote nadeel van de UWV-verzekering dat alleen mensen die na een baan of uitkering ondernemer worden hem binnen 13 (straks 26 weken) na het einde van hun premieplicht vrijwillig kunnen voortzetten.

Het grootste deel van de ondernemers in Nederland wist bij hun start niet dat deze optie er toen ook al was. Maar het is maar de vraag of er dan veel meer ondernemers deze verzekering zouden hebben. Want feit blijft dat het grootste deel van de ondernemers een AOV te duur vindt in de relatie tot hun eigen risico-inschatting.

Mij lijkt dat als de ‘betaalbare vrijwillige publieke AOV’ voor ondernemers waar de minister het afgelopen weekend in de Volkskrant over had er daadwerkelijk komt, het vooral ondernemers uit de moeilijk elders verzekerbare groepen zullen zijn die zo’n verzekering gaan afsluiten.

(Bron: ondernemersfacts)

Inschrijven in het Handelsregister: zo doe je dat.

Iedere rechtspersoon of onderneming in Nederland moet ingeschreven staan in het Handelsregister van de Kamer van Koophandel (KvK). Wat komt er zoal kijken bij deze registratie: welke zaken kun je zelf regelen en waarmee moet je op dit vlak rekening houden? In deze checklist lees je alles over registratie bij de KvK: inschrijven in het Handelsregister, zo doe je dat.

Wat is het Handelsregister?

Het Handelsregister van de Kamer van Koophandel (KvK) moet je feitelijk zien als een grote database waarin alle Nederlandse rechtspersonen en ondernemingen zijn opgenomen. Het register is eigendom van (en wordt beheerd door) de overheid. In Nederland is de KvK hiervoor verantwoordelijk, in België het Erkend Ondernemingsloket.

Het Handelsregister vind je op de website van de Kamer van Koophandel. Als jouw bedrijf eenmaal officieel is ingeschreven (daarover later meer), worden de basisgegevens openbaar gemaakt. Als een willekeurig iemand straks zoekt op jouw handelsnaam, ziet hij een samengevatte opsomming van:

  • De bedrijfsnaam
  • Het KvK-nummer
  • Het vestigingsnummer
  • De adresgegevens

Nogmaals: deze gegevens zijn straks dus openbaar voor iedereen. Dat betekent dat externe partijen contact met jou kunnen opnemen voor bijvoorbeeld mailings en andere marketingacties. Heb jij geen behoefte aan dergelijke commerciële boodschappen? Dan kun je dit onder meer beperken door je aan te melden voor initiatieven als Postfilter en het Bel-me-niet Register.

Waarom is inschrijven verplicht?

De registratie in het Handelsregister is wettelijk verplicht voor iedereen die een eigen bedrijf start met als primair doel: zelfstandig goederen of diensten leveren aan anderen en met de bedoeling om hiermee (op termijn) winst te maken. De reden voor het verplichte registreren ligt enigszins voor de hand, omdat niet alleen de overheid zo goed zicht kan houden op het aantal actieve ondernemers in Nederland, maar dit register ook jou veel waardevolle informatie kan verschaffen.

Als ondernemer wil je immers graag op tijd kunnen achterhalen of onderneming of relatie waarmee je zaken wilt gaan doen niet onlangs failliet is gegaan. Naast deze belangrijke informatie kun je bijvoorbeeld ook contactgegevens en de bevoegdheden van de betreffende ondernemer(s) in het Handelsregister terugvinden.

Houd er rekening mee dat er mogelijk  kosten verbonden zijn aan het opvragen van uitgebreide gegevens, variërend van 50 eurocent (overzicht van basisgegevens) tot enkele euro’s voor een volledig bedrijfsprofiel.

Wanneer moet ik mijn bedrijf inschrijven?r

Richt je een nieuwe onderneming op? Zorg dan dat je jouw bedrijf uiterlijk één week nadat je gestart bent inschrijft bij de KvK (inschrijven voor de startdatum is ook mogelijk). Bij de meeste rechtsvormen doe je dit persoonlijk op een KvK-kantoor in jouw regio, dus je doet er verstandig aan om op tijd een afspraak in te plannen.

Goed om te weten: wil jij een bestaande onderneming overnemen? Dan krijgt het bedrijf een nieuw KvK-nummer toegewezen. De huidige eigenaar (van wie je de onderneming gaat overnemen) moet in dit geval eerst een speciaal formulier invullen om de overdracht mogelijk te maken. Als overnemende partij moet jij overigens zelf ook opgave doen van het bedrijf (of de vestiging) in kwestie. Klik hier voor meer informatie.

Inschrijven in het Handelsregister: hoe doe ik dat?

Afhankelijk van de rechtsvorm kan het zijn dat een notaris de inschrijving moet regelen, maar veruit de meeste starters schrijven zich in als eenmanszaak. Hieronder zetten we stap voor stap uiteen hoe de registratie in het Handelsregister verloopt als je kiest voor deze handelsvorm:

  1. Onderzoek voordat je je gaat registreren eerst welke rechtsvorm het best aansluit op jouw situatie en check of de bedrijfsnaam die je op het oog hebt nog beschikbaar is.
  2. Ga naar de KvK-website en vul het online formulier Voorbereiden inschrijving. Handelsregister in. Hoe uitgebreider je dit formulier invult, des te minder tijd het straks kost om de inschrijving officieel te maken. Dus neem de tijd om jouw antwoorden zo volledig mogelijk te maken.
  3. Na het versturen van het digitale formulier krijg je een overzicht te zien van KvK-kantoren waar jij voor jouw inschrijving terechtkunt. Dit moet uiterlijk één week nadat je begonnen met ondernemen zijn gebeurd. Bovendien is de inschrijving pas concreet wanneer je persoonlijk bent langsgegaan bij de KvK. Zorg dus dat je hiervoor online ook meteen een afspraak maakt.
  4. In de bevestigingsmail die je vervolgens ontvangt, staat de reden van de afspraak (in jouw geval ‘bedrijf inschrijven’), de datum en het tijdstip van de afspraak én het adres van het KvK-kantoor waar je die dag wordt verwacht.
  5. Vergeet niet een geldig legitimatiebewijs mee te nemen naar de afspraak. Nadat een medewerker jouw legitimatie heeft gecontroleerd en vaststelt dat je aan de voorwaarden voldoet om het bedrijf te starten, wordt de onderneming officieel geregistreerd. Je ontvangt ook direct een KvK-nummer. Het bijbehorende btw-nummer volgt enkele dagen later per post, wanneer jouw gegevens zijn verwerkt door de Belastingdienst. Je hoeft de fiscus overigens niet zelf op de inschrijving te attenderen, dit regelt de KvK voor jou.

Kost de inschrijving geld?

Ja. De inschrijving in het Handelsregister van de KvK kost (eenmalig) vijftig euro en – mocht je daarin interesse hebben – een officieel uittreksel van het Handelsregister vijftien euro. Let op: de inschrijfkosten kun je alleen betalen door ter plaatse te pinnen.

(Bron: ikgastarten)

Bekendheid met sofinummer onvoldoende om anoniementarief te voorkomen

X exploiteerde in de vorm van een eenmanszaak een uitzendbureau. Tijdens een controle constateerde de inspecteur dat niet van alle werknemers een (volledig(e)) LB-verklaring en identiteitsbewijs aanwezig was. Hij legde een naheffingsaanslag LB over 2005 op van € 188.070 met een vergrijpboete van € 80.158 en een naheffingsaanslag LB over 2006 van € 77.470 met een vergrijpboete van € 27.345. Daarbij was gerekend met het (gebruteerde) anoniementarief. Rechtbank Haarlem verklaarde de beroepen tegen de naheffingsaanslagen ongegrond, maar verminderde de boeten wegens overschrijding van de redelijke termijn. X ging in hoger beroep en stelde dat de gehele correctie moest vervallen omdat wel een sofinummer van de werknemers bekend was en daarmee een persoon kon worden geïdentificeerd. Volgens X hoefde de werkgever geen verdere controle, informatie of verslaglegging te doen als een sofinummer van de werknemer bekend was. Hof Amsterdam besliste echter dat in de wet uitputtend was vastgelegd wat de verplichtingen van een inhoudingsplichtige waren met betrekking tot de identiteit van de werknemers. Als de NAW-gegevens van een werknemer niet door middel van een LB-verklaring waren verstrekt, moest het anoniementarief worden toegepast. Dat was ook zo als de inhoudingsplichtige langs andere weg op de hoogte was van de NAW-gegevens van de werknemer. Volgens het Hof had de inspecteur terecht het anoniementarief toegepast. Het Hof liet de naheffingsaanslag intact. Het Hof besliste ten aanzien van de boeten dat geen sprake was van opzet omdat X de gegevens niet willens en wetens niet of onvolledig in zijn administratie had opgenomen. X had volgens het Hof wel, door de gegevens niet op de voorgeschreven wijze te verzamelen en in de LB-administratie op te nemen, zo ernstig nalatig gehandeld dat het aan zijn grove schuld was te wijten dat te weinig LB was afgedragen. Het Hof verminderde de boeten echter tot nihil omdat X in 2010 failliet was verklaard, en hij samen met zijn echtgenote en twee kinderen moest leven van een bijstandsuitkering. Het Hof verklaarde het beroep van X gegrond.

(Bron: FUTD)

De Vennootschap onder firma in hoofdlijnen uitgelegd

Samen met andere ondernemers een bedrijf beginnen?

Wilt u samen met andere ondernemers een bedrijf beginnen? Dan kunt u bijvoorbeeld kiezen voor een vennootschap onder firma (vof). Alle vennoten brengen iets in de vof. Bijvoorbeeld geld, goederen of arbeid. Een minimumkapitaal is niet nodig.

Oprichting vof: het vennootschapscontract

Stel een vennootschapscontract op, met afspraken over bijvoorbeeld de bevoegdheden van de vennoten, inbreng en verdeling van de winst Een onderling opgestelde overeenkomst is ook geldig. U hoeft hiervoor niet naar de notaris. Een juridisch adviseur, advocaat of een accountant kunnen u ook  helpen bij het opstellen. Doormiddel van een overeenkomst regelt u de onderlinge spelregels.

De vof en aansprakelijkheid

Als vennoot kunt u persoonlijk aansprakelijk worden gesteld voor de schulden van de vof. Ook als een andere vennoot deze heeft gemaakt. De schuldeisers van de zaak kunnen in eerste instantie terecht bij het vermogen van de zaak. Als dit onvoldoende is, kunnen zij aanspraak maken op het privé-vermogen van u en uw echtgenoot. U beperkt de aansprakelijkheid van uw echtgenoot door huwelijkse voorwaarden op te stellen. Als uw vennoot privé-schulden heeft, dan kunnen zijn schuldeisers niet terecht bij uw privé-vermogen, of het zakelijk vermogen van de vof.

Vof inschrijven bij de KvK

U moet uw vof inschrijven in het Handelsregister van de KvK. U kunt in het vennootschapscontract afspreken dat de individuele vennoten tot een bepaald bedrag contracten mogen aangaan namens de vof. Bijvoorbeeld maximaal 10.000 euro. Als u deze beperking van de tekenbevoegdheid inschrijft in het Handelsregister, dan geldt deze ook tegenover derden. Zo weten de vennoten precies voor welke bedragen ze mogen tekenen én kunnen zakenpartners dit controleren in het Handelsregister. Als een onbevoegde vennoot een contract sluit, dan is niet de vof, maar de vennoot zelf aansprakelijk.

Vof en belastingen

De vennoten betalen inkomstenbelasting over hun eigen deel van de  winst. Iedere vennoot is zelfstandig ondernemer en heeft recht op aftrekposten en vrijstellingen zoals ondernemersaftrek, investeringsaftrek en fiscale oudedagsvoorziening. Meer over belastingen.

Man-vrouwfirma

Een man-vrouwfirma is een vof tussen partners. Als de Belastingdienst de beide partners als zelfstandig ondernemer ziet, dan levert dit dubbel belastingvoordeel op. Nadeel van een man-vrouwfirma is dat beiden aansprakelijk zijn met hun privé-vermogen en huwelijkse voorwaarden dus geen effect hebben. De belastingdienst kijkt extra streng bij man-vrouwfirma’s of beide partners daadwerkelijk ondernemers zijn voor de Inkomstenbelasting. De werkzaamheden moet op gelijkwaardig niveau liggen.

Sociale zekerheid en verzekeringen

Als vennoot krijgt u AOW na uw 65ste. Aanvullend pensioen verzorgt u zelf. Begin hier zo vroeg mogelijk mee, want dan is de premie nog betaalbaar. U kunt geen beroep doen op de Ziektewet, WW of WIA. Sluit daarom zelf een arbeidsongeschiktheidsverzekering af. Voor ziektekosten is de basisverzekering verplicht. Hiervoor betaalt u premie aan uw ziektekostenverzekeraar en een bijdrage via uw belastingaangifte.

Uittreden of overlijden van een vennoot

Als een vennoot stopt of overlijdt, dan eindigt de vof. Wilt u dat de vof toch blijft bestaan na het wegvallen van een vennoot? Regel dit dan in het vennootschapscontract doormiddel van een verblijvens- of overnamebeding. De vof kan dan bijvoorbeeld doorgaan met een nieuwe vennoot, of als eenmanszaak.

Ontbinding en vereffening

Na ontbinding van een vof betalen de vennoten de schulden en krijgen ze hun aandeel terug in natura of geld (‘vereffening’). Het restant wordt op basis van ieders winstaandeel verdeeld. Als er voor het afbetalen van de schulden te weinig liquide middelen zijn, dan moeten de vennoten bijstorten (op basis van het aandeel in het verlies).

(Bron: Kamer van Koophandel)

Eenmanszaak of bv? een schema in het kort

Welke keuzes maakt u?

Veel ondernemers kiezen een eenmanszaak of bv. Maar welke rechtsvorm past het best bij uw bedrijf? Dit hangt af van verschillende keuzes die u maakt. Bijvoorbeeld over de inrichting van uw organisatie, uw belastingfaciliteiten en het beperken van uw aansprakelijkheid.

Onderwerp Eenmanszaak BV
Oprichting Geen eisen Akte van de notaris
Kapitaalinbreng Geen eisen € 0,01 minimum startkapitaal
Bestuur Eigenaar Directie.
Andere organen Geen Aandeelhouders. Eventueel raad van commissarissen
Aansprakelijkheid Zakelijk en privé voor 100% In principe alleen de bv
Belasting Inkomstenbelasting. Onder voorwaarden mkb-winstvrijstelling en ondernemersaftrek. Vennootschapsbelasting en inkomstenbelasting over salaris en dividend.
Sociale zekerheid Geen recht op werknemersverzekeringen. Geen werknemersverzekeringen (behalve als ontslag tegen de wil van de directeur-grootaandeel-houder (dga) mogelijk is en/of als het aandelenbelang al dan niet samen met uw partner minder dan 50% is) ).

Aansprakelijkheid

Als u een eenmanszaak hebt, dan bent u persoonlijk aansprakelijk voor de schulden van uw bedrijf. Met een bv bent u in principe niet aansprakelijk voor de schulden van uw bv.

Belastingen

Een eigenaar van een eenmanszaak betaalt inkomstenbelasting over de winst. Een bv betaalt vennootschapsbelasting en eventueel dividendbelasting. De directeur-grootaandeelhouder (dga) van een bv betaalt daarnaast inkomstenbelasting over zijn fiscaal minimaal loon en over uitgekeerd dividend. Een bv heeft een iets lagere belastingdruk dan een eenmanszaak, maar hogere kosten, onder meer door jaarrekeningverplichtingen en accountantskosten. Een eigenaar van een eenmanszaak heeft onder voorwaarden recht op zelfstandigenaftrek. Starters mogen extra startersaftrek toepassen. Ondernemers die inkomstenbelasting betalen kunnen gebruikmaken van de mkb-winstvrijstelling.

Kiezen voor een eenmanszaak of bv?

De eenmanszaak biedt fiscale voordelen bij lagere winsten. Een bv is aantrekkelijker bij hogere winsten, omdat het tariefsvoordeel dan groter is dan de extra aftrekmogelijkheden van de eenmanszaak. Een ander voordeel van de bv is de beperking van de aansprakelijkheid. Verder spelen er bij de keuze voor een bv vaak ook argumenten mee als imago, status en het eenvoudig kunnen overdragen of verkopen van het bedrijf.

(Bron: Kamer van Koophandel)

Aftrek van kosten voor de eenmanszaak en vof

In de onderstaande tabel vindt u een opsomming van kosten. Per kostensoort ziet u welk percentage van de kosten u mag aftrekken bij het bepalen van de winst uit onderneming.

Tabel Kosten voor de onderneming

Soort kosten Welk deel van de
kosten is aftrekbaar?
Werkruimte thuis 0%, met uitzonderingen
Voedsel, drank, genotmiddelen,
representatie, congressen,
seminars, studiereizen (inclusief
reis- en verblijfskosten), e.d.*1
drempel € 4.500*2
Telefoonabonnement thuis 0%
Zakelijke telefoongesprekken thuis 100%
Algemene literatuur 0%
Vakliteratuur 100%
Werkkleding*3 100%
Kleding (geen werkkleding) 0%
Persoonlijke verzorging 0%
Aktetassen e.d. 100%
Apparatuur en instrumenten
die niet tot het
ondernemingsvermogen behoren
0%
Verhuiskosten beperkt
Huisvesting buiten de woonplaats beperkt
Geldboeten 0%
Auto van de zaak beperkt
Zakelijke kosten eigen auto beperkt
Vaartuigen voor
representatieve doeleinden
0%

*1 Onder de post ‘voedsel’ vallen zakenlunches en -diners (ook de fooien). Denk bij ‘drank’ aan koffie, thee, melk en frisdrank. Bij ‘genotmiddelen’ moet u denken aan onder andere sigaretten en sigaren. Onder ‘representatie’ vallen onder meer de kosten van recepties, feestelijke bijeenkomsten en vermaak. Bij deze kosten geldt dat u het deel van het totaalbedrag mag aftrekken dat boven de drempel van € 4.500 uitkomt.

*2 Voor de kosten van voedsel, drank, genotmiddelen, representatie, congressen, seminars, studiereizen en dergelijke kunt u in plaats van het toepassen van de € 4.500 drempel ook 73,5% van deze kosten aftrekken. Wilt u deze methode toepassen, dan kunt u daar bij de aangifte voor kiezen.

*3 Werkkleding is kleding die u (bijna) uitsluitend kunt dragen in het kader van uw onderneming. Dit moet blijken uit de uiterlijke kenmerken van de kleding (bijvoorbeeld:een uniform of overall). Is de kleding ook geschikt om buiten uw onderneming te dragen? Dan moet de kleding zijn voorzien van een beeldmerk met een oppervlakte van minimaal 70cm2. Het beeldmerk moet verwijzen naar uw onderneming.

(Bron: Belastingdienst)

Wanneer verleg ik eigenlijk mijn btw naar de afnemer?

De verleggingsregeling komt voor bij het zaken doen met bedrijven in de volgende sectoren:

Sectoren onderaanneming en uitlenen personeel

Bij onderaanneming en uitlening van personeel geldt de verleggingsregeling in de volgende sectoren:

  • bouw
  • scheepsbouw
  • schoonmaakbedrijven

(Bron: Belastingdienst)

Urencriterium voor ondernemers met een eenmanszaak, vof of andere natuurlijke personen

Bent u ondernemer voor de inkomstenbelasting? Dan kunt u in aanmerking komen voor bepaalde soorten ondernemersaftrek. Voor sommige van deze ondernemersaftrekken moet u voldoen aan het urencriterium of het verlaagd urencriterium. Lees op deze pagina wat het urencriterium is.

Voorwaarden urencriterium

U voldoet meestal aan het urencriterium als u aan de volgende 2 voorwaarden voldoet:

  • U besteedt 1.225 uren aan uw onderneming(en). Onderbrak u uw werk als ondernemer door uw zwangerschap? Dan tellen de niet-gewerkte uren over totaal 16 weken toch mee als gewerkte uren.
  • U moet meer tijd besteden aan uw onderneming dan aan andere werkzaamheden (bijvoorbeeld in loondienst). Was u in 1 van de 5 voorafgaande jaren geen ondernemer? Dan hoeft u niet te voldoen aan deze voorwaarde.

Let op!

Bent u niet het hele jaar ondernemer? Bijvoorbeeld omdat u in de loop van het jaar bent gestart? Dan moet u toch minimaal 1.225 uren aan uw onderneming(en) besteden. U mag niet de 1.225 uren herrekenen naar de periode dat u ondernemer bent.

Voorbeeld

Bart start op op 1 juli een webhostingbedrijf. Hij is dus in dat jaar 6 maanden ondernemer. Bart mag niet uitgaan van 6/12 keer 1.225 uren, maar hij moet in die 6 maanden minimaal 1.225 uren besteden aan zijn onderneming.

Verlaagd-urencriterium

1 van de voorwaarden voor het krijgen van startersaftrek bij arbeidsongeschiktheid, is het verlaagd-urencriterium. Besteedt u als ondernemer minimaal 800 uur aan uw onderneming(en)? Dan voldoet u aan het verlaagd-urencriterium. Onderbrak u uw werk als ondernemer door uw zwangerschap? Dan tellen de niet-gewerkte uren over in totaal 16 weken toch mee als gewerkte uren.

Welke uren tellen mee?

Alle uren die u besteedt aan uw onderneming tellen mee voor het urencriterium. Dit zijn dus niet alleen de uren die u in rekening brengt aan uw klanten. Tijd die u bijvoorbeeld besteedt aan het maken van offertes, het bijhouden van uw administratie of het maken van uw zakelijke website, telt u mee voor het uren criterium. U moet de hoeveelheid tijd die u aan uw onderneming besteedt wel kunnen aantonen.

Voorbeeld

Bart heeft een webhostingbedrijf. Hij is in het weekeinde 24 uur per dag telefonisch bereikbaar voor zijn klanten. De klanten bellen  als er een storing met hun website is. Dat komt ongeveer 1 keer in de maand voor. Bart is 4 uur bezig om de storing op te lossen. Deze 4 uur mag Bart meerekenen voor het urencriterium. De overige 44 uur dat hij bereikbaar was, mag hij niet meerekenen voor het urencriterium, omdat hij die uren niet gewerkt heeft.

Samenwerkingsverband: uren die niet meetellen

Maakt u als ondernemer deel uit van een samenwerkingsverband (maatschap of vennootschap onder firma) met huisgenoten, of met bloed- of aanverwanten in de rechte lijn of hun huisgenoten (de zogeheten verbonden personen)? Dan tellen uw gewerkte uren niet mee voor het urencriterium in de volgende situaties:

  • Het samenwerkingsverband is ongebruikelijk en u doet voor 70% of meer ondersteunende werkzaamheden. Een samenwerkingsverband is ongebruikelijk als niet-verbonden personen zo’n samenwerkingsverband niet zouden aangaan, bijvoorbeeld een vennootschap onder firma tussen een tandarts en zijn assistente.
  • De verbonden personen genieten winst als ondernemer, maar u zelf niet. Bijvoorbeeld bij een ondermaatschap.

(Bron: Belastingdienst)

Hoe draag je een merk over?

Bij het Benelux-Bureau voor de Intellectuele Eigendom (BBIE) kunt u een merk registreren. Door deze registratie krijgt u het exclusieve recht op het gebruik van het merk voor bepaalde producten en diensten binnen de Benelux. De inschrijving is in eerste instantie 10 jaar geldig, maar deze kunt u na 10 jaar verlengen. U dient wel zelf uw merk actief in stand te houden in de markt. Een merk is overdraagbaar, wat is daarvoor nodig?

Een merk kan worden overgedragen middels een onderhandse akte. Wil de overnemende partij er voor zorgen, dat hij ook dezelfde bescherming geniet als de overdragende partij, dan dient dit ook geregeld te worden bij het BBIE. Hiertoe kan een standaardformulier worden ingevuld, welke te downloaden is op de website van het BBIE.

In de onderhandse akte kunnen afspraken gemaakt worden inzake een vergoeding voor de overdracht. Als het om een groot bedrag gaat, is het mogelijk om dit via een derdengeldenrekening van een IT-notaris te laten lopen. In dat geval maakt de koper het bedrag over op deze derdengeldenrekening en stort de IT-notaris dit bedrag op de rekening van de verkoper, zodra het register van het BBIE is aangepast. De IT-notaris heeft hiervoor een speciaal protocol opgesteld.

Ook kunnen er in de onderhandse akte afspraken gemaakt worden inzake gerelateerde rechten, zoals auteursrechten en domeinnamen, die mogelijk betrekking hebben op het merk. Indien de overdragende partij nog wel het merk mag blijven gebruiken, is het mogelijk om in deze akte een licentierecht te verstrekken.

Daarnaast is het goed om afspraken te maken inzake garanties, vrijwaringen en eventueel een boetebepaling, in geval de overdragende partij na overdracht onrechtmatig gebruik maakt van het merk.

U kunt ten slotte overwegen om uw merk over te dragen aan een afzonderlijke IE-holding, om te voorkomen dat bedrijfsrisico’s in de werkmaatschappij er voor zorgen, dat merkenrechten in een failliete boedel terechtkomen.

(www.it-jurist.nl)