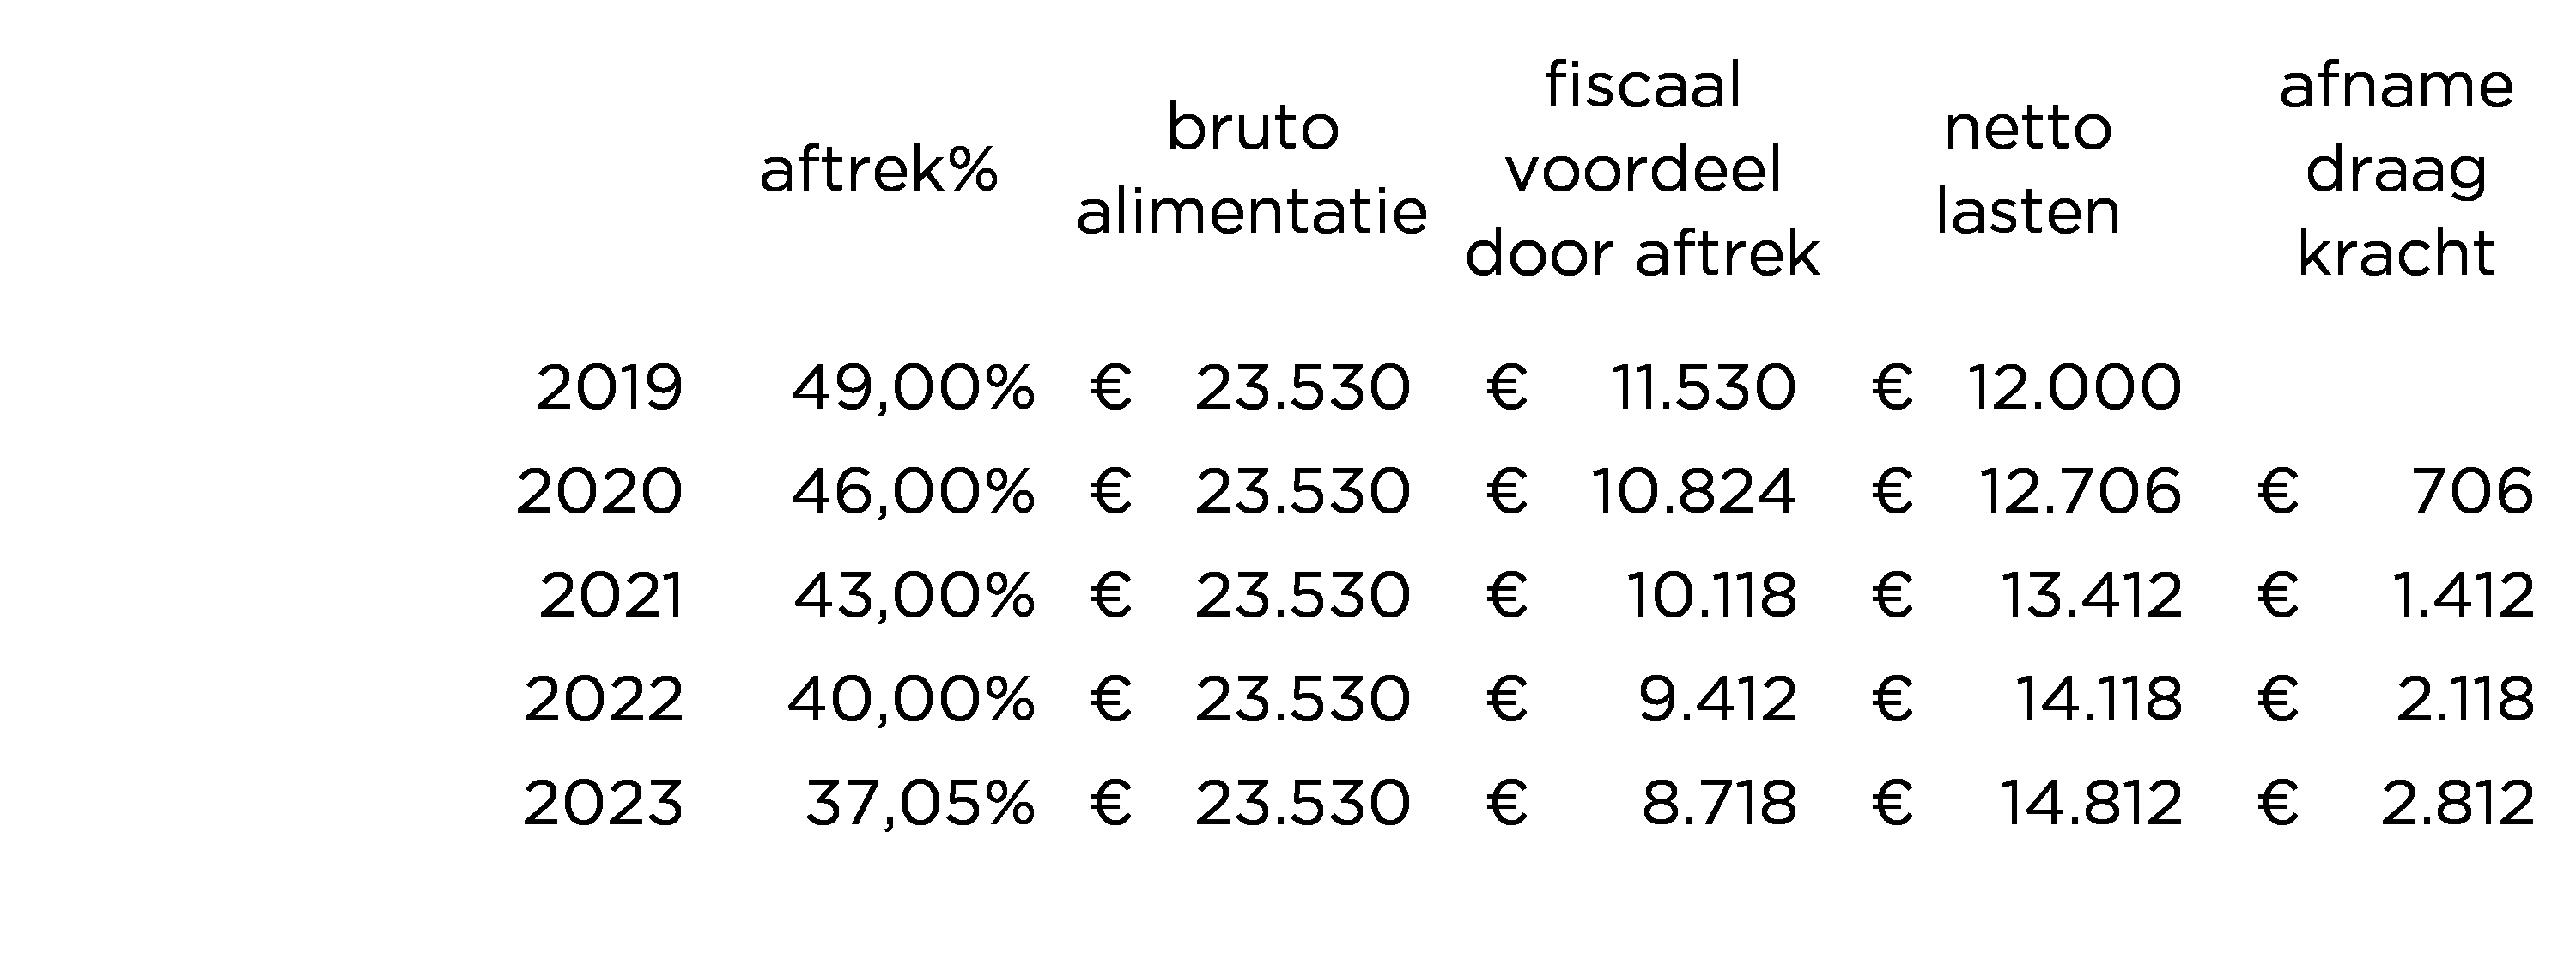Lening waarop wordt afgelost kan niet worden afgewaardeerd

Hof Arnhem-Leeuwarden oordeelt dat X bv haar vordering op I bv niet ten laste van haar winst kan afwaarderen. X bv maakt namelijk niet aannemelijk dat de vordering een lagere economische verkeerswaarde heeft dan de nominale waarde.

Belanghebbende, X bv, heeft op 1 januari 2008 een vordering in rekening courant van € 990.000 op haar dochtermaatschappij, I bv. Eind 2008 bedraagt de vordering nog € 408.000. In haar VPB-aangifte 2008 waardeert X bv de vordering af naar nihil. De inspecteur accepteert de afwaardering niet, omdat er in zijn ogen sprake is van een onzakelijke lening. Rechtbank Gelderland oordeelt dat er geen sprake is van een onzakelijke lening. Volgens de rechtbank maakt de inspecteur namelijk niet aannemelijk dat het debiteurenrisico bij het verstrekken van de lening, dan wel op enig ander moment, zodanig was dat een onafhankelijke derde niet bereid zou zijn tegen een vaste vergoeding eenzelfde lening aan I bv te verstrekken. De rechtbank wijst er hierbij op dat I bv in 2008 tot een bedrag van € 600.000 heeft afgelost en dat er contacten zijn geweest met een bank over de investeringen in de werkmaatschappijen. De rechtbank vermindert de VPB-aanslag 2008.

Hof Arnhem-Leeuwarden oordeelt dat X bv haar vordering op I bv niet ten laste van haar winst kan afwaarderen. Volgens het hof maakt X bv namelijk niet aannemelijk dat de vordering een lagere economische verkeerswaarde heeft dan de nominale waarde. Het hof overweegt daarbij dat X bv zelf heeft verklaard dat de kredietwaardigheid van I bv ten tijde van de geldverstrekking goed was. Verder is van belang dat I bv in 2008 een bedrag van € 600.000 op de vordering heeft afgelost. Het gelijk is aan de inspecteur.

(Bron: Taxlive)

Btw niet aftrekbaar omdat aan facturen geen prestaties ten grondslag liggen

Rechtbank Den Haag is het met de inspecteur eens dat X bv geen recht heeft op aftrek van de voorbelasting. De leveranciers hebben allen afzonderlijk namelijk verklaard dat zij nooit leveringen aan X bv hebben verricht.

Belanghebbende, X bv, is een fiscale eenheid voor de btw, bestaande uit A bv en B bv. De aandelen zijn in handen van Q. Naar aanleiding van een strafrechtelijk onderzoek wordt A bv veroordeeld voor witwassen en B bv voor het valselijk opmaken van facturen dan wel voorhanden hebben van valse of vervalste facturen. Q wordt veroordeeld voor het leiding geven aan witwassen en valsheid in geschrifte. De inspecteur legt OB-naheffingsaanslagen op aan X bv. Volgens de inspecteur heeft X bv namelijk geen recht op aftrek van de op de facturen vermelde btw omdat de facturen valselijk zijn opgemaakt en er geen prestaties aan deze facturen ten grondslag liggen.

Rechtbank Den Haag is het met de inspecteur eens dat X bv geen recht heeft op aftrek van de voorbelasting. De rechtbank overweegt daarbij dat de leveranciers allen afzonderlijk hebben verklaard dat zij nooit leveringen aan X bv hebben verricht. Verder hebben zij ook verklaard dat zij de gefactureerde btw niet op aangifte hebben voldaan en blijkt dat de facturen zijn uitgereikt op instigatie van X bv. Nu X bv verder niets aanvoert om aan te tonen dat de leveringen daadwerkelijk hebben plaatsgevonden en dat de facturen juist zijn, kan zij de btw niet in aftrek brengen. Dat zij de facturen heeft betaald, is daarvoor onvoldoende.

(Bron: Taxlive)

Goed voorbereid op een controle door Inspectie SZW

Hoewel het steeds beter gaat met de naleving van de Arbowet door werkgevers heeft nog steeds 49% van de organisaties geen actuele en volledige RI&E. Met de Basisinspectiemodule Arbozorg kunnen werkgevers zelf nagaan of zij bij een controle aan alle eisen voldoen.

Met behulp van diverse Basisinspectiemodules controleert Inspectie SZW of werkgevers voldoen aan de verschillende verplichtingen uit de Arbowet. Werkgevers kunnen deze documenten ook zelf gebruiken om te kijken of zij bij een controle een voldoende van de Inspectie krijgen. Met de Basisinspectiemodule Arbozorg kunnen werkgevers nagaan of zij voldoen aan de verplichtingen uit de Arbowet voor aanwezigheid van een RI&E, een basiscontract voor de arbodienstverlening en de deskundige bijstand.

RI&E moet ook volledig zijn

Niet alleen moet er een actuele RI&E zijn; deze moet ook volledig zijn. Dat betekent dat de RI&E ook een plan van aanpak moet bevatten. Daarin staan de maatregelen die de werkgever gaat nemen om de risico’s uit de RI&E weg te nemen of zo veel mogelijk te beperken. Uit de laatste Arbo in bedrijf blijkt dat bij bijna een derde van de RI&E’s een plan van aanpak ontbreekt. Andere eisen uit de Arbowet die gecontroleerd worden, zijn onder meer de aanwezigheid van een basiscontract met een arbodienstverlener, de organisatie van de bedrijfshulpverlening en één of meer preventiemedewerkers.

Inspraak preventiemedewerker en OR

Inspectie SZW kan ook gesprekken voeren met de werkgever en arbo-verantwoordelijken in de organisatie. De onderwerpen die daarin aan de orde kunnen komen, staan ook in de module. Zo kan de inspecteur vragen stellen over de aanwezige kennis van de Arbowet, de inspraak van de preventiemedewerker en de OR op de uitvoering van de arboverplichtingen en of er overleg is met deze partijen over de arbo-maatregelen. De inspecteur kijkt dus naar de complete invulling van het arbobeleid in de organisatie. Hoe grondig hij dit doet, zal afhangen van de mate waarin aan de wettelijke verplichtingen is voldaan. 

(Bron: Rendement) 

Oude inlogmethode werkgeversportaal UWV gaat dicht

UWV waarschuwt werkgevers dat al begin 2020 de eerste organisaties worden afgesloten van de oude inlogmethode voor het werkgeversportaal. Heeft een organisatie nog geen eHerkenning geregeld, dan wordt het werkgeversportaal van UWV dus al heel snel volledig onbereikbaar.

Veel werkgevers hebben de overstap naar eHerkenning nog niet gemaakt, terwijl dat per 1 november 2019 de enige inlogmethode is voor het werkgeversportaal. Volgens UWV heeft slechts 18,6% van de werkgevers al een keer met de nieuwe inlogmethode ingelogd. Toch wordt begin 2020 de oude inlogmethode voor de eerste accounts al afgesloten. Werkgevers die dan nog steeds geen eHerkenning geregeld hebben, kunnen in de problemen komen als zij het werkgeversportaal nodig hebben om hun zaken te regelen.

Werkgever kan in de problemen raken

Werkgevers kunnen problemen ondervinden als zij onverwacht gebruik moeten maken van het werkgeversportaal en daarbij een strakke deadline geldt. Dat geldt bijvoorbeeld voor het indienen van een bezwaar tegen een beschikking over een premie of een aanvraag voor een voorziening. Doordat de leveranciers van eHerkenning het erg druk hebben, kan het verwerken van een aanvraag enkele weken duren. De deadline voor het indienen van het bezwaar kan dan al verstreken zijn.

Ook werknemer kan de dupe worden

Ook werknemers kunnen er last van hebben als werkgevers hun zaken niet op orde hebben. Zij kunnen bijvoorbeeld voor de verstrekking van een uitkering afhankelijk zijn van de meldingen die hun werkgever moet doen via het werkgeversportaal. UWV wil voorkomen dat werknemers er de dupe van worden als hun werkgever geen eHerkenning aanvraagt en begint daarom begin 2020 met het dichtzetten van de oude inlogmethode. Daarbij zijn organisaties die eHerkenning hebben als eerste aan de beurt. Daarna volgen achtereenvolgens accounts die al twee jaar niet gebruikt zijn, kleine werkgevers, middelgrote werkgevers, intermediairs, eenmanszaken en grote werkgevers.

(Bron: Rendement)

Biedt u uw kind een bijbaan op uw bedrijf?

Als uw zoon of dochter op zoek is naar een leuke bijbaan, is het wellicht een idee dat ze bij u in het bedrijf gaan werken. Uw kind heeft dan een leuke bijverdienste en krijgt een kijkje in de keuken. Daarbij, u heeft de beschikking over een extra arbeidskracht en u kunt de kosten ten laste van de winst brengen.

Fiscus

Voor de fiscus is uw meewerkende kind gewoon een werknemer. De inkomsten zijn dus gewoon belast, maar door de algemene heffingskorting en de arbeidskorting hoeft uw kind in veel gevallen geen belasting te betalen. De verdiensten van uw kind zijn voor u echter wel aftrekbaar als loonkosten. Ook bijkomende kosten, zoals voor werkkleding, kunt u aftrekken van de winst.
Uw kind is meestal niet verzekerd voor werknemersverzekeringen, omdat de familierelatie overheerst. Dit betekent dat u voor uw kind dan ook geen premies hoeft af te dragen. Valt uw kind nog onder het oude stelsel van studiefinanciering? Dan mag maar een maximaal bedrag van €14.682,96 bruto per jaar worden bijverdiend zonder dat de studiefinanciering in gevaar komt.

(Bron: Koen en Co)

BTW in 2020

Vanaf 1 januari 2010 geldt voor elektronische uitgaven het btw-tarief van 9%. Voor deze aanpassing was een wijziging van EU-regelgeving nodig. Doel van deze wijziging is de ongelijke behandeling van elektronische uitgaven (diensten) met de papieren uitgaven van boeken en kranten (leveringen) weg te nemen. Ook gaat het verlaagde tarief gelden voor de toegang tot nieuwswebsites zoals die van dagbladen, weekbladen en tijdschriften. Het verlaagd tarief geldt niet voor interactieve routekaarten of voor digitale spelletjes, reclame, muziek en video content.

Quick fixes handelsverkeer tussen EU-lidstaten

1. Universele verplichte ‘call of stock’-regeling voor alle EU-lidstaten
Als een ondernemer voorraad aanhoudt in een EU-lidstaat, hoeft de leverancier enkel nog een intracommunautaire levering aan te geven in de EU-lidstaat van vertrek, zodra de afnemer de goederen afroept. De afnemer geeft op datzelfde moment een intracommunautaire verwerving aan in het land van aankomst. Feitelijk in grote lijnen de huidige Nederlandse regeling. Let op: toepassing van deze regeling is in 2020 in alle EU-landen verplicht. Dit kan inhouden dat een ondernemer eerder geïmplementeerde bedrijfsprocessen gebaseerd op btw-registratie in het buitenland met ingang van 1 januari 2020 moet aanpassen.

2. Universele regeling ABC- transacties
De toerekening van de intracommunautaire levering binnen een ketentransactie (ABC-transactie) wordt in alle EU-lidstaten op dezelfde wijze bepaald. Als de eerste of laatste partij in een ketentransactie niet het transport regelt, zijn straks nieuwe regels van kracht. Partij B, die het transport regelt, wordt de zogenoemde ‘intermediary operator’. De intracommunautaire levering wordt dan toegerekend aan de goederenlevering die deze ‘intermediary operator’ verricht. Versterkt B aan A zijn btw-idnummer van een andere lidstaat dan de lidstaat van vertrek van de goederen, dan verricht A een intracommunautaire levering. Geeft B aan A zijn btw-idnummer van de lidstaat van vertrek, dan verricht A een binnenlandse levering aan B en B een intracommunautaire levering aan C.

3. Bewijs nultarief
De ondernemer moet aan de hand van twee niet tegenstrijdige bewijsstukken, van twee onafhankelijke partijen kunnen aantonen dat vervoer plaatsvindt van de ene naar de andere EU-lidstaat. Bijvoorbeeld twee vervoersdocumenten zoals een CMR en een factuur van de vervoerder, of een vervoersdocument met een verzekeringsovereenkomst of een bankdocument als betalingsbewijs voor het vervoer, een notarieel document waarin de aankomst van de goederen wordt bevestigd of een getekend ontvangstbewijs van een voorraadhouder. Naar wil voorkomen zal de huidige Nederlandse praktijk van het aantonen van het vervoer aan de hand van set van documenten en bewijzen en de afhaalverklaring voor de praktijk zeer relevant blijven, met name in geval van eigen vervoer of indien men geen bewijsstukken van onafhankelijke derden kan verkrijgen. Hiermee komt dan de bewijslast inzake de toepassing van het nultarief wel bij de ondernemer te liggen.

4. Btw-identificatienummer en opgaaf ICP
Wanneer de leverancier de Opgaaf ICP niet of onjuist invult, kan hij het btw-nultarief niet toepassen. Herstel van een opgaaf ICP blijft onder voorwaarden wel mogelijk.

KOR
Hoewel de wetswijziging reeds in 2019 was aangenomen, melden we het volgende over de nieuwe Kleine Ondernemers Regeling (KOR) per 1 januari 2020. Niet de hoogte van het jaarlijks af te dragen btw-bedrag maar de omvang van de jaarlijkse omzet is doorslaggevend. De nieuwe Kleine Ondernemers Regeling per 1 januari 2020 kan -in tegenstelling tot de huidige KOR- ook worden toegepast door in Nederland gevestigde rechtspersonen.

De KOR is facultatief. Je kunt in geval van een jaaromzet beneden de grens van € 20.000 er voor kiezen de KOR niet toe te passen (dus wel btw afdragen, een btw-administratie voeren en aangiften omzetbelasting doen). Een verzoek voor toepassing van de KOR per 1 januari 2020 dient uiterlijk 20 november 2019 door de belastingdienst te zijn ontvangen. Ondernemers die nu al gebruik maken van de regeling ontheffing administratieve verplichtingen worden door de belastingdienst automatisch aangemeld voor de nieuwe KOR per 1 januari 2020. Wenst men dit niet, dan kan men zich afmelden.

De nieuwe KOR werkt als een echte btw-vrijstelling. Bij een jaarlijkse omzet lager dan € 20.000 is geen btw verschuldigd. De ondernemer die de nieuwe KOR per 1 januari 2020 toepast, mag geen btw in rekening brengen en kan geen btw als voorbelasting verrekenen/terugvragen.

Btw in eerdere jaren verrekend op investeringen moet bij keuze voor de nieuwe KOR in principe worden herzien (4 jaar na het boekjaar van ingebruikneming voor roerende zaken en 9 jaar na het boekjaar van ingebruikneming voor onroerende zaken). Bij btw-herziening ten gevolge van de KOR per 1 januari 2020 lager dan € 500, kan herziening achterwege blijven. Een keuze voor de voor de KOR geldt in beginsel voor drie jaar. Het doel hiervan is het jojo-en met de regeling te vermijden. Is de omzet op enig moment meer dan € 20.000 per jaar dan vervalt vanaf de transactie waarmee de € 20.000 wordt overschreden de KOR.

Let op bij het bepalen van keuze voor de nieuwe KOR in de volgende situaties:

  • Btw belaste huur van een bedrijfspand. Keuze voor de KOR heeft tot direct gevolg dat de btw belaste verhuur stopt. De huurder zal op basis van de huurovereenkomst of de algemene bepalingen de btw-schade (o.a. btw-herziening en niet meer aftrekbare btw op exploitatiekosten) van de verhuurder moeten vergoeden. De nadelige effecten hiervan zijn veelal groter dan de voordelen van de nieuwe KOR!
  • Omvangrijke voorraden goederen of bedrijfsmiddelen waarop btw is verrekend (dus herziening), of plannen tot aanschaffing hiervan (geen aftrek).
  • Btw belaste exploitatie van een recent met btw aangekochte vakantiewoning (herziening).
  • Aftrek btw op zonnepanelen samen met een deel van het dak van een nieuwbouwwoning (herziening wellicht > € 500 per jaar).

BTW-ID voor eenmanszaken en ZZP-ers 
Met het oog op de privacywetgeving krijgen eenmanszaken / ZZP-ers per 1 januari 2020 van de Belastingdienst een nieuw btw-identificatienummer, het btw-id. In dit nieuwe btw-id is het BSN van de ondernemer niet langer verwerkt. Het nieuwe btw-id is geldig vanaf 1 januari 2020 en is een persoonlijk, uniek nummer dat bestaat uit een reeks van 14 tekens. Vanaf 1 januari 2020 moeten ondernemers het btw-id op facturen en hun website vermelden om zich te identificeren als btw-plichtig ondernemer. Daarmee voldoen zij aan de wettelijke eisen. Voor handel binnen de EU is het belangrijk dat deze ondernemers hun nieuwe btw-id tijdig doorgeven aan hun leveranciers. Ondernemers houden hun huidige ‘oude’ btw-nummer voor communicatie met de Belastingdienst en voor de btw-aangifte.

(Bron: HLB)
Partneralimentatie en fiscaliteit

Vanaf 1 januari 2020 worden de aftrektarieven voor een aantal aftrekposten in de inkomstenbelasting aanzienlijk versoberd. Dit geldt onder andere voor de aftrek van partneralimentatie. Daarnaast gelden vanaf 1 januari 2020 nieuwe regels voor de maximale duur van partneralimentatie. Redenen om uw persoonlijke financiën weer eens onder de loep te nemen?

Maximale duur partneralimentatie
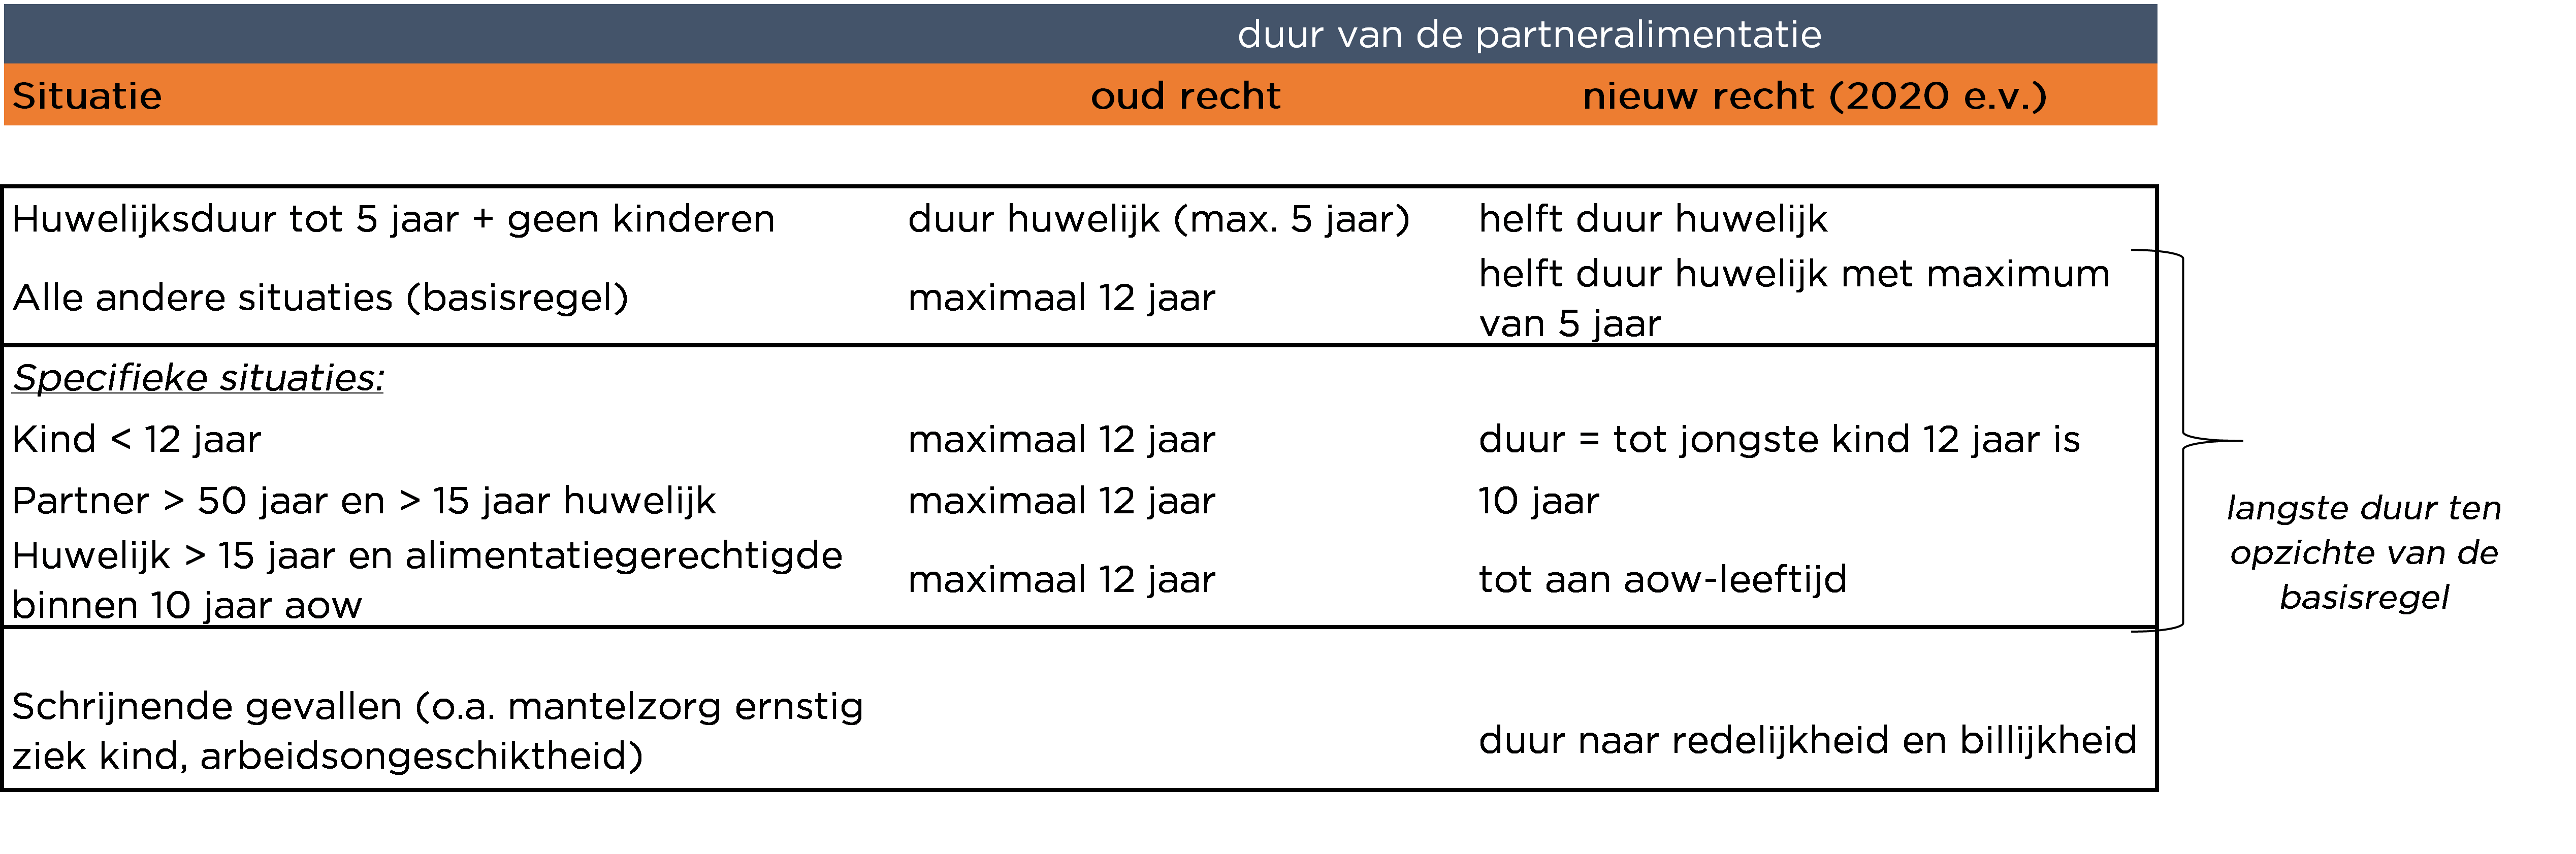
Voor echtscheidingsverzoeken die na 1 januari 2020 worden ingediend, gelden straks nieuwe wettelijke regels voor de maximale duur van de partneralimentatie. Hieronder zijn de basisregels volgens het huidige en het nieuwe recht schematisch weergegeven.

Net als de huidige regels, betreffen de nieuwe wettelijke regels zogenaamd regelend recht. In onderling overleg kunnen partners derhalve altijd een andere duur van de partneralimentatie afspreken.

Belastingwijzigingen
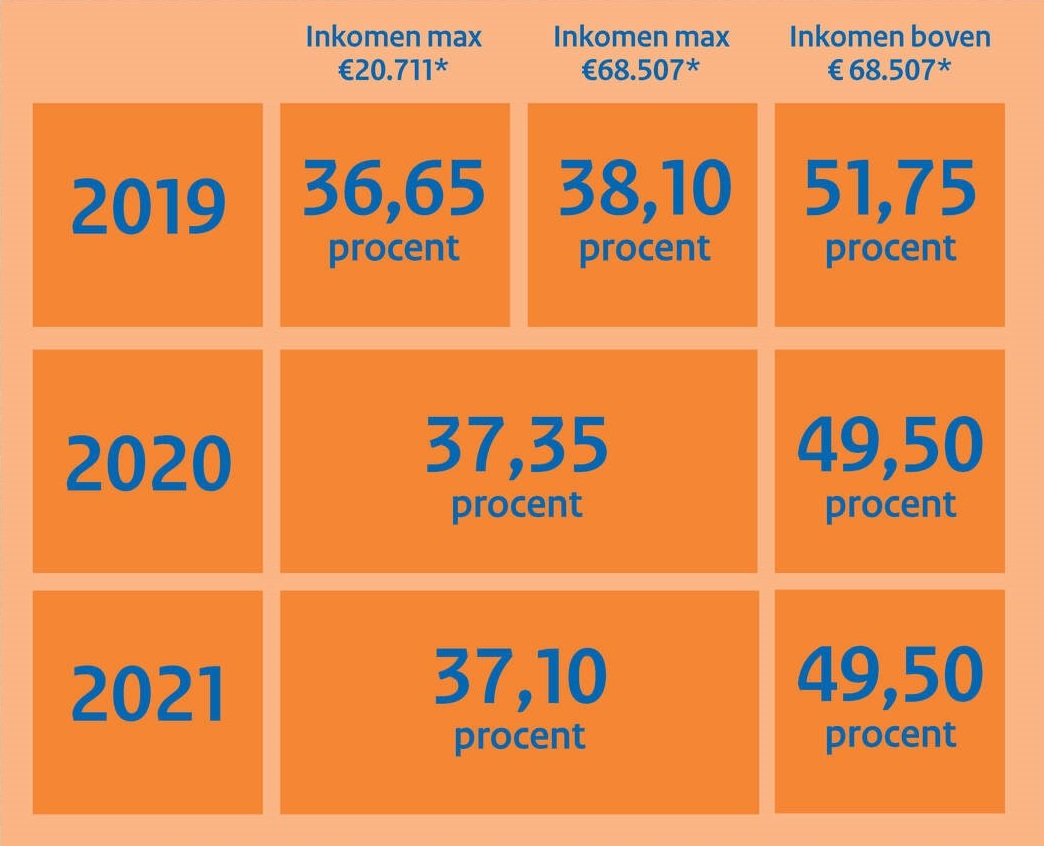
Op Prinsjesdag 2019 is voorgesteld om al in 2020 over te gaan naar een twee-schijven-tariefstelsel en wel als volgt:

Het maximale tarief waartegen partneralimentatie aftrekbaar is de komende jaren wordt als volgt versoberd: 

2019: 49,00%
2020: 46,00%
2021: 43,00%
2022: 40,00%
2023: 37,05%

Wat betekenen de wetswijzigingen voor u?
De hoogte van de partneralimentatie wordt in eerste instantie berekend op basis van de behoefte van de alimentatiegerechtigde en de netto draagkracht van de alimentatieplichtige.

Stel dat de alimentatieplichtige een jaarinkomen heeft van € 120.000 en een netto draagkracht voor partneralimentatie van € 1.000 per maand (€ 12.000 per jaar). In 2019 wordt de partneralimentatie vastgesteld. Het jaarinkomen is in 2019 in de hoogste tariefschijf belast is tegen 51,75%, maar de partneralimentatie is aftrekbaar tegen maximaal 49%. Dit impliceert daarom een bruto partneralimentatie van circa € 1.960 per maand (€ 23.530 per jaar). Vanwege de aftrekversobering, ziet de alimentatieplichtige zijn netto besteedbaar inkomen de komende jaren als volgt dalen:

Voor deze alimentatieplichtige neemt de netto draagkracht af met uiteindelijk € 2.812 netto per jaar (€ 235 per maand), omdat de netto lasten stijgen vanwege de aftrekversobering. De alimentatieplichtige ziet het netto inkomen derhalve jaarlijks afnemen, terwijl de betaalde bruto partneralimentatie door de jaren heen gelijk blijft (€ 23.530).

Let op! Heeft u ook een eigen woningfinanciering waarover u (aftrekbare) rente betaalt? Dan kan uw netto besteedbare inkomen ook dalen. Immers het tarief waartegen de eigen woningrente de komende jaren aftrekbaar is, daalt vanaf 2023 ook naar 37,05%.

Partneralimentatie herzien?
Een wijziging in het netto inkomen is wettelijk gezien een reden om de partneralimentatie te herzien. Een herziening van de partneralimentatie kan in onderling overleg met uw ex-partner of via de rechter bepaald worden. Om een gefundeerd verzoek tot herziening van partneralimentatie te kunnen doen, is het aan te raden om uw gehele financiële situatie door te laten rekenen. De aftrekversobering staat immers niet op zich. Zoals hiervoor al is aangegeven wordt de eerste tariefschijf aanzienlijk opgerekt naar 37,10% in 2023 over de eerste € 68.705. Dit kan betekenen dat de stijging van uw netto alimentatielasten per saldo weer te niet wordt gedaan. Daarnaast zijn er echter nog meer aftrekversoberingen voorgesteld, zoals de ondernemersaftrek en de mkb-winstvrijstelling, die ook weer een effect hebben op uw netto inkomen.

(Bron: HLB)

Loonheffingswijzigingen op het MKB

Op de derde dinsdag van september heeft de Minister van Financiën zoals elk jaar het Belastingplan aangeboden aan de tweede kamer. In dit artikel lichten wij drie wijzigingen voor de loonheffingen toe die vooral impact hebben op het MKB.

Premies WW: Flexibiliteit wordt duurder
De overheid wil flexibele werknemers meer zekerheid bieden, het ontslagrecht eenduidiger, eenvoudiger en goedkoper maken en de WW actiever maken. Eén van de wijzigingen die hiervoor wordt doorgevoerd, gaat over de WW-premie.

Vanaf 1 januari 2020 gaan alle werkgevers, ongeacht bedrijfssector, per werknemer een hoge of lage premie betalen. De hoge premie gaat gelden voor werknemers met een tijdelijk of flexibel contract en de lage premie voor werknemers met een arbeidscontract voor onbepaalde tijd.

De hoge en lage premie worden pas in oktober definitief vastgesteld, maar het lijkt erop dat de lage premie 2,94% en de hoge premie 7,94% wordt .

De lage premie geldt ook voor leerlingen in het beroepsonderwijs en jongeren tot 21 jaar die niet meer dan 12 uur per week werken.

Verhoging bijtelling elektrische auto’s
De overheid stimuleert elektrisch (emissievrij) rijden. Zij doet dit door fiscaal vriendelijkere regels te hanteren voor elektrische auto’s. De verkoopcijfers van elektrische auto’s waren de afgelopen jaren echter aanzienlijk hoger dan de overheid vooraf had ingeschat.

De overheid wil naar de toekomst toe overstimulatie van elektrische auto’s voorkomen en investering op een effectievere wijze aan het milieu besteden. De fiscale situatie van elektrische auto’s wordt daarom stapsgewijs gelijk getrokken met die van reguliere auto’s. Het fiscale voordeel voor nieuwe elektrische auto’s wordt de komende jaren steeds kleiner.

Werkkostenregeling: Verhoging ruimte, product eigen bedrijf en verklaring omtrent gedrag
De werkkostenregeling wordt per 1 januari 2020 op enkele punten aangepast. De aanpassingen komen voort uit feedback die de overheid heeft gekregen van werkgevers. De verwachting is daarom dat deze aanpassingen goed ontvangen zullen worden.

  • Over de eerste € 400.000 van de fiscale loonsom van organisaties zal een vrije ruimte gaan gelden van 1,7% in plaats van 1,2%.  Boven de € 400.000 blijft de vrije ruimte 1,2%. De extra vrije ruimte die hier door ontstaat bedraagt maximaal € 2.000. Neem dit mee in je overwegingen bij het toepassen van de concernregeling.
  • Het vergoeden/verstrekken van een verklaring omtrent gedrag aan (toekomstige) werknemers wordt gericht vrijgesteld voor de loonheffingen.
  • Verlenging uiterste moment aangifte en afdracht eindheffing werkkostenregeling. De werkgever heeft dus langer de tijd om haar werkkostenadministratie af te ronden. 

(Bron: HLB)

Onbelaste reiskostenvergoeding en fiets van de zaak

Werknemers die vanaf 2020 gebruik gaan maken van een leasefiets van de zaak, behouden hun recht op een onbelaste reiskostenvergoeding van € 0,19 per kilometer op moment dat zij met een ander vervoermiddel dan de leasefiets naar het werk reizen. Dit heeft het ministerie van Financiën bevestigd naar aanleiding van vragen van de branchevereniging voor Rijwiel en Automobiel Industrie (RAI). Volgens RAI is het behoud van de onbelaste reiskostenvergoeding naast de bijtelling voor de fiets cruciaal voor het succes van de fiscale regeling.

Bijtellingsregeling zakelijke fietsen

RAI schrijft hierover het volgende op haar website:

In de aanloop naar de start van de bijtellingsregeling voor zakelijke fietsen per 1 januari volgend jaar is er onduidelijkheid ontstaan of deze regeling naast de onbelaste vergoeding van € 0,19 per kilometer voor zakelijke kilometers mag worden gebruikt of niet. Het ministerie van Financiën verschaft nu duidelijkheid naar aanleiding van zorgen die RAI had geuit.

Recht op onbelaste reiskostenvergoeding

Ook werknemers met een leasefiets houden het recht op een onbelaste reiskostenvergoeding van € 0,19 op het moment dat zij met een ander vervoersmiddel reizen en de leasefiets niet gebruiken. De bedoeling van de nieuwe regeling is altijd al geweest dat de leasefiets juist naast bijvoorbeeld de auto van de zaak mag worden gebruikt en niet gelijktijdig. Lamers: “Behoud van de vergoeding is essentieel. De nieuwe bijtellingsregeling moet het immers voor mensen aantrekkelijker maken om een fiets van de zaak te leasen en dat doe je niet door aan de andere kant bestaande voordelen weg te nemen.”

Vervoer per trein of auto

In de praktijk betekent dit, als een werknemer met de trein of auto naar werk gaat, de werkgever maximaal € 0,19 per kilometer onbelast mag vergoeden. Als de werknemer met de trein reist mag de werkgever ook de werkelijke kosten vergoeden als de kosten hoger zijn dan € 0,19 per kilometer. Werkgever/werknemer moeten wel aannemelijk kunnen maken dat de werknemer geen gebruik heeft gemaakt van de leasefiets als hij de zakelijke kilometers, ondanks die terbeschikkinggestelde fiets, per trein of per auto aflegt. Als een werknemer een dag de gehele rit met de leasefiets naar het werk reist, kan geen aanspraak worden gemaakt op de onbelaste kilometervergoeding.

Hoe aannemelijk gemaakt kan worden dat een werknemer met een ander vervoermiddel dan de fiets naar het werk is gekomen is niet aangegeven. Hierover zullen ongetwijfeld nog vragen gesteld worden.

(Bron: Van Oers)

Is de dga met een minderheidsbelang verzekerd voor de werknemersverzekeringen?

In de praktijk is een directeur-grootaandeelhouder (dga) met een minderheidsbelang in de werkmaatschappij vaak werkzaam op basis van een managementovereenkomst tussen zijn eigen holding en de werkmaatschappij. Is deze dga bij de werkmaatschappij dan wel of niet verzekerd voor de werknemersverzekeringen?

Bij de beoordeling van deze vraag keek de Belastingdienst tot voor kort bijna altijd door de managementovereenkomst heen. Maar onlangs heeft de rechter in een aantal situaties deze zogenaamde ‘doorkijkbenadering’ van de Belastingdienst verworpen.

Beoordeling verzekeringsplicht

De Belastingdienst stelt met de doorkijkbenadering doorgaans dat sprake is van een dienstbetrekking tussen de dga en de werkmaatschappij. Er zijn dan in beginsel premies werknemersverzekeringen verschuldigd, tenzij een uitzondering geldt op grond van de Regeling aanwijzing directeur-grootaandeelhouder 2016. Kort gezegd is voor die uitzondering vereist dat de dga (indirect) statutair bestuurder is van de werkmaatschappij én hij zijn eigen ontslag kan tegenhouden. Een dga met een minderheidsbelang is volgens de Belastingdienst dan meestal verzekerd voor de werknemersverzekeringen, zodat hiervoor premies moeten worden afgedragen bij de werkmaatschappij. 
Uit jurisprudentie volgt echter dat een contractuele afspraak tussen twee rechtspersonen niet zomaar kan worden genegeerd. Het hangt af van de bepalingen in de managementovereenkomst of er doorheen kan worden gekeken. Als de managementovereenkomst goed is opgesteld, dan is er geen sprake van privaatrechtelijke of fictieve dienstbetrekking, zodat dan ook geen premies werknemersverzekeringen verschuldigd zijn. De jurisprudentie maakt het makkelijker om buiten de premieplicht te blijven, mits afspraken binnen bepaalde kaders worden gemaakt.

Wel of niet persoonlijk verplicht?

Een belangrijk criterium is of de dga verplicht is om de managementtaken persoonlijk uit te voeren. Zo niet, dan biedt de jurisprudentie een goede basis om buiten de verzekeringsplicht te blijven. Uiteraard moet bij deze analyse ook rekening worden gehouden met andere bepalingen in de managementovereenkomst alsmede de wensen van de betrokken partijen.

(Her)beoordeling positie voor de werknemersverzekeringen

Hoewel er nog geen volledige duidelijkheid bestaat, is onze ervaring dat steeds meer inspecteurs de ingezette trend in de jurisprudentie volgen. Daarom kan het interessant zijn om de situatie van de minderheids-DGA werkzaam op basis van een managementovereenkomst te (her)beoordelen in het licht van deze jurisprudentie. Mogelijk leidt dat tot een besparing van premies.  
Een ander aandachtspunt is of de private verzekering voor arbeidsongeschiktheid moet worden aangepast. Daarnaast kan het verstandig zijn om een beschikking aan te vragen om uitkeringsrechten te waarborgen dan wel naheffingen van premies te voorkomen.

(Bron: ABAB)