Laatste kLaatste kwartaal is laatste kans voor werkgevers om WAB te managenwartaal is laatste kans voor werkgevers om WAB te managen

Werkgevers hebben nog maar een paar weken tijd om invloed uit te oefenen op hun personeelskosten en -flexibiliteit voor de komende jaren.

Hoewel de Wet Arbeidsmarkt in Balans (WAB) pas ingaat op 1 januari, zijn de weken tot 31 december 2019 cruciaal voor de impact van de nieuwe regels op werkgevers die veel met flexibel personeel werken. Traditioneel is december dé maand voor personeelsplanning voor het komende jaar. Voor bepaalde aspecten van de WAB is het jaar 2019 al relevant, zodat sturing nu al mogelijk is. Neem bijvoorbeeld oproepkrachten, die veel ingezet worden in horeca en catering.

Oproepkrachten inplannen

Werkgevers moeten begin 2020 oproepkrachten een vaste urenomvang-contract aanbieden als zij minimaal één jaar hebben gewerkt. Voor de hoogte van het aantal uren in het contract geldt het gemiddelde aantal gewerkte uren in het afgelopen jaar. Er zijn dus nog maar een paar weken om invloed te kunnen uitoefenen op de verplicht aan te bieden gemiddelde urenomvang. Dat kan bijvoorbeeld door het aantal gewerkte uren tot 31 december goed te plannen. Hoe minder gewerkte uren in 2019, hoe beperkter de urenomvang die in 2020 moet worden aangeboden.

Administratie op orde

Het is daarbij erg belangrijk om de werknemersadministratie tijdig op orde te hebben voor de WAB. Dat blijkt lang niet altijd het geval. Zo blijkt lang niet altijd een schriftelijke arbeidsovereenkomst voor onbepaalde tijd te zijn afgesloten of hebben loonstroken niet de verplichte vermelding van het soort contract dat van kracht is. Dit alles kan ernstige operationele, financiële en juridische gevolgen hebben vanaf 1 januari. Wij adviseren werkgevers dringend hun administraties op orde te brengen. Daar is dit kwartaal nog voldoende tijd voor.

Slimmer contractverlenging plannen

Een ander aspect van de WAB betreft de mogelijkheid om werknemers gedurende drie jaar, in plaats van de huidige twee jaar, opeenvolgende tijdelijke contracten aan te bieden. Omdat het nieuwe recht per 1 januari 2020 direct ingaat is het mogelijk om dit jaar hiervan gebruik te maken, zo lang de periode van twee jaar maar niet wordt overschreden vóór 1 januari 2020. Het is dus zinvol om dit kwartaal extra nauwkeurig verlengingen en aannames te plannen.

Reservering voor transitievergoeding

De vakantiegelduitkering in mei staat in de kasstroomplanning van elke onderneming. Dankzij de WAB kan het voor kleinere werkgevers die veel met kortdurende contracten werken, slim zijn om óók een jaarlijks bedrag voor transitievergoedingen op te nemen. Dit, om verrassingen te voorkomen. Vanaf 2020 hebben werknemers namelijk al na één dag werken recht op een transitievergoeding. Nu ontstaat die aanspraak pas na twee jaar dienstverband. Hoewel de vergoeding naar rato wordt berekend (1/3e maandsalaris per dienstjaar), kan deze financiële verplichting toch voor verrassingen zorgen. Dat geldt zeker voor kleinere werkgevers. Specifiek bij seizoens-gevoelige sectoren is bijvoorbeeld de kasstroomplanning een heikel punt. Daarom kan het in sommige gevallen slim zijn om nog voor 2020 een reservering op te nemen voor eventuele transitievergoedingen en hier rekening mee te houden in de kasstroomplanning en wellicht de rekening-courantmogelijkheden.

Financiën en personeelsplanning op één lijn

De huidige Horeca-CAO loopt tot 31 december. Op dit moment lopen de onderhandelingen om de nieuwe CAO ‘WAB-proof’ te maken of om de mogelijkheden te gebruiken die de wet biedt om uitzonderingen op te nemen. Dit laatste zal waarschijnlijk slechts op details het geval zijn, daar valt op dit moment nog weinig over te zeggen. Duidelijk is in ieder geval dat de WAB effect heeft op zowel personeelszaken als de financiën. Het is dan ook goed om één dezer weken te proberen de eventuele negatieve effecten van de wet te minimaliseren en gebruik te maken van de kansen die de WAB biedt.

(Bron: Accon AVM)
Voorkom discussie met een curator over verhalen Vennootschapsbelasting binnen de fiscale eenheid

Gepubliceerd op 19 september 2019

In beginsel is elke BV belastingplichtig voor de vennootschapsbelasting. Op verzoek kan ervoor gekozen worden een fiscale eenheid voor de vennootschapsbelasting aan te gaan. Er wordt dan één (gezamenlijke) aangifte gedaan. Maar wat is nu eigenlijk het voordeel wanneer afspraken worden gemaakt over het verhalen of doorbelasten van vennootschapsbelasting?

In beginsel is elke BV belastingplichtig voor de vennootschapsbelasting. Dat wil zeggen dat elke BV zelf aangifte vennootschapsbelasting doet en ook zelf vennootschapsbelasting betaalt. Op verzoek (en onder voorwaarden) kan ervoor gekozen worden een fiscale eenheid voor de vennootschapsbelasting aan te gaan. In deze situatie wordt één (gezamenlijke) aangifte gedaan. De moedermaatschappij betaalt de vennootschapsbelasting van de (gehele) fiscale eenheid.  

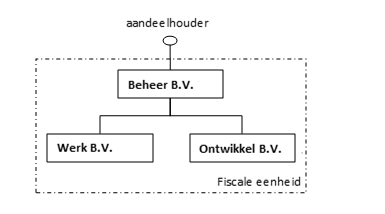
In onderstaande tekening zijn Beheer BV, Werk BV en Ontwikkel BV een fiscale eenheid en doen samen één aangifte vennootschapsbelasting. Beheer BV betaalt (in beginsel) de vennootschapsbelasting van de (gehele) fiscale eenheid.  

Voorkom discussie met een curator over verhalen Vennootschapsbelasting binnen de fiscale eenheid

Stel nu dat Werk BV en gigantische winst heeft behaald waardoor veel belasting wordt betaald door Beheer BV. Zonder verhaal van de belasting zal Beheer BV mogelijk meer belasting moeten betalen dan ze aan liquiditeit heeft. Het klinkt reëel dat Beheer BV de betaalde belasting verhaalt op Werk BV. Partijen kunnen er overigens voor kiezen dat Beheer BV de gehele belastinglast draagt.  

Ontwikkel BV maakt forse verliezen. Omdat sprake is van een fiscale eenheid kan (onder voorwaarden) het verlies van Ontwikkel BV worden verrekend met de winst van de andere BV’s in de fiscale eenheid. Hierdoor betaalt Beheer BV minder vennootschapsbelasting. Afgesproken kan worden dat Ontwikkel BV de (minder) betaalde vennootschapsbelasting kan verhalen op Beheer BV. Ook zouden de BV’s kunnen afspreken dat het belastingvoordeel niet aan Ontwikkel BV wordt uitbetaald maar een voordeel voor Beheer BV is. 

Uw belang 

Wat is het voordeel dat afspraken worden gemaakt over het verhalen of doorbelasten van vennootschapsbelasting? Zolang de toekomst rooskleurig lijkt is er (nog) geen belang. Op het moment dat een van de BV’s in zwaar weer komt of failliet gaat is er wel een belang. Op dat moment is het belangrijk dat duidelijk is welke schulden en vorderingen er tussen de BV’s zijn. Bestaat die duidelijkheid niet dan kan dit tot onnodige discussie (en kosten) met schuldeisers of de curator leiden.  

Stel dat Ontwikkel BV failliet gaat. Het is denkbaar dat een curator van mening is dat Beheer BV jaren voordeel heeft gehad van de verliezen van Ontwikkel BV. De curator kan stellen dat Ontwikkel BV een vordering op Beheer BV heeft en wil deze vordering innen. 

Uiteraard kan ook Werk BV failliet gaan. In dat geval kan de curator stellen dat ook niets blijkt dat de Werk BV verplicht was vennootschapsbelasting te betalen aan Beheer BV.  De curator zal dan een vordering op Beheer BV stellen en deze willen innen.  

N.B. deze discussies kunnen ontstaan op een moment dat Werk BV al verkocht is aan een derde! 

Oplossing? 

Het is daarom van belang dat Beheer BV, Werk BV en Ontwikkel BV de afspraken over de verrekening van vennootschapsbelasting schriftelijk vastleggen. In de praktijk wordt dit vaak vergeten. Dit verschaft duidelijkheid tussen de BV’s en ook richting derden. Hiermee wordt discussie achteraf voorkomen net als extra kosten van een rechtszaak vanwege een vordering van de curator.  

Wilt u de verrekening van belasting tussen uw BV’s vastleggen, neemt u dan contact met ons op? 

In beginsel is elke BV belastingplichtig voor de vennootschapsbelasting. Op verzoek kan ervoor gekozen worden een fiscale eenheid voor de vennootschapsbelasting aan te gaan. Er wordt dan één (gezamenlijke) aangifte gedaan. Maar wat is nu eigenlijk het voordeel wanneer afspraken worden gemaakt over het verhalen of doorbelasten van vennootschapsbelasting?

(Bron: HLB)

Heeft u alles rondom transfer pricing goed geregeld?

Doet u zaken met (buitenlandse) groepsonderdelen binnen uw onderneming? Dan is transfer pricing verplichte kost. U moet aantoonbaar kunnen maken dat u intern prijzen hanteert die u ook met onafhankelijke derden zou hanteren. Onjuiste transfer pricing kan leiden tot hoge boetes. Het is van groot belang een goede transfer pricing-strategie te implementeren en de (bijbehorende) transfer pricing-documentatie moet op orde zijn. Anders riskeert u een conflict met de Belastingdienst.

Wat is transfer pricing nu precies?

Iedere Nederlandse vennootschap die prestaties of leveringen verricht aan verbonden vennootschappen dient vast te leggen welke prijzen zij onderling voor deze handelingen hanteert alsmede op basis van welke methode deze prijzen tot stand zijn gekomen. Van verbondenheid is sprake indien door aandelenbelang of bijvoorbeeld door een eenzelfde leiding/beleids-bepaler invloed van betekenis kan worden uitgeoefend in de vennootschap. Dit wordt ook wel transfer pricing genoemd.

De belangrijkste aandachtspunten

  • De documentatieverplichting geldt ongeacht de grootte van de vennootschap en zowel voor nationale danwel internatio-nale prestaties/leveringen
  • De documentatieverplichting dient (jaarlijks) te gebeuren binnen de termijn die de vennootschap heeft voor het indie-nen van de aangifte vennootschapsbelasting
  • Indien sprake is van een gezamenlijke groepsopbrengst van €50 miljoen of meer moet ook een Master file (groepsdossier) en Local File (lokaal dossier) in de administratie aanwezig zijn
  • Bij een groepsopbrengst van €750 miljoen of meer moet tevens een landenrapport worden opgesteld
  • Op het niet voldoen aan deze verplichtingen staan boetes en in sommige gevallen hechtenis van maximaal 4 jaar. De boetes kunnen oplopen tot €830.000.

Alles goed geregeld?

Heeft u alles rondom transfer pricing goed geregeld? Beschikt u over alle juiste documentatie? Om hier helemaal zeker van te zijn en om onnodig risico te lopen, staan wij u graag met raad en daad bij. Wat kunnen we voor u doen?

  • Het beoordelen en evalueren van uw bestaande transfer pricing-profiel en aanbevelingen doen om u in staat te stellen risico’s te beheren en kansen te realiseren
  • Opstellen van een transfer pricing-document ten behoeve van uw administratie
  • Opstellen van een transfer pricing-strategie die is afgestemd op uw bedrijfsmodel en bedrijfsplannen en die geschikt is voor de toekomst
  • Indien uw omzet meer dan €50 miljoen of €750 miljoen op groepsniveau is: opstellen van het groepsdossier, lokaal dos-sier en het landenrapport.

Wilt u hierover meer informatie, neem dan contact op met onze specialisten op dit gebied.

(Bron: Koenen en Co)

Meer vrije ruimte in 2020!

Veel werkgevers vergoeden en verstrekken zaken aan hun werknemers. De fiscale gevolgen hiervan worden geregeld in de werkkostenregeling. Alle vergoedingen en verstrekkingen die worden aangemerkt als gerichte vrijstellingen of nihilwaarderingen, komen onbelast aan de werknemers toe. Overige vergoedingen en verstrekkingen zijn onbelast, voor zover zij de zogenoemde vrije ruimte niet overschrijden. Vergoedingen en verstrekkingen die de vrije ruimte te boven gaan, worden belast met een eindheffing van 80%. En nu gaat de vrije ruimte toenemen!

Nieuwe berekeningswijze vrije ruimte

In 2019 bedraagt de vrije ruimte 1,2% van het belastbare loon dat door de werkgever wordt betaald, inclusief bijzondere beloningen. Vanaf 2020 wordt de vrije ruimte in twee delen berekend. Over de eerste € 400.000 van de loonsom wordt een percentage van 1,7 toegepast. Voor het meerdere geldt nog altijd een percentage van 1,2. Dit betekent dat een werkgever vanaf 2020 € 2.000 extra vrije ruimte tot zijn beschikking kan hebben en mogelijk 80% eindheffing over € 2.000 bespaart.

Benutten vrije ruimte

De vrije ruimte wordt per werkgever berekend, dus niet per werknemer. Het is daardoor mogelijk dat de ene werknemer meer dan 1,2% van zijn loonsom aan onbelaste vergoedingen en verstrekkingen ontvangt en een andere werknemer minder dan 1,2%. Zolang de vergoedingen en verstrekkingen gebruikelijk zijn, maakt het niet uit hoe de vrije ruimte wordt verdeeld. Het is niets voor niets ‘vrije’ ruimte.

Overige wijzigingen

Er is nog meer positief nieuws. Als een werkgever in 2019 onbelast de kosten voor een ‘verklaring omtrent gedrag’ aan een werknemer vergoedt, gaat de vergoeding ten koste van de vrije ruimte. Vanaf 2020 wordt hiervoor een gerichte vrijstelling ingevoerd. Hierdoor houdt de werkgever meer vrije ruimte over voor andere zaken. Bovendien mag een werkgever die de vrije ruimte overschrijdt, hiervan voortaan een tijdvak later aangifte doen. Er is dus meer tijd om de overschrijding in beeld te krijgen en de betaling te verrichten.

(Bron: Taxence)

Nu of nooit: PEB omzetten in odv of afkopen

Heeft u uw cliënten allemaal al geadviseerd en kunt u uw werkzaamheden met betrekking tot het pensioen in eigen beheer afsluiten? Door voortschrijdend inzicht in de wet- en regelgeving en nieuwe cliënten is dat wellicht toch niet het geval volgens mr. dr. Gerard Staats, universitair docent aan het Fiscaal Instituut van Tilburg University en werkzaam bij BDO als senior manager bureau vaktechniek.

Per 1 januari 2020 kunnen dga’s hun pensioen in eigen beheer (PEB) niet meer afkopen of omzetten in een oudedagsverplichting. Veel adviseurs hebben hun cliënten de afgelopen jaren geadviseerd wat te doen met het dga-pensioen. Toch zijn de komende maanden nog een mooie gelegenheid de cliëntendossiers nog eens te goed te doorlopen.

Heeft de partner recht op uitkeringen uit ODV bij overlijden?

Vanaf 1 april 2017 kunnen dga’s geen pensioen bij hun eigen vennootschap meer opbouwen. Veel dga’s hebben toen ook hun PEB omgezet in een oudedagsverplichting (ODV) of afgekocht. In de afgelopen periode is meer duidelijkheid gekomen over de gevolgen bij overlijden, die wellicht kunnen leiden tot een aanpassing van de ODV-overeenkomst. Denk daarbij aan de overeenkomst waarbij de partner als gerechtigde is benoemd na het overlijden van de dga. Heeft u een dergelijke overeenkomst gemaakt? Controleer dan of deze niet in strijd is met het testament van uw cliënt.

Compensatie partner en post-relationele solidariteit

Veel onduidelijkheid bestond en bestaat ook over de compensatie voor de partner van de dga. Daar komt nog bij dat de Hoge Raad voor PEB heeft beslist dat voor de partner ook de post-relationele-solidariteit geldt. Hoewel de partner civielrechtelijk in beginsel recht heeft op een aandeel in het ouderdomspensioen en in het nabestaandenpensioen, kan dat anders zijn bij een vennootschap in financiële moeilijkheden. In het laatste geval moet ook de partner meedelen in de verliezen van de vennootschap, dat is nu eenmaal het (gezamenlijk gekozen) risico van PEB. Zolang uw cliënt nog niet in scheiding ligt, is het nog niet te laat om de overeenkomsten inzake compensatie nog eens goed te beoordelen en zo nodig te wijzigen.

(Bron: Taxence)

Kwijtgescholden rente lening dga inkomen uit ab

Meldt een gemachtigde van een dga aan de Belastingdienst dat in een bepaald jaar is besloten tot kwijtschelding van rente? Dan moet de dga in een procedure bij het gerechtshof zijn bewering met bewijsstukken onderbouwen als hij van mening is dat de kwijtschelding in een ander jaar heeft plaatsgevonden.

Een dga had in 2014 een schuld van € 5,1 miljoen aan zijn B.V. Die bracht € 54.940 aan rente over die schuld aan haar dga in rekening. Deze rente bleef de dga in eerste instantie schuldig, later schold de B.V. de rente kwijt. In geschil bij Hof Den Haag is of de kwijtschelding kwalificeert als inkomen uit aanmerkelijk belang. Het hof oordeelt dat de dga een regulier voordeel uit aanmerkelijk belang heeft genoten als het besluit tot kwijtschelding in 2014 is genomen.

Brief gemachtigde

De brief van de gemachtigde van de dga vermeldde dat in 2014 het besluit tot kwijtschelding was genomen. De dga stelt echter dat het besluit in 2016 is genomen. Het hof vindt dat de dga deze stelling nader had moeten onderbouwen met stukken. Dat heeft de dga niet gedaan. De dga vindt voorts dat de inspecteur niet kan navorderen, omdat deze niet over een nieuw feit beschikt. Het hof verwerpt deze stelling. De dga had het grootste deel van de schuld aan de B.V. in box 3 in zijn aangifte opgenomen. Dat betekent dat voor de inspecteur de verschuldigde rente niet zichtbaar was in de aangifte. Daarbij komt dat het saldo van de lening behoorlijk schommelde. Dus de wijziging van het saldo van de lening kwam ook door andere oorzaken dan het bij- of afboeken van de rente. Verder zijn er volgens het hof ook geen feiten die de inspecteur aanleiding hadden moeten geven te twijfelen over de ingediende aangifte. Ook het beroep van de dga op dwaling wijst het hof af. De dga handelde in zijn hoedanigheid van debiteur van de vordering en in zijn hoedanigheid van bestuurder en enig certificaathouder van de B.V. Hij moest zich bewust zijn geweest dat kwijtschelding niet zakelijk was.

(Bron: Taxence)

Twee arbeidsovereenkomsten voor lagere WW-premie

Voor de nieuwe WW-premie geldt per 1 januari 2020 dat het type arbeidsovereenkomst doorslaggevend is. Dat betekent dat uw organisatie voor één werknemer soms zowel de hoge als de lage premie moet gaan betalen. Dat klinkt ingewikkeld, maar kan in de praktijk een hele slimme oplossing zijn!

In principe geldt dat werkgevers voor werknemers met een vast contract met een vaste omvang de lage WW-premie gaan betalen. Voor alle flexibele werknemers – die een contract voor bepaalde tijd of geen vaste arbeidsomvang hebben – geldt de hoge premie. Die premies worden waarschijnlijk 2,94% en 7,94%. Sommige werknemers hebben echter twee arbeidsovereenkomsten bij uw organisatie. Dan kan het zo zijn dat de werkgever allebei de WW-premies moet toepassen.

Flexibel en vast tegelijk

Vooral in sectoren als de horeca en de detailhandel wordt er in de praktijk nogal eens voor gekozen om één werknemer twee contracten te bieden: één vast contract voor bijvoorbeeld 20 uur per week en een oproepcontract om drukke tijden op te kunnen vangen. In die situatie geldt voor het vaste contract dat de werkgever 2,94% aan WW-premie gaat betalen: het gaat immers om een contract voor onbepaalde tijd met een vaste arbeidsomvang.
Voor het andere contract zit dat anders: ook als dit een contract voor onbepaalde tijd is, is er namelijk geen vaste arbeidsomvang bepaald. Dat betekent dat de werkgever de hoge WW-premie is verschuldigd van 7,94%, ook al is de werknemer in vaste dienst en heeft hij een vast aantal uren in zijn andere contract.

Slimme praktijkoplossing

De twee verschillende WW-premies brengen wat extra werk met zich mee: de werkgever moet in de aangifte loonheffingen namelijk ook twee aparte inkomstenverhoudingen gebruiken. Het is echter wel een goedkope en slimme oplossing: als de werkgever de werknemer namelijk één contract zou geven voor bijvoorbeeld 20 tot 40 uur (via een min-maxcontract), was er helemaal geen vaste arbeidsomvang en moest hij over het volledige loon van de werknemer de hoge premie betalen. Hetzelfde geldt als de werknemer een contract voor 20 uur zou hebben, maar in de praktijk meer dan 30% meer zou werken. Twee contracten aanbieden, kan uw organisatie dus een hoop geld schelen.

(Bron: Rendement)

Transitievergoeding is vanaf 2020 vaker te verlagen

Werkgevers kunnen vanaf 2020 in meer gevallen de kosten voor de transitievergoeding verlagen. Zij mogen dan opleidingskosten gericht op een andere functie binnen de eigen organisatie ook in mindering brengen op de transitievergoeding.

Per 1 januari 2020 treedt de Wet arbeidsmarkt in balans (WAB) in werking. In de WAB zijn diverse wijzigingen opgenomen voor de transitievergoeding. Minister Koolmees van Sociale Zaken en Werkgelegenheid voert daarnaast via een apart besluit nog een andere wijziging in voor de transitievergoeding: vanaf 2020 kan de werkgever meer verschillende opleidingskosten van de transitievergoeding afhalen.

Vergroten van de inzetbaarheid binnen de eigen organisatie

Opleidingskosten die de werkgever gemaakt heeft om de inzetbaarheid van de werknemer buiten de eigen organisatie te vergroten zijn al aftrekbaar van de transitievergoeding. Per 1 januari 2020 kan de werkgever ook opleidingskosten gericht op het vergroten van de inzetbaarheid van de werknemer binnen de eigen organisatie op de transitievergoeding in mindering brengen.
Een voorbeeld is de werkgever die de managementopleiding van een werknemer heeft betaald, terwijl de werknemer op dat moment geen manager was. Eindigt de arbeidsovereenkomst van de werknemer, dan kan de werkgever deze opleidingskosten aftrekken van de transitievergoeding. Dit is ook het geval als de werknemer na de opleiding een managementfunctie bij de werkgever gaat uitvoeren en vervolgens door de werkgever wordt ontslagen. 

Opleidingskosten gericht op het verbeteren van de huidige functie

De wijziging maakt het aantrekkelijker om werknemers verbredende scholing aan te bieden. Door de scholing zou de werknemer makkelijker een nieuwe baan kunnen vinden en dat is één van de doelen van de transitievergoeding. Om deze reden mag de werkgever opleidingskosten die hij heeft gemaakt voor het verbeteren van de werknemer in zijn huidige functie niet op de transitievergoeding in mindering brengen. Deze opleidingskosten zijn immers niet gericht op het vergroten van de brede inzetbaarheid van de werknemer binnen en buiten de organisatie. Inzetbaarheidskosten die de werkgever heeft gemaakt in het kader van re-integratie (eerste of tweede spoor) of herplaatsing van de werknemer mag de werkgever ook niet in mindering brengen op de transitievergoeding.

(Bron: Rendement)

Geen liquidatieverlies omdat opgeofferd bedrag lager is dan liquidatie-uitkering

Hof ‘s-Hertogenbosch oordeelt dat er geen liquidatieverlies als bedoeld in art. 13d Wet VPB 1969 aanwezig is. De inspecteur maakt aannemelijk dat het door X bv voor de aandelen E bv opgeofferde bedrag lager is dan de ontvangen liquidatie-uitkering.

In het kader van een vaststellingsovereenkomst tussen diverse partijen, verkrijgt belanghebbende, X bv, begin 2011 de aandelen in E bv. Voor een belang van 62,5% betaalt X bv € 500.000, en voor het resterende belang van 37,5% betaalt X bv € 1. E bv wordt vervolgens in 2011 ontbonden, in verband waarmee X bv een liquidatie-uitkering van € 27.448 ontvangt. In geschil is de omvang van het liquidatieverlies. Volgens X bv bedraagt het liquidatieverlies namelijk € 472.553. De inspecteur beperkt het aftrekbare liquidatieverlies, op grond van art. 13d lid 4 eerste volzin Wet VPB 1969, tot slechts € 18.253. Eerst in hoger beroep stelt de inspecteur dat het door X bv ter verkrijging van de aandelen in E bv betaalde bedrag aan D van € 500.000 is voldaan teneinde diverse juridische procedures te beëindigen.

Hof ‘s-Hertogenbosch oordeelt dat er geen liquidatieverlies als bedoeld in art. 13d Wet VPB 1969 aanwezig is. De inspecteur maakt aannemelijk dat het door X bv voor de aandelen E bv opgeofferde bedrag lager is dan de uitkering die X bv heeft verkregen bij de liquidatie van E bv. Het hof stelt daarbij vast dat de intrinsieke waarde van de aandelen E bv in 2011 € 9701 bedroeg en dat X bv niet aannemelijk maakt dat zij vanwege strategische belangen meer heeft betaald voor de aandelen dan deze intrinsiek waard waren. Volgens het hof blijkt verder uit de gedingstukken dat het door X bv betaalde bedrag gedeeltelijk is betaald in het kader van de afkoop van diverse juridische procedures. Het gelijk is aan de inspecteur.

(Bron: Taxlive)

Bij overname activa en passiva van zelfstandige onderneming begint vijfjarentermijn bedrijfsopvolgingsregeling te lopen

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsregeling niet kan worden toegepast. A was ten tijde van de schenking op 19 december 2014 nog geen vijf jaren ondernemer met betrekking tot G bv.

A houdt de aandelen in B bv. B bv houdt (indirect) aandelen in diverse vennootschappen. In 2013 koopt een van de vennootschappen de activa en passiva van G bv. Op 19 december 2014 schenkt A een aantal aandelen B bv aan zijn zoon, belanghebbende, X. In geschil is of de bedrijfsopvolgingsregeling kan worden toegepast op het belang van de geschonken aandelen in G bv.

Rechtbank Noord-Holland oordeelt dat de bedrijfsopvolgingsregeling niet kan worden toegepast, omdat A ten tijde van de schenking op 19 december 2014 nog geen vijf jaren ondernemer was met betrekking tot G bv. Uit de wetsgeschiedenis volgt dat de bezitstermijn voor de gekochte activa en passiva van G bv pas op 18 september 2013 is gaan lopen. Hierbij is van belang dat G bv ten tijde van de aankoop van de activa en passiva een zelfstandige onderneming was. Verder is niet van belang dat G bv na de aankoop is opgegaan in de B-groep en ten tijde van de schenking niet meer als afzonderlijke onderneming te identificeren was.

(Bron: Taxlive)