Belastingplan 2023 – Zelfstandigenaftrek 

Voor de ondernemer in de inkomstenbelasting gelden een aantal fiscale voordelen, zoals de startersaftrek, de MKB-winstvrijstelling, de meewerkaftrek en de zelfstandigenaftrek. Naar aanleiding van het Belastingplan 2023 dat het kabinet-Rutte IV op 20 september 2022 heeft aangeboden, wordt in dit artikel nader ingegaan op de zelfstandigenaftrek.

Wat is de zelfstandigenaftrek?

De zelfstandigenaftrek is een van de aftrekposten voor de ondernemer in de inkomstenbelasting. In 2022 was de zelfstandigenaftrek € 6.310. De zelfstandigenaftrek is een aftrekpost van de winst waardoor de belastbare winst lager uitkomt en u dus minder belasting betaalt. De zelfstandigenaftrek komt in mindering op de winst vóór de MKB-winstvrijstelling wordt toegepast.

Voorwaarden zelfstandigenaftrek

Om in aanmerking te komen voor de zelfstandigenaftrek moet u aan de volgende voorwaarden voldoen:

  • U bent ondernemer voor de inkomstenbelasting;
  • U voldoet aan het urencriterium (1.125 uur per jaar);
  • U heeft op 1 januari van het betreffende jaar nog niet de AOW-leeftijd bereikt.

Indien u de AOW-leeftijd wel heeft bereikt op 1 januari en aan de overige voorwaarden wordt voldaan, komt u in aanmerking voor een aftrekpost van 50% van de zelfstandigenaftrek.

Belastingplan 2023

In eerdere belastingplannen heeft het kabinet al een afbouw van de zelfstandigenaftrek aangekondigd. Onderdeel van het pakket Belastingplan 2023 is een versnelde afbouw van de zelfstandigenaftrek.

De zelfstandigenaftrek gaat van € 6.310 in 2022 naar € 5.660 in 2023 en uiteindelijk € 900 in 2027. De zelfstandigenaftrek voor starters en de startersaftrek wordt niet afgebouwd en blijft € 2.123.

Afbouw tarief aftrekposten

In 2022 is over het inkomen tot €69.398 een tarief aan inkomstenbelasting verschuldigd van 37,07%. Over het meerdere bedraagt in 2022 het tarief aan inkomstenbelasting 49,50%. In 2022 was het maximale aftrektarief voor de aftrekposten gesteld op 40%. Dit heeft tot gevolg dat u minder aftrek krijgt over het inkomen boven de € 69.398. In 2023 wordt het tarief van de aftrekposten verder vermindert naar 36,96%. Dit betekent dat de aftrekposten voor maximaal 36,96% in aftrek komen in 2023, terwijl de hoogste schijf zonder de aanpassing 49,50% bedraagt.

(Bron: Van Oers)

Belangrijke cijfers in 2023 voor pensioen

Het ministerie van Sociale Zaken en Werkgelegenheid heeft de rekenregels voor alle soorten van loon, waaronder pensioen voor 2023 bekendgemaakt. De cijfers zijn onder voorbehoud van de definitieve vaststelling in wet- en regelgeving. We zetten de belangrijkste cijfers voor pensioen in 2023 voor u op een rij.

De AOW-franchise in 2023

De AOW-franchise is het salaris waarover uw werknemer geen pensioen opbouwt in uw pensioenregeling . Uw werknemer ontvangt bij pensionering immers een AOW-uitkering als basisinkomen. De AOW-franchise kan op verschillende methoden zijn gebaseerd. De meest voorkomende methoden ziet u in onderstaande tabel. Twijfelt u over welke franchise voor uw pensioenregeling geldt? Vraag het dan aan uw adviseur.

AOW Franchise20222023
Middelloon€ 14.802€ 16.322
Eindloon€ 16.749€ 18.470
Witteveen€ 15.859€ 17.488

Het maximaal pensioengevend jaarsalaris

Pensioen opbouwen levert fiscaal voordeel op, omdat er nu nog geen belasting wordt afgedragen over de premies voor dit ‘salaris voor later’. De wetgever heeft bepaald dat dit fiscale voordeel tot een maximaal pensioengevend salaris geldt. Boven dat salaris mag er geen aanvullend pensioen opgebouwd worden in een regeling via de werkgever. Het kan zijn dat in uw pensioencontract een lager maximaal pensioengevend jaarsalaris is afgesproken. Neem contact op met uw adviseur voor de hoogte van het nieuwe pensioengevende jaarsalaris.

 20222023
Fiscaal maximaal pensioengevend salaris€ 114.866€ 128.810

Het ANW-hiaatpensioen 2023

Het ANW-hiaatpensioen is een pensioenuitkering die bij overlijden van de werknemer tot uitkering komt. Het is een bruto uitkering tot de AOW-leeftijd van de partner en deze komt bovenop het verzekerde partnerpensioen uit de pensioenregeling. De hoogte van de verzekerde uitkering is vaak gelijk aan de wettelijke ANW-uitkering exclusief tegemoetkoming. Ook hier kan echter een afwijkend bedrag van toepassing zijn. Uw adviseur kan u hier meer over vertellen.

 20222023
ANW-hiaat pensioen, bruto uitkering per jaar€ 16.201€ 17.859

Het WIA-grenssalaris

Voor de WGA-hiaatverzekering en de WIA-excedentverzekering is het WIA-grenssalaris van belang. Deze verzekeringen zorgen ervoor dat uw werknemer minder hard terugvalt in inkomen bij arbeidsongeschiktheid  (na de Ziektewet-periode).  Tot het WIA-grenssalaris zorgt de WGA-hiaatverzekering voor deze aanvullende uitkering. Met een WIA-excedentverzekering wordt de aanvullende uitkering voor het inkomen boven het grenssalaris verzekerd.  Er zijn enkele verzekeraars die licht afwijken van het hieronder genoemde WIA-grenssalaris.

 20222023
WIA grenssalaris€ 59.706€ 66.956

(Bron: ABAB)

HOGERE BIJTELLING VANAF 2023

Heb jij een elektrische auto met een catalogusprijs van € 30.000 of meer? Je betaalt dan vanaf 2023 een hogere bijtelling. Dit komt omdat de lage bijtelling van 16% nog maar gaat gelden tot een catalogusprijs van € 30.000 in plaats van € 35.000 nu. Over het meerdere wordt de bijtelling 22%.

Maximale verhoging € 300
De hogere bijtelling kan een automobilist maximaal € 300 extra aan bijtelling kosten. Over maximaal € 5.000 extra cataloguswaarde wordt de bijtelling immers 6% hoger. Over deze € 300 moet de belastingplichtige extra belasting betalen. Hoeveel dit is, hangt af van jouw belastingtarief.

Let op bij elektrische auto’s ouder dan vijf jaar
De verhoging gaat ook de automobilist geld kosten met een elektrische auto die ouder is dan vijf jaar. De oorspronkelijke bijtelling bij aankoop van de auto geldt namelijk maar voor vijf jaar. Daarna gaat de bijtelling gelden die op dat moment van toepassing is.

Zo gaan auto’s die in 2018 voor het eerst op kenteken zijn gezet, in de loop van 2023 met de hogere bijtelling van 16% over de eerste € 30.000 van de cataloguswaarde en 22% over het meerdere te maken krijgen. Voor een elektrische auto van vóór 2017 wordt over de eerste € 30.000 zelfs 19% bijtelling betaald en over het meerdere 25% (tenzij de elektrische auto ouder is dan 15 jaar).

Zonnecel- en waterstofauto blijven buiten schot
De verhoging van de bijtelling geldt niet voor auto’s die rijden op waterstof of op zonnecellen. Voor deze auto’s blijft de bijtelling 16% over de gehele catalogusprijs.

(Bron: De Jong & Laan)

AF­LOS­SEN BE­LAS­TING­SCHULD CO­RO­NA

De betaalpauze van 3 maanden, voor het aflossen van de opgebouwde belastingschuld in verband met corona, is onlangs verlengd naar zes maanden. Lees hier wat dit voor jou betekent.

Vanaf 1 oktober 2022 moeten bedrijven starten met het aflossen van hun opgebouwde belastingschuld in verband met corona. Besloten was dat, onder voorwaarden, een betaalpauze van drie maanden kan worden ingelast. Deze betaalpauze is onlangs verlengd naar zes maanden.

Aflossen

Het aflossen van de belastingschuld moet in beginsel plaatsvinden vanaf 1 oktober 2022 in zestig maandelijks gelijke termijnen. Dat betekent dat de schuld in vijf jaar moet zijn afgelost.

Tip! Voor sommige bedrijven staat de Belastingdienst, onder voorwaarden, een termijn van zeven jaar toe.

Jacqueline RijsbergenSenior belastingadviseur

 0528-355234 jacqueline.rijsbergen@jonglaan… Bezoek Linkedln paginaE-mail Jacqueline

Deel deze pagina

whatsapp
linkedin
facebook
twitter
email

Versoepelingen

Op verzoek is het, onder voorwaarden, ook mogelijk om de schuld per kwartaal af te lossen. Daarnaast kan de ondernemer eenmalig schriftelijk verzoeken om een betaalpauze. Deze betaalpauze bedroeg in eerste instantie maximaal drie maanden, maar is onlangs verlengd naar maximaal zes maanden.

Voorwaarden betaalpauze zes maanden

Voorwaarden voor de betaalpauze van maximaal zes maanden is dat uit het schriftelijke verzoek blijkt waaruit de aflossingsproblemen bestaan. Daarnaast moeten vanaf 1 april 2022 alle reguliere belastingschulden op tijd zijn voldaan.

Let op! De termijn waarbinnen moet zijn afgelost, wordt door de betaalpauze niet verlengd. Dit betekent dat na de betaalpauze de maand- of kwartaalbedragen verhoogd worden.

Digitaal

Staatsecretaris Van Rij heeft toegezegd dat verzoeken om gebruik te maken van de versoepelingen vanaf november 2022 via een digitaal loket bij de Belastingdienst kunnen worden ingediend. Hij gaf verder aan dat de wens van verdergaande digitalisering voor de toekomst hoog op de agenda staat.

(Bron: De Jong en Laan)

5 VRA­GEN EN ANT­WOOR­DEN OVER 0% BTW OP ZONNEPANELEN

Vanaf 2023 geldt 0% btw voor de levering en installatie van zonnepanelen op en in de onmiddellijke nabijheid van woningen. De staatssecretaris beantwoordde een 5-tal vragen over de toepassing van het nultarief.

0% BTW OP LE­VE­RING EN IN­STAL­LA­TIE VAN ZON­NE­PA­NE­LEN

De staatssecretaris beantwoordde onlangs een 5-tal vragen over de toepassing van het nultarief op de levering en installatie van zonnepanelen. 

ZonnepanelenBtwBelastingadvies

De staatssecretaris beantwoordde onlangs een 5-tal vragen over de toepassing van het nultarief op de levering en installatie van zonnepanelen. 

  1. Wat is een woning?
  2. Wat is een zonnepaneel?
  3. Waarop geldt het 0% btw-tarief
  4. Hoe werkt de regeling op nieuwbouwwoningen?
  5. Kun je vooruitbetalen in 2022?

Hans WiersmaSenior belastingadviseur

 0548-537476 hans.wiersma@jonglaan.nl Bezoek Linkedln paginaE-mail Hans

Deel deze pagina

whatsapp
linkedin
facebook
twitter
email

1. Wat is een woning?

Voor toepassing van 0% btw moeten de zonnepanelen geïnstalleerd worden op of in de onmiddellijke nabijheid van een woning. Elke onroerende zaak die bestemd is voor permanente bewoning door een particulier is een woning. Ook elk pand dat niet voldoet aan deze definitie, maar welke volgens de Basisregistratie Adressen en Gebouwen (BAG) mede een woonfunctie heeft of een vakantiewoning is, wordt voor het 0% btw-tarief echter aangemerkt als woning.

Let op! Het maakt niet uit wie de afnemer is van de zonnepanelen. Het nultarief geldt daarom ook voor woningcorporaties die zonnepanelen (laten) installeren op of in de onmiddellijke nabijheid van hun woningen.

2. Wat is een zonnepaneel?

Een zonnepaneel wekt uit zonlicht via zonnecellen elektriciteit op. Toepassing van 0% btw is alleen mogelijk voor zonnepanelen en niet voor andere producten die gebruikmaken van de zon maar daar geen elektriciteit mee opwekken of voor zogenaamde combiproducten. Zo geldt het nultarief niet voor:

  • zonnecollectoren die zonlicht in warmte omzetten;
  • PTV-panelen; 
  • zonneramen;
  • zonwering met zonnecellen.

Let op! Op zonnepanelen als dakbedekking is ook 0% btw van toepassing. Zonnepanelen als dakbedekking zijn dakpannen of dakpanelen die naast een energieopwekkende functie ook het dak wind- en waterdicht maken.

3. Waarop geldt het 0% btw-tarief?

Toepassing van 0% btw is alleen mogelijk voor levering en installatie van zonnepanelen. Dit omvat alle leveringen en diensten die direct noodzakelijk zijn voor het aanbrengen en functioneren van de zonnepanelen.

Let op! Verhuur van zonnepanelen blijft belast met 21% btw, dus ook wanneer deze zonnepanelen op of in de onmiddellijke nabijheid van woningen zijn geïnstalleerd.

4. Hoe werkt de regeling op nieuwbouwwoningen?

Nieuwbouwwoningen die met zonnepanelen worden opgeleverd, kennen straks twee regimes:

  • Zonnepanelen zonder een functie als dakbedekking (niet-geïntegreerde zonnepanelen) worden afgesplitst van de bouwsom en belast met 0% btw.
  • Zonnepanelen met ook een functie als dakbedekking (geïntegreerde zonnepanelen) gaan mee in de bouwsom tegen 21% btw.

5. Kun je vooruitbetalen in 2022?

Betaalt een afnemer in 2022 al voor zonnepanelen die in 2023 geleverd en geïnstalleerd worden op of in de onmiddellijke nabijheid van een woning, dan is hierover in beginsel 21% btw verschuldigd en dus niet 0% btw. De leverancier/installateur moet in die situatie een factuur verstrekken met 21% btw.

Tip! De regels rondom de btw op vooruitbetaling zijn afhankelijk van het tijdstip waarop een factuur wordt uitgereikt of had moeten worden uitgereikt. Dit laatste moet vóór het tijdstip van opeisbaarheid van de vooruitbetaling. Neem bij vragen over uw specifieke situatie contact met ons op.

Let op! Het plan om de btw op de levering en installatie van zonnepanelen op of in de nabijheid van woningen terug te brengen naar 0% moet nog door de Tweede en Eerste Kamer worden aangenomen.

(Bron: De Jong & Laan)

Top 10 Eindejaarstips 2022

Op welke manier kun je dit jaar nog fiscaal voordeel halen? Hoe kun je slim inspelen op de wijzigingen die in 2023 ingaan? Hieronder vind je tien belangrijke eindejaarstips! 

1. Optimaliseer de samenstelling van je box 3-vermogen 

Per 2023 wordt de heffingsgrondslag in box 3 aangepast. Dit systeem houden we in ieder geval tot 1 januari 2026.  Er wordt gestreefd vanaf deze datum belasting te heffen over het werkelijke rendement.   

De aanpassing per 2023 gebeurt op basis van de zogenoemde spaarvariant: de heffingsgrondslag van het vermogen van box 3 gaat uit van de werkelijke verdeling van je vermogen over drie vermogensgroepen:   

  • Banktegoeden  
  • ​Overige bezittingen (onder meer beleggingen en onroerend goed)   
  • Schulden  

Vervolgens wordt per vermogensgroep het box 3-inkomen berekend op basis van een verondersteld rendement:  
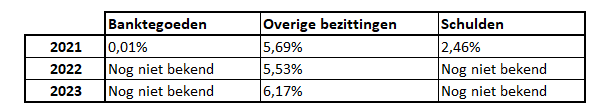

Over het berekende box3-inkomen ben je rekening houdend met de vrijstelling 32% belasting verschuldigd.

Tip: De spaarvariant geeft aanleiding om goed naar je vermogen in box 3 te kijken. Mogelijk hef je een zogenoemde Spaargeld-bv nu liever op. Of breng je juist overige bezittingen met een laag rendement over naar een bv of een open fonds voor gemene rekening.

2. Tarieven vennootschapsbelasting omhoog

De tarieven in de vennootschapsbelasting gaan omhoog en de lengte van de eerste schijf wordt kleiner. Vanaf 1 januari 2023 bedraagt het tarief tot een belastbare winst van €200.000 19% en daarboven 25,8%. Hierdoor worden winsten sneller in de hoogste schijf van 25,8% belast.
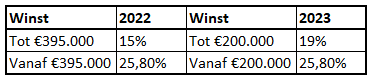

Deze ontwikkelingen kunnen reden zijn om:

  1. In 2022 te beoordelen of je binnen je bv-structuur winsten kunt verschuiven van bv’s die in de hoge tariefschijf vallen naar bv’s die in de lage tariefschijf belast worden. Denk bijvoorbeeld aan de hoogte van de management fee. Let op: dergelijke aanpassingen moeten wel altijd zakelijk zijn! 
  2. Voor 2023 een fiscale eenheid 2023 te heroverwegen. Daarbij spelen altijd diverse afwegingen een rol, waaronder de tariefsopstap. Wil je de fiscale eenheid per 1 januari 2023 verbreken, dan moet je voor deze datum bij de Belastingdienst hierom verzoeken.

3. Bereid je voor op mogelijke versobering bedrijfsopvolgingsregelingen

De financieel gunstige bedrijfsopvolgingsregelingen (BOR) voor schenk- en erfbelasting en box 2 van de inkomstenbelasting, staan al jaren ter discussie. Oneigenlijk gebruik van de vrijstelling wordt bestreden. Het is al aangekondigd dat verhuurd vastgoed van de bedrijfsopvolgingsregelingen wordt uitgesloten. Ondernemers die vastgoed exploiteren doen er verstandig aan zich te laten adviseren over de consequenties en zo mogelijk maatregelen te treffen. 

Ook in andere gevallen is het raadzaam om zo flexibel mogelijk te zijn en waar nodig voorbereidingen te treffen om snel te kunnen handelen als het kabinet de BOR gaat versoberen. In november 2022 komt het kabinet met een definitief standpunt over de bedrijfsopvolgingsregelingen. 

4. Plan de vrije ruimte binnen de werkkostenregeling

De vrije ruimte in de werkkostenregeling bedraagt dit jaar 1,7% tot een loonsom van €400.000 en 1,18% over het meerdere. Gebruik de vrije ruimte zo mogelijk nog dit jaar, want ongebruikte vrije ruimte kun je niet doorschuiven naar 2023.

Heb je te weinig vrije ruimte voor 2022 en ga je 80% eindheffing betalen, beoordeel dan of je mogelijk uitgaven naar januari 2023 kunt schuiven. In 2023 heb je een vrije ruimte van 3% over de eerste  € 400.000 loonsom.

Ook de dga kan onder bepaalde voorwaarden gebruik maken van de vrije ruimte, eventueel gecombineerd met de toepassing van de concernregeling. Let dan wel goed op het bonusverbod als je gebruik hebt gemaakt van de NOW-regeling.

5. Vervroeg de aanschaf van vastgoed

De overdrachtsbelasting voor de aankoop van vastgoed (niet de woning voor eigen gebruik) stijgt van 8% naar 10,4%.    

Per 2021 was het algemene tarief al verhoogd van 6% naar 8%.  Per 2023 is er dus een verdere verhoging van het algemene tarief tot 10,4% voorgesteld. Per saldo gaan bedrijven en beleggers bij de aankoop van onroerende zaken meer overdrachtsbelasting betalen.   

Het verlaagde tarief van 2% én het zogenaamde starterstarief voor woningen voor eigen gebruik wordt niet aangepast.    

Bij voorgenomen aankoop van vastgoed is bij levering van het pand vóór 1 januari 2023 het overdrachtsbelastingtarief van 8% nog van toepassing, een besparing van circa 25%.

6. Schenk nog voor de eigen woning in 2022

De schenkingsvrijstelling ten behoeve van de eigen woning (ook wel de jubelton genoemd) wordt per 2024 volledig afgeschaft. Per 2023 wordt de eenmalige vrijstelling voor de eigen woning al verlaagd naar bijna €29.000. De huidige maximale vrijstelling bedraagt ruim €106.000. 

Deze eenmalige vrijstelling is mogelijk als de ontvanger of zijn of haar partner tussen de 18 en 40 jaar oud is en de jubelton gebruikt wordt om:  

  • Een eigen woning te kopen of te verbouwen. 
  • De hypotheek of restschuld van zijn/haar eigen woning af te lossen. 
  • De rechten van erfpacht, opstal of beklemming van zijn/haar eigen woning af te kopen. 

Let op!  
Voor de jubelton geldt dat het maximumbedrag van de vrijstelling verspreid over drie jaar kon worden geschonken. Voorgesteld is nu dat indien in 2022 voor het eerst is geschonken, het restant van de vrijstelling alleen nog in 2023 kan worden geschonken en niet meer in 2024. Als de jubelton in 2023 wordt geschonken, geldt in het geheel geen spreidingsmogelijkheid meer.  

Tip!  
Iemand die in 2022 of in 2023 een aanvullende schenking ontvangt, heeft nog wel tot uiterlijk 2024 de tijd om deze te besteden aan de eigen woning!

Tip!
Nu geen geld maar volgend jaar wel om de jubelton te schenken? Door in 2022 een hoger bedrag te schenken dan de reguliere jaarlijkse vrijstelling houd je de mogelijkheid om in 2023 de eigenwoningschenking onder voorwaarden aan te vullen

7. Voorkom dat heffingskortingen verloren gaan

Heb je als fiscale partner zelf geen of weinig inkomen, dan gaan waarschijnlijk je heffingskortingen (deels) verloren. Je kunt dit voorkomen door te zorgen voor inkomen in box 2, bijvoorbeeld door een dividenduitkering, en dit inkomen in de aangifte toe te delen aan de minstverdienende fiscale partner. Een andere mogelijkheid is het vermogen in box 3 bij de minstverdienende partner te laten belasten, zodat de heffingskortingen worden benut.

Let op het dividendverbod als je in de coronaperiode gebruik hebt gemaakt van de NOW!

8. Maak de juiste keuzes rondom giftenaftrek

Giften via de bank aan goede doelen zijn onder voorwaarden aftrekbaar. Er zijn diverse keuzemogelijkheden rondom de giftenaftrek:

  1. Gewone giften, met bepaalde aftrekdrempels. Denk dan aan de mogelijkheid van het clusteren van giften in 2022 om vervolgens in 2023 geen giften te doen.
  2. Periodieke giften waarvoor geen aftrekdrempels gelden, maar die wel schriftelijk vast moeten liggen en die voor meerdere jaren gelden.
  3. Giften via je bv, tot 50% van de winst en maximaal €100.000 euro.

Het is interessant om door te rekenen welke variant de meeste aftrek oplevert en het beste bij je past.

Houd er tot slot nog rekening mee dat door een beperking van de maximale aftrek in de aangifte inkomstenbelasting, de giftenaftrek steeds minder oplevert. Haal aftrekbare giften (vanuit privé) dus zo mogelijk naar voren. In 2022 levert een gift (afgezien van eventuele aftrekdrempels) een fiscaal voordeel op van maximaal 40%, in 2023 wordt dit circa 37%. Het clusteren van gewone giften in 2022 is daarom fiscaal extra de moeite waard.  

9. Beoordeel je gebruikelijk loon 

Als dga ben je verplicht om jezelf een minimaal salaris vanuit je bv uit te betalen. Dit minimale salaris is het hoogste van drie wettelijke mogelijkheden, namelijk €48.000, het loon van de meestverdienende werknemer, maar op minimaal 75% (doelmatigheidsmarge) van het loon van de meest vergelijkbare dienstbetrekking.  

Deze doelmatigheidsmarge vervalt per 2023. Het loon wordt dan dus minimaal gesteld op het loon van de meest vergelijkbare dienstbetrekking. De kans is daarom groot dat je jezelf als dga vanaf 2023 een hoger loon moet toekennen. Fiscaal is het uitkeren van extra loon echter een dure optie om geld vanuit je bv naar privé te halen. Het levert daarom fiscaal nadeel op.

Let op! 
Zorg tijdig voor een goede onderbouwing van het gebruikelijk loon om discussie met de inspecteur hierover te voorkomen.    

10. Optimaliseer investeringsaftrek, let op tariefwijzigingen Vpb

Als je in je onderneming dit jaar meer dan €2.400 investeert, heb je mogelijk recht op de kleinschaligheidsinvesteringsaftrek (KIA). Dit is een extra aftrek op de winst. De aftrek loopt af naarmate je meer investeert vanaf een bedrag van €110.999. Overschrijden de investeringen dit bedrag, overweeg dan investeringen aan het eind van dit jaar uit te stellen, zodat je door verdeling van de investeringen in 2022 en 2023 een hogere KIA krijgt. Investeer je dit jaar voor €2.400 of minder, overweeg dan juist een voorgenomen investering naar voren te halen en nog in 2022 te doen.

Heb jij of je bv voor de investering ook recht op energie-investeringsaftrek (EIA) of milieu-investeringsaftrek (MIA)? Beoordeel dan of het verstandig is om de investering nog in 2022 te doen. Pas aan het einde van 2022 wordt duidelijk welke investeringen in 2023 voor EIA en MIA in aanmerking komen. Komt een investering in 2023 niet meer voor EIA of MIA in aanmerking, dan kan je de investering beter nog in 2022 doen.

Voor de bv kan het voordelig zijn de investering juist uit te stellen naar 2023. Blijft het bedrijfsmiddel ook in 2023 op de ‘energielijst’ of ‘milieulijst’ staan, dan kan de EIA of MIA voor het bedrijfsmiddel in 2023 juist tot een hogere aftrek leiden. De verhoging van het tarief in de vennootschapsbelasting maakt het fiscale voordeel van EIA en MIA groter. Het vennootschapsbelastingvoordeel kan in het tarief zelf zitten (van 15% naar 19%). Het kan ook zijn dat de BV door de verkorting van de eerste tariefschijf van 395.000 euro naar 200.000, de aftrek in 2023 kan toepassen tegen het hoge vpb-tarief van 25,8%.   

Let op!
Een aantal van deze tips komt uit het Belastingplan 2023 dat nog door de Tweede en Eerste Kamer moet worden goedgekeurd. Ook worden er door het kabinet steeds nieuwe plannen bekendgemaakt of worden plannen herzien.

(Bron: Alfa)
Massaal bezwaarprocedure niet-bezwaarmakers box 3

Staatssecretaris Van Rij heeft vrijdag 4 november 2022 toegezegd dat er een massaal bezwaarprocedure zal komen waar alle niet-bezwaarmakers box 3 op kunnen meeliften. De proefprocedures die in het kader van die massaal bezwaarprocedure zullen worden opgestart zijn gericht op de vraag of niet-bezwaarmakers ook recht hebben op rechtsherstel. In sommige gevallen is het alsnog raadzaam om een zelfstandig verzoek tot ambtshalve vermindering van de aanslag te overwegen.

Staatssecretaris Van Rij heeft op vrijdag 4 november jl. in een brief aan de Tweede Kamer de toezegging gedaan dat alle niet-bezwaarmakers mee kunnen doen aan de nog op te starten proefprocedures. Zij hoeven daarom geen verzoek voor vermindering aanslag box-3 in te dienen. Anders hadden zij er voor moeten zorgen dat het verzoek voor het jaar 2017 nog in dit jaar door de Belastingdienst zou worden ontvangen.

Uitsluiting niet-bezwaarmakers terecht?

Het Ministerie van Financiën bood alle belastingplichtigen uit box 3 die tijdig bezwaar hadden gemaakt over de periode 2017 t/m 2020 al rechtsherstel. De overheid besloot niet-bezwaarmakers geen compensatie te bieden, in lijn met de uitspraak van de Hoge Raad in mei dit jaar. Naar schatting ruim 1 miljoen mensen lopen daarmee een vorm van compensatie mis. Mede door een oproep van de Bond voor Belastingbetalers (BvB) medio oktober verzocht inmiddels een grote groep van de niet-bezwaarmakers om een ambtshalve vermindering van de aanslag. En er zouden ongetwijfeld dit jaar nog veel meer verzoeken gaan volgen. Dat leidde tot overleg tussen de staatssecretaris en belangenorganisaties – waaronder naast de BvB en de Consumentenbond onze beroepsorganisaties RB, NOB en NBA. Op basis van die gesprekken stelt de staatssecretaris nu voor om een ‘massaal bezwaar plus’-procedure in te richten. De bezwaarprocedure gaat over de vraag of niet-bezwaarmakers net zoals de bezwaarmakers in aanmerking komen voor rechtsherstel via de “forfaitaire spaarvariant”. Begin volgend jaar volgt meer duidelijkheid over de procedure.

Mogelijk verzoek om vermindering bij lager werkelijk rendement

Goed om te weten: bij het rechtsherstel via de forfaitaire spaarvariant wordt net als bij de in uw aangifte toegepaste “schijvenvariant” niet (volledig) aangesloten bij het werkelijke rendement. Toch is de forfaitaire spaarvariant volgens de staatssecretaris rechtvaardig. Daar valt over te redetwisten, maar dat is geen onderdeel van de massaal bezwaarprocedure. En de rechter hoeft dus niet te oordelen over de vraag of de forfaitaire spaarvariant wel rechtvaardig is. Stel, uw werkelijke rendement is lager dan het rendement zoals dat luidt op basis van de beide genoemde forfaitaire varianten. En stel dat de rechter in de massaal bezwaar procedure in het voordeel van de niet-bezwaarmakers beslist, dan heeft u recht op een correctie op basis van de forfaitaire spaarvariant, maar niet op basis van het werkelijk rendement. Wilt u ook die laatste mogelijkheid open houden en ook bij de rechter voorleggen, dan moet u alsnog een verzoek voor vermindering van de aanslag indienen. U moet dan wel het werkelijk rendement zelf inzichtelijk maken. Wij hebben daar geen zicht op:  In uw belastingaangifte hebben wij uw vermogen als basis genomen, waarop veronderstelde rendementen (forfaits) zijn losgelaten.

Uiterlijk 31 december indienen

Denkt u dat uw werkelijk rendement lager is dan de forfaitaire berekeningen? En wilt u dat aan de rechter voorleggen? Dan moet u wel eerst een verzoek om ambtshalve vermindering indienen en er in ieder geval voor het jaar 2017 voor zorgen dat dat verzoek uiterlijk 31 december 2022 door de Belastingdienst wordt ontvangen. Uw Flynth-adviseur kan u daarbij helpen. Het rendement, dat wij hebben becijferd in uw belastingaangifte, vindt u terug in uw fiscaal rapport. Op de website van de Belastingdienst staat een rekenmodel waarmee u het rendement kunt berekenen op grond van het rechtsherstel. Houd er rekening mee dat nog niet duidelijk is wat werkelijk rendement inhoudt: is het in- of exclusief niet gerealiseerde waardeveranderingen? Dat is de vraag. Waardeveranderingen zijn waardestijgingen of -dalingen die in de loop van het jaar hebben plaatsgevonden zonder dat u die bezittingen heeft verkocht. Ook daarover moet de rechter dus nog oordelen.

(Bron: Flynth)

Alleen nog nevenwerkzaamhedenbeding bij objectieve rechtvaardigingsgrond

Een nevenwerkzaamhedenbeding in een arbeidsovereenkomst is sinds 1 augustus 2022 alleen geldig als de werkgever het beding kan rechtvaardigen op grond van een objectieve reden. Wat wordt daaronder verstaan?

Een nevenwerkzaamhedenbeding is een beding waarbij de werkgever de werknemer verbiedt of beperkt om voor anderen dan de werkgever arbeid te verrichten. Onder arbeid verrichten valt ook het verrichten van arbeid als zelfstandige. Dit beding kan in een collectieve of individuele arbeidsovereenkomst zijn opgenomen.

De Wet implementatie EU-richtlijn transparante en voorspelbare arbeidsvoorwaarden is op 1 augustus 2022 in werking getreden. Nevenwerkzaamheden mogen sindsdien slechts worden verboden als daarvoor een objectieve rechtvaardigingsgrond is.

Objectieve reden

Objectieve redenen zijn onder meer:

  • gezondheid en veiligheid;
  • bescherming van vertrouwelijke bedrijfsinformatie;
  • integriteit van overheidsdiensten; of
  • vermijden van belangenconflicten.

Deze opsomming is niet-limitatief. Een objectieve reden kan ook zijn gelegen in andere belangen, zoals strijdigheid met de Arbeidstijdenwet.

Rechtvaardiging niet in beding

Moet de rechtvaardiging bij het nevenwerkzaamhedenbeding worden opgenomen?

Nee. Het is niet noodzakelijk dat het nevenwerkzaamhedenbeding zelf de objectieve rechtvaardiging bevat. Als de rechtvaardiging niet in het beding is opgenomen en de werkgever wil het beding inroepen, moet de werkgever op dat moment alsnog de rechtvaardiging geven.

Toestemming werkgever

Kan het nevenwerkzaamhedenbeding nog afhankelijk zijn van toestemming van de werkgever?

Ja. Een nevenwerkzaamhedenbeding kan bestaan uit een door de werkgever verplicht te verlenen toestemming voor nevenwerkzaamheden. Dit blijft mogelijk, maar het onthouden van toestemming door een werkgever zal in die gevallen gerechtvaardigd moeten worden met een beroep op een objectieve grond.

Toetsen objectieve rechtvaardiging

Hoe moet de objectieve rechtvaardiging worden getoetst?

Beoordeeld moet worden of het belang van de werkgever dusdanig is dat het belang van de werknemer om elders te kunnen werken daarvoor moet wijken. Om dat te beoordelen moet worden gekeken of het verbieden van de nevenwerkzaamheden doelmatig (passend en geschikt) en noodzakelijk (proportioneel) is om het zwaarwegend belang van de werkgever te beschermen. Ook de belangen van de werknemer moeten daarbij worden meegewogen.

Geen objectieve reden

Wat is het gevolg als er geen objectieve reden is?

Een verbod op nevenwerkzaamheden zonder dat sprake is van een gerechtvaardigde objectieve reden, is nietig. Dit betekent dat het beding niet geldig is en daar geen beroep op kan worden gedaan.

(Bron: AWVN.nl)

Vervallen van BPM-vrijstelling bestelauto’s voor ondernemers

Als een ondernemer een bestelauto koopt, geldt er een vrijstelling van BPM als deze ondernemer de auto voor meer dan 10% gebruikt voor zijn onderneming. Deze vrijstelling komt per 1 januari 2025 te vervallen.

Het reguliere BPM-tarief voor bestelauto’s geldt dan ook voor ondernemers. De grondslag voor bestelauto’s wordt omgezet naar Co2-uitstoot. Voor de inschrijving van bestelauto’s is daarmee voortaan bpm verschuldigd afhankelijk van de Co2-uitstoot.

(Bron: ABAB(

Bijtelling auto van de zaak 2023

De bijtelling voor benzine- en dieselauto’s van de zaak verandert niet in 2023. Het standaardpercentage voor de bijtelling blijft 22%. Voor elektrische auto’s verandert de grondslag waarover de verlaagde bijtelling berekend wordt in 2023.

Aanpassing bijtelling elektrische auto

Uit het Klimaatakkoord volgt dat de stimulering van emissievrije auto’s met stapsgewijze aanpassingen voort wordt gezet tot en met 2025. Dit betekent dat de korting ieder jaar afneemt tot uiteindelijk 0% in 2026. Vanaf 2026 geldt dan het algemene bijtellingspercentage van 22%.

De korting geldt tot een bepaalde cataloguswaarde. In 2022 bedraagt deze € 35.000. Per 1 januari 2023 wordt deze verlaagd naar € 30.000. In de volgende tabel zijn de verlaagde bijtellingspercentages weergeven en de daarmee samenhangende korting.

 Verlaagde bijtellingspercentageKortingMaximale korting
202216%6%-punt€ 2.100
202316%6%-punt€ 1.800
202416%6%-punt€ 1.800
202517%5%-punt€ 1.500
202622%0%-punt–

(Bron: Abab)