Per 1 januari 2023 gaat de onbelaste kilometervergoeding omhoog naar €0,21 per kilometer.
De verhoging van de onbelaste reiskostenvergoeding was al aangekondigd in de Voorjaarsnota. Nu kunnen werkgevers nog maximaal €0,19 per kilometer onbelast vergoeden aan een werknemer. In 2023 stijgt dit naar €0,21. In 2024 gaat de onbelaste reiskostenvergoeding verder omhoog naar €0,22.
Wat betekent dit voor u als werkgever?
U mag vanaf 2023 een hoger bedrag per kilometer belastingvrij vergoeden aan uw personeel. Het hangt af van afspraken tussen u en uw werknemers of u ook daadwerkelijk meer gaat betalen. Uiteraard staat het u vrij om werknemers een hogere reiskostenvergoeding te geven dan wat fiscaal is toegestaan. Het meerdere vormt dan loon. Dit kunt u dan belasten of aanwijzen aan de werkkostenregeling.
Ondernemers voor de inkomstenbelasting moeten genoegen nemen met een lagere zelfstandigenaftrek en de afschaffing van de Fiscale Oudedagsreserve (FOR). Hoe dit er precies uitziet, lichten we voor je uit in dit artikel.
De gevolgen zijn vooral merkbaar door de verlaging van de zelfstandigenaftrek en de afschaffing van de FOR.
Snellere verlaging zelfstandigenaftrek
De zelfstandigenaftrek is een bedrag dat ondernemers in de inkomstenbelasting mogen aftrekken van hun winst, mits ze 1.225 uur hebben gewerkt als ondernemer. Met de zelfstandigenaftrek verlaag je het bedrag waarover je inkomstenbelasting bent verschuldigd. De zelfstandigenaftrek wordt opnieuw verder en sneller afgebouwd. Met de afbouw van de zelfstandigenaftrek wordt beoogd het verschil in fiscale behandeling tussen werknemers en zelfstandigen te verkleinen.
De maximale zelfstandigenaftrek bedraagt in 2023 € 5.030 (€ 6.310 in 2022). Voor 2024, 2025 en 2026 wordt de zelfstandigenaftrek respectievelijk € 3.750, € 2.470 en € 1.200. In 2027 zal de zelfstandigenaftrek uiteindelijk € 900 bedragen.
Afschaffen fiscale oudedagsreserve
Ondernemers die belastingplichtig zijn in de inkomstenbelasting (zzp’ers, eenmanszaken, vof’s, maatschappen et cetera) kunnen tot en met 2022 gebruikmaken van een speciale fiscale faciliteit: de fiscale oudedagsreserve (FOR). Dit is een fiscale reserve waarover in de toekomst belasting wordt betaald.
Omdat veel ondernemers de fiscale oudedagsreserve niet daadwerkelijk afstorten voor een oudedagsvoorziening, heeft het vormen van een fiscale oudedagsreserve vooral belastinguitstel als effect.
Vanaf 2023 kan je niet meer gefaciliteerd opbouwen voor de fiscale oudedagsreserve. Je oudedagsreserve die tot en met 2022 is opgebouwd, mag wel op basis van de huidige regels worden afgebouwd.
Wat zijn de tien belangrijkste fiscale voorstellen die op Prinsjesdag uit het koffertje van de minister van Financiën kwamen? We zetten ze voor je op een rij.
1. Verhoging minimumloon met ruim 10 procent
Het minimumloon wordt in één keer met ruim 10 procent verhoogd per 2023. Omdat ook de AOW en de bijstand hieraan gekoppeld zijn, zullen deze evenredig meestijgen.
2. Tarieven inkomstenbelasting omlaag en heffingskortingen omhoog
Het tarief in de 1e schijf wordt iets verlaagd: van 37,07 procent in 2022 naar 36,93 procent in 2023. De eerste tariefschijf wordt verlengd naar 73.071 euro (69.398 euro in 2022).
De arbeidskorting gaat per 2023 behoorlijk omhoog in het kader van koopkrachtverbetering. Hier profiteren zowel werknemers (waaronder de dga) als ondernemers in de inkomstenbelasting van. Bij hogere inkomens slaat echter het voordeel door andere maatregelen om in een nadeel.
3. Tarieven vennootschapsbelasting omhoog
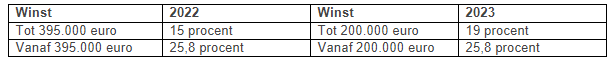
De tarieven in de vennootschapsbelasting gaan omhoog en de lengte van de eerste schijf wordt kleiner. Vanaf 1 januari 2023 bedraagt het tarief tot een belastbare winst van 200.000 euro 19 procent en daarboven 25,8 procent. Hierdoor worden resultaten eerder in de hoogste schijf van 25,8 procent belast. De opbrengsten worden gebruikt ter financiering van het koopkrachtpakket.
Deze ontwikkelingen kunnen dit jaar reden zijn om opnieuw te kijken naar het nut van de fiscale eenheid voor de vennootschapsbelasting.
4. Twee tarieven aanmerkelijk belang
Heb je meer dan 5 procent van de aandelen in een vennootschap? Dan ben je aanmerkelijkbelanghouder. De inkomsten die je uit dit belang krijgt, zoals dividend, zijn belast in box 2 van de inkomstenbelasting. Het tarief bedraagt momenteel 26,9 procent.
Het kabinet is van plan om twee schijven te introduceren in box 2 met ingang van 2024, namelijk 24,5 procent tot 67.000 euro per fiscale partner en 31 procent voor het bedrag daarboven. In 2023 blijft het tarief voor box 2 gelijk aan het tarief in 2022, namelijk 26,9 procent. Samen met de wijzigingen in box 3 is dit reden om de komende periode goed te kijken naar het dividendbeleid.
5. Hoger gebruikelijk loon
Als dga ben je verplicht om jezelf een minimaal salaris vanuit je bv uit te betalen. Dit minimale salaris is het hoogste van drie wettelijke mogelijkheden, namelijk 48.000 euro, het loon van de meest verdienende werknemer, maar op minimaal 75 procent (doelmatigheidsmarge) van het loon van de meest vergelijkbare dienstbetrekking.
Deze doelmatigheidsmarge vervalt per 2023. Het loon wordt dan dus minimaal gesteld op het loon van de meest vergelijkbare dienstbetrekking. De kans is daarom groot dat je jezelf daarom als dga vanaf 2023 een hoger loon moet toekennen. Fiscaal is het uitkeren van extra loon echter de duurste optie om geld vanuit je bv naar privé te halen. Het levert daarom fiscaal nadeel op.
6. Tarief box 3 stapsgewijs verhoogd
Het tarief in box 3 wordt stapsgewijs verhoogd. In 2023 bedraagt het tarief 32 procent (nu 31 procent). In 2024 en 2025 gaat het tarief van box 3 telkens met 1 procentpunt omhoog.
Om de kleine spaarder te ontzien, wordt het heffingsvrije vermogen met ingang van 2023 verhoogd van 50.650 euro naar 57.000 euro.
Ten slotte wordt als gevolg van het Kerstarrest van de Hoge Raad en het daardoor noodzakelijke rechtsherstel de heffingsgrondslag in box 3 aangepast. De Belastingdienst gaat hierbij uit van de werkelijke verdeling van het vermogens over drie vermogensgroepen:
Spaartegoeden
Overige bezittingen (onder meer beleggingen en onroerend goed)
Schulden
7. Verhoging vrije ruimte werkkostenregeling
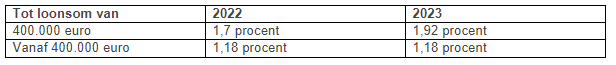
Door middel van de werkkostenregeling kun je als werkgever je personeel onbelast allerlei zaken vergoeden en verstrekken. De vrije ruimte in de werkkostenregeling wordt per 2023 verruimd:
Dit levert vanaf 2023 tot maximaal 880 euro meer vrije ruimte op. Overschrijd je de vrije ruimte, dan betaal je 80 procent belasting via de eindheffing in de loonadministratie.
8. Verhoging overdrachtsbelasting voor bedrijven en beleggers
De overdrachtsbelasting voor vastgoed dat niet als eigen woning aangemerkt kan worden (kort gezegd vastgoed van beleggers), stijgt per 2023 van 8 procent naar 10,4 procent. Per saldo gaan bedrijven en beleggers bij de aankoop van onroerende zaken meer overdrachtsbelasting betalen. Voor woningen voor eigen gebruik blijft het overdrachtsbelastingtarief 2 procent of geldt een startersvrijstelling.
9. Verhoging leegwaarderatio
Woningen worden in box 3 van de inkomstenbelasting gewaardeerd tegen WOZ-waarde. Bij verhuurde woningen (met huurbescherming) kan echter een waardedrukkende factor worden meegenomen (leegwaarderatio). Deze waardedrukkende factor wordt per 2023 geactualiseerd en in feite verhoogd. Hierdoor stijgt de waarde van een verhuurde woning in box 3, zodat de verhuurder meer belasting in box 3 moet betalen. Daarnaast werkt deze aanpassing door in de schenk- en erfbelasting.
Daarnaast vindt nog een tweetal wijzigingen plaats:
1. Tijdelijke huurcontracten worden met ingang van 2023 uitgesloten van toepassing van de leegwaarderatio. 2. Indien sprake is van verhuur aan gelieerde partijen (zoals een zoon of dochter) vervalt de mogelijkheid om de leegwaarderatio toe te passen.
Let op! De leegwaarderatio is niet van toepassing bij vakantiewoningen en niet-woningen.
10. Steunpakket energie voor ondernemers?
Voor huishoudens kondigt het kabinet naast dit koopkrachtpakket een prijsplafond aan voor elektriciteit en/of gas tot een bepaald gebruik. Daarnaast kondigt minister Adriaansens van Economische Zaken en Klimaat aan dat er rond november een steunpakket komt voor ondernemers. Het is nog onduidelijk hoe deze plannen eruit komen te zien.
Op 24 december 2021 zette de Hoge Raad met een verrassend arrest een streep door de spaartaks. Er mag niet over méér worden geheven dan over het werkelijk genoten rendement. Bezwaarmakers kregen gelijk en (mogelijk) recht op vermindering, afhankelijk van de omstandigheden. Nu is er ook een antwoord op de vraag hoe de Belastingdienst omgaat met de niet-bezwaarmakers.
Hebben niet-bezwaarmakers recht op vermindering?
Kunnen spaarders ook geld terugkrijgen als ze niet binnen 6 weken bezwaar tegen de betreffende aanslag inkomstenbelasting hebben gemaakt? Formeel kan dat niet, maar in de wet staat dat je wel ambtshalve vermindering van de aanslag kan aanvragen tot 5 jaar na afloop van het betreffende jaar. De vraag was of dat voor vermindering van de heffing in box 3 ook zou kunnen werken.
De Hoge Raad heeft dit jaar echter beslist dat de Belastingdienst een verzoek om ambtshalve vermindering van een te hoge aanslag over box 3 niet hoeft toe te kennen. Het gevolg van dit arrest is dat de overheid juridisch niet verplicht is om niet-bezwaarmakers tegemoet te komen voor de (achteraf) te hoge heffing over het box 3 vermogen. Dit arrest maakt ook duidelijk dat een verzoek om ambtshalve vermindering om een tegemoetkoming te krijgen, weinig zin heeft.
Verschillende opties voor compensatie
Staatssecretaris van Rij heeft verschillende opties in kaart gebracht om mensen die geen bezwaar hebben gemaakt tegen de heffing in box 3 toch tegemoet te komen. Dit ging om de volgende mogelijkheden:
Volledige tegemoetkoming voor niet-bezwaarmakers of;
Gedeeltelijke tegemoetkoming voor niet-bezwaarmakers, waarbij verschillende mogelijkheden zijn uitgewerkt
Het volledig tegemoetkomen van de niet-bezwaarmakers kost ongeveer 7 miljard euro.
Definitief geen compensatie
De Staatssecretaris Van Rij van Financiën heeft rond Prinsjesdag een Kamerbrief gepubliceerd waarin hij uitgebreid ingaat op de overwegingen van het kabinet bij het besluit om geen tegemoetkoming te bieden aan niet-bezwaarmakers tegen de box 3-heffing. In het kort komt het erop neer dat voor een tegemoetkoming van iedereen met box 3 vermogen geen geld beschikbaar is/kan komen. Alle manieren van een gedeeltelijke compensatie of een compensatie van een specifieke doelgroep is ingewikkeld en zou tot nieuwe procedures kunnen leiden. Gelet op de huidige economische situatie heeft het kabinet daarom besloten om het beperkt beschikbare geld in te zetten voor het ondersteunen van de koopkracht van burgers en om geen herstel te bieden aan niet-bezwaarmakers.
Toch ambtshalve vermindering aanvragen?
Hoewel de Hoge Raad eerder dit jaar heeft beslist dat de Belastingdienst een verzoek om ambtshalve vermindering van de aanslag mag afwijzen, is er een kleine kans dat dit gerechtelijke oordeel toch nog wijzigt in een nieuwe procedure. De reden is dat in die procedure niet alle argumenten op tafel zijn gekomen. In een bezwaar- en beroepsprocedure tegen een afwijzing van het verzoek om ambtshalve vermindering ontstaat bij de rechter een nieuwe (kleine) kans op succes.
Heb je geen bezwaar gemaakt en wil je kans op een teruggave houden, overweeg dan om ambtshalve vermindering aan te vragen bij de Belastingdienst. Voor het belastingjaar 2017 is het dan van belang dat je het verzoek voor 31 december 2022 indient.
Heeft u eerder corona-uitstel van betaling gekregen voor uw belastingschulden, dan moet u deze vanaf 1 oktober 2022 in 60 maanden terugbetalen. In een Kamerbrief van 8 september 2022 heeft Staatssecretaris Van Rij van Financiën – Fiscaliteit en Belastingdienst de vormgeving van versoepelingen van de betalingsregeling van de corona-belastingschuld bekendgemaakt.
Verlenging van vijf naar zeven jaar
Is uw bedrijf verder financieel gezond, maar heeft u alleen te maken met tijdelijke liquiditeitsproblemen, dan kunt u onder voorwaarden een verlenging krijgen van de betalingsregeling van vijf naar zeven jaar.
De voorwaarden worden nog verder uitgewerkt in een beleidsbesluit, maar de verlening geldt in ieder geval niet voor:
Bedrijven die gebruik hebben gemaakt van het belastinguitstel, maar er financieel niet slecht voorstaan.
Bedrijven die een corona-belastingschuld hebben opgebouwd, maar de jaren voor corona niet of nauwelijks winst hebben gemaakt.
Bedrijven met een openstaande corona-belastingschuld lager dan € 10.000.
Als u in aanmerking komt voor een verlenging, dan kunt u een gemotiveerde aanvraag met een liquiditeitsprognose indienen bij de Belastingdienst gedurende de hele looptijd van de betalingsregeling. De schriftelijke onderbouwing wordt zwaarder bij een belastingschuld hoger dan € 50.000.
Flexibilisering
Alle bedrijven en ondernemers, ook die met een belastingschuld lager dan € 10.000, komen in aanmerking voor kwartaalaflossing en een eenmalige betaalpauze van maximaal 3 maanden. Het toekennen van een betaalpauze leidt niet tot een verlenging van de duur van de betalingsregeling. De resterende termijnen worden dan dus hoger. Verzoeken voor een betaalpauze of kwartaalbetaling worden tijdens de betalingsregeling eenmalig ingewilligd.
TIP U moet invorderingsrente betalen als u een belastingaanslag niet op tijd betaalt. Dat geldt ook voor de openstaande belastingschuld die onder de betalingsregeling valt. De invorderingsrente is in verband met de coronacrisis tijdelijk verlaagd van 4% naar 0,01%. Máár die invorderingsrente gaat nu wel stapsgewijs terug naar het oude niveau. Op 1 juli 2022 is de rente al verhoogd naar 1%. Op 1 januari 2023 vindt een verdere verhoging plaats naar 2%, om vervolgens in 2 stappen uit te komen op 4% op 1 januari 2024. U hoeft niet vast te houden aan de terugbetaling van de belastingschuld in 60 maanden. Heeft u de mogelijkheid om versneld de schuld af te lossen, dan kan het met het oog op de stijgende invorderingsrente juist voordelig zijn om dat ook te doen.
Dit jaar vinden er verschillende wijzigingen in het huurrecht plaats. Huurt of verhuurt u een bedrijfspand of woning? Dan is het belangrijk om hier rekening mee te houden. Ik vertel u graag meer over deze wijzigingen.
Energielabel C voor kantoorpanden
Per 1 januari 2023 moet ieder kantoorpand dat groter is dan 100m2 minimaal energielabel C hebben. Voldoet uw kantoor hier niet aan? Dan mag het gebouw niet meer als kantoor gebruikt worden. Uit een onderzoek van de RVO blijkt dat naar schatting nog maar 44 procent van de label-C-plichtige kantoren aan deze eis voldoet. Onderzoek dus goed of u nog de nodige aanpassingen moet doen aan uw kantoor.
Bouwkundige aanpassingen zijn nodig wanneer het pand dat u (ver)huurt energielabel D tot en met G heeft. Voor wiens rekening deze kosten komen, is afhankelijk van de overeengekomen afspraken in de huurovereenkomst. Kantoorruimten worden vaak casco verhuurd. In dat geval is de verhuurder vaak alleen verantwoordelijk voor de spouwmuren en het dak. Bent u van plan om een pand te gaan huren? Let hier dan op. Als huurder kunt in de huurovereenkomst laten opnemen dat de verhuurder vanaf 2023 verplicht is om te zorgen voor een C-label.
Tip: bouwkundige aanpassingen kosten normaliter veel tijd. Daarom adviseer ik u om actie te ondernemen. Of u nu huurder of verhuurder bent.
Verplichte melding energielabel bij verhuur
Ook rond de energielabels van woningen vindt een wijziging plaats. Voor een huurder is het namelijk belangrijk om te weten hoe duurzaam de woning is, zeker met de huidige gasprijzen. Als verhuurder bent u daarom sinds 1 januari 2022 verplicht om bij verhuur van de woning een geldig energielabel te registreren. Ook moet u een nieuwe huurder een digitaal afschrift van een geldig energielabel geven. Doet u dit niet? Dan loopt u het risico een flinke boete te krijgen van de Inspectie Leefomgeving en Transport.
Beperking huurverhoging vrije sector
Huurt of verhuurt u een zelfstandige woning in de vrije sector? Op grond van de Wet maximering huurprijsverhogingen geliberaliseerde huurovereenkomsten mag in de vrije sector gedurende drie jaar de huurverhoging jaarlijks worden verhoogd met maximaal de inflatie plus 1 procent. Dit geldt sinds 1 mei 2021 tot 1 mei 2024.
De inflatie van december 2020 tot december 2021 was 2,3 procent. Dat betekent dat de jaarlijkse huurverhoging in de vrije sector in het kalenderjaar 2022 maximaal 3,3 procent bedraagt. Dit geldt óók voor huurovereenkomsten waarin een hoger percentage is vastgelegd.
Is er geen bepaling opgenomen in uw huurovereenkomst? Dan mag de huurprijs niet worden verhoogd. Wilt u advies bij het opstellen van een huurovereenkomst? Mijn collega’s en ik helpen u graag.
Verplichting rookmelders
Als verhuurder in Nederland hebt u per 1 juli 2022 nog een verplichting erbij. In iedere woning die u verhuurt moeten rookmelders aanwezig zijn. Huurders zijn verplicht om medewerking te verlenen aan het plaatsen van de rookmelders. En zijn vervolgens verantwoordelijk voor het onderhoud ervan. De verplichting van de rookmelders bestond al voor nieuwbouwwoningen die na 2003 gebouwd zijn, maar gaat nu dus ook gelden voor bestaande bouw.
Hebt u als verhuurder op 1 juli 2022 de verplichte rookmelders niet geplaatst? Dan kunnen huurders een beroep doen op een huurprijsvermindering. Het ontbreken van rookmelders kan dan namelijk worden aangemerkt als gebrek. Daarnaast kunt u een aanzienlijke boete ontvangen van de gemeente, die toeziet op de naleving van deze nieuwe wet. Ook kan een verzekeraar besluiten om niet uit te keren na een brand in een woning zonder rookmelders. Kortom: naast fysieke consequenties voor huurders, kunnen er ook er ook enorme financiële gevolgen kleven aan het niet naleven van deze wet.
Het kabinet verlaagt per 1 januari 2023 de schenkingsvrijstelling eigen woning (jubelton) tot 27.231 euro. Vervolgens wordt deze vrijstelling vanaf 1 januari 2024 volledig afgeschaft, zoals afgesproken in het coalitieakkoord. In deze blog vertel ik u waar u rekening mee kunt houden.
Iedereen tussen de 18 en 40 jaar kan momenteel nog een belastingvrije schenking krijgen van maximaal 106.671 euro voor de eigen woning. Daar komt ook de term jubelton vandaan. Wilt u uw (klein)kind hiervoor belastingvrij een bedrag schenken? Dan raad ik u aan om hier niet te lang mee te wachten. Uw (klein)kind heeft nog tot 31 december 2024 de tijd om de schenking te gebruiken.
Afschaffing vanaf 2024
Het kabinet heeft op verzoek van de Tweede Kamer gekeken naar de mogelijkheden om de afschaffing van de jubelton naar voren te halen. Namelijk in 2023 al. Dat was niet mogelijk. Daarentegen wordt de schenkingsvrijstelling nu dus wel fors verlaagd.
Vrije besteding
Naast de vrijstelling eigen woning, hebben ouders de mogelijkheid om hun kinderen belastingvrij 27.231 euro te schenken. Dit bedrag mag het kind vrij besteden. Vanaf 1 januari 2023 geldt voor de vrijstelling eigen woning dus hetzelfde bedrag. Ouders kunnen dit bedrag eenmalig schenken voor de aanschaf van een eigen woning óf vrije besteding. Beide is niet mogelijk.
Besteding van de schenking
Houd er rekening mee dat u aan een aantal voorwaarden moet voldoen als u gebruik wilt maken van de schenkingsvrijstelling eigen woning. Zo moet u bijvoorbeeld aangifte schenkbelasting doen.
Het geschonken bedrag voor de eigen woning mag uw kind gebruiken om:
een eigen woning aan te kopen, te verbeteren of te onderhouden;
de hypotheek voor de aankoop of verbouwing af te lossen;
een restschuld van een verkochte woning af te lossen;
rechten van erfpacht, opstal of beklemming af te kopen.
Ook moet uw kind de schenking die is ontvangen in 2022 voor 31 december 2024 hebben gebruikt.
Spreiding van de schenking
Is het voor u niet mogelijk om het gehele bedrag van de vrijstelling in 2022 te schenken? Dan kunt u de schenking over meerdere jaren gespreid schenken. Vooralsnog lijkt ook dit vanaf 2024 niet meer mogelijk. Maar de exacte spelregels voor de vrijstelling zijn nog onduidelijk. Mocht u nog een schenking willen doen van maximaal 106.671, dan is het noodzakelijk dat u er tijdig bij bent. Schenk dus zoveel mogelijk nog in 2022. Uiteraard kijken we graag met u mee naar uw situatie en ondersteunen u bij uw schenking.
Uw medewerker is al lange tijd ziek. U heeft qua re-integratie alles gedaan wat mogelijk is. Helaas kan de medewerker door zijn beperkingen niet terugkeren in de eigen functie. Er is ook geen alternatief werk in het bedrijf. U heeft een bedrijf ingeschakeld om de mogelijkheden bij andere werkgevers te onderzoeken. Ook dat heeft niets opgeleverd. De WIA-aanvraag is inmiddels bij UWV ingediend.
Nu krijgt uw medewerker bericht dat UWV de beslissing niet tijdig kan nemen. Wat betekent dat voor de dienstbetrekking en de loondoorbetaling? Kunt u het dienstverband al beëindigen? En hoe zit het met de loondoorbetaling als u het salaris al 104 weken heeft betaald?
Wettelijk proces
In de wet is bepaald dat u uw medewerker bij ziekte gedurende 104 weken salaris moet doorbetalen. Dit verandert niet als UWV te laat een beslissing neemt. Als uw medewerker geen arbeidsmogelijkheden meer heeft, stopt u de salarisbetaling na 104 weken. Uiteraard bespreekt u dit van te voren met uw medewerker, zodat deze bij UWV tijdig om een voorschot van de uitkering kan vragen.
Beëindigen dienstverband
Zolang een medewerker ziek is, geldt in beginsel een opzegverbod. Dit verbod is voorbij na afloop van de wachttijd van 104 weken. Ook als er nog geen WIA-beslissing is vanuit UWV, kunt u het dienstverband dan dus beëindigen. Dit kan met wederzijds goedvinden door instemming van uw medewerker of met een ontslagvergunning van het UWV. Er zijn voor UWV wel een aantal aanvullende voorwaarden, zoals een verklaring van de bedrijfsarts dat er geen passende werkzaamheden in het bedrijf mogelijk zijn en dat dit de komende 26 weken ook niet te verwachten is.
Let wel: het opzegverbod van de zieke medewerker blijft van kracht als UWV u een loonsanctie oplegt omdat u onvoldoende re-integratie-inspanningen heeft verricht.
Wel arbeidsmogelijkheden?
Wat kunt u doen als uw medewerker slechts gedeeltelijk arbeidsongeschikt is en nog mogelijkheden heeft om passend werk te doen? In dat geval kunt u ervoor kiezen om na 104 weken een aanpassing van de arbeidsovereenkomst af te spreken met uw medewerker. De medewerker gaat bijvoorbeeld minder uren werken of krijgt een andere functie. Dit brengt wel (financiële) risico’s met zich mee voor het geval dat uw medewerker opnieuw arbeidsongeschikt wordt. Een alternatief is om uw medewerker alleen te betalen voor de uren in het passende werk dat deze gaat doen – in ieder geval totdat de WIA-beslissing is genomen. Leg afspraken die u met uw medewerker maakt altijd schriftelijk vast.
In gebreke stellen
Als UWV te laat is met het nemen van een beslissing, kan de medewerker de behandeling van de WIA-aanvraag proberen te bespoedigen door het UWV in gebreke te stellen. Als de aanvraag vervolgens nog niet binnen de gestelde termijn is afgehandeld, moet UWV de medewerker een vergoeding betalen.
In dit nieuwsbericht wordt ingegaan op de vraag of de huurder van een horeca- of winkelpand (zijnde een bedrijfsruimte volgens artikel 7:290 Burgerlijk Wetboek) recht heeft op huurkorting als gevolg van de coronapandemie.
Uitspraak Hoge Raad
24 december 2021 heeft de Hoge Raad in zijn arrest meer duidelijkheid gegeven over huurkorting in relatie tot de coronapandemie. Kort weergegeven stelt de Hoge Raad dat als een ondernemer zijn bedrijfsruimte door de coronamaatregelen (gedeeltelijk) niet kan exploiteren, dit in beginsel wordt aangemerkt als een onvoorziene omstandigheid, mits de huurovereenkomsten zijn gesloten voor 15 maart 2020. De rechter kan in dat geval de huurprijs verminderen voor de duur van het omzetverlies. Bij huurovereenkomsten gesloten na 15 maart 2020 beoordeelt de rechter per geval of sprake is van een onvoorziene omstandigheid.
Rekenmethode voor huurkorting
De omvang van de huurprijsvermindering dient te worden vastgesteld aan de hand van de ‘vaste lasten methode’. Deze rekenmethode luidt als volgt:
(overeengekomen huurprijs – gedeelte van de TVL dat aan de huur wordt toegerekend) x percentage omzetvermindering x 50%.
De methode komt op het volgende neer:
vaststellen welk percentage van de ‘vaste lasten’ van huurder huur betreft;
vaststellen welk percentage van de TVL (Tegemoetkoming Vaste Lasten)-subsidie op huur ziet. Dit wordt berekend door het percentage onder a te vermenigvuldigen met het totaal bedrag aan ontvangen TVL. De uitkomst hiervan dient te worden afgetrokken van de oorspronkelijke huurprijs;
vaststellen van de procentuele omzetvermindering door de omzet in de periode waarover de huurprijsvermindering berekend wordt (hierna: de lagere omzet) te vergelijken met de omzet in een vergelijkbaar tijdvak voorafgaand aan de coronapandemie (hierna: de referentieomzet) volgens de formule: 100% – (100% x (de lagere omzet : de referentieomzet));
de uitkomst van a t/c vermenigvuldigen met 50% (de huurder en verhuurder dragen namelijk ieder 50% van het nadeel), tenzij uit de redelijkheid en billijkheid een andere verdeling volgt. We zien in een uitspraak van de Rechtbank Rotterdam van januari jl. dat de rechter het niet hebben (of starten van) afhaalmogelijkheden de ondernemer aanrekent, waardoor een groter deel van het nadeel bij de huurder wordt neergelegd.
Uitleg “vaste lasten”
Het begrip ‘vaste lasten’ in de rekenmethode dient niet op voorhand te eng te worden uitgelegd. Er zal moeten blijken wat daadwerkelijk onder ‘vaste lasten’ dient te worden verstaan. In een uitspraak van de Rechtbank Amsterdam van januari jl. wordt onder ‘vaste lasten’ verstaan: de som van de bedrijfskosten minus de Regelingen Overheid. Dit lijkt een logische redenatie, maar de rechtspraak zal verder moeten uitwijzen hoe de formule precies dient te worden ingevuld.
Tevens oordeelde het Hof Den Bosch recent dat andere oplossingen inzake huurkorting uit het verleden niet direct allemaal omgezet moeten worden naar de ‘vaste lastenmethode’, tenzij de oplossing tot een onredelijke uitkomst heeft geleid. Dit zal per geval dus bekeken moeten worden.
Binnen de meeste samenlevingsvormen is sprake van gezamenlijke eigendommen. Partners hebben bijvoorbeeld samen een woning of ander onroerend goed gekocht. Wanneer het huwelijk, geregistreerd partnerschap of de samenwoning eindigt, moeten de gemeenschappelijk eigendommen door de aanstaande ex-partners worden verdeeld. Als de ene partner meer heeft betaald aan de gemeenschappelijke eigendommen dan de ander, kan dat leiden tot het ontstaan van een ‘vergoedingsrecht’. Het kan hierbij om aanzienlijke bedragen gaan.
Hebben samenwoners ook vergoedingsrechten?
De regeling over vergoedingsrechten is voor echtgenoten en geregistreerd partners in de wet opgenomen. Voor samenwoners is er geen wettelijke regeling. Tussen samenwoners is het algemeen vermogensrecht van toepassing. Er wordt in het algemeen wel aangenomen dat tussen samenwoners ook een vergoedingsrecht kan ontstaan. Ook voor dit vergoedingsrecht geldt dat voor zover het is ontstaan na 1 januari 2012 de zogenoemde nominaliteitsleer van toepassing is (zie hierna).
Wat is de omvang van het vergoedingsrecht?
De hoogte van de vordering hangt af van het moment van de investering. Voor investeringen die zijn gedaan vóór 1 januari 2012 geldt de ‘nominaliteitsleer’. Het vergoedingsrecht is dan even groot als het bedrag dat is ingelegd uit (privé)geld. Heeft u een investering gedaan op of ná 1 januari 2012? Dan beweegt uw vergoedingsrecht mee met de waarde van het goed waarin u heeft geïnvesteerd. Dit is de zogenoemde beleggingsleer.
Wanneer is een vergoedingsrecht opeisbaar?
Een vergoedingsrecht ontstaat direct op het moment van de aankoop en het recht is ook direct opeisbaar. Het vorderingsrecht kan verjaren en is daardoor niet meer afdwingbaar. Bij gehuwden en geregistreerd partners verjaart de vordering in beginsel zes maanden na ontbinding van het huwelijk of partnerschap. Voor samenwoners verjaart de vordering in beginsel vijf jaar na het ontstaan van het vorderingsrecht (het moment van de aankoop). Slechts in uitzonderingsgevallen kan deze vijf jaar worden verlengd.
In huwelijkse voorwaarden, partnervoorwaarden of een samenlevingscontract kunnen over de opeisbaarheid van een vergoedingsvordering tussen partners afspraken worden gemaakt. In de praktijk zien we meestal voorkomen dat wordt vastgelegd dat het vergoedingsrecht pas ten gelde kan worden gemaakt bij het einde van de relatie of bijvoorbeeld verkoop van de woning.
Afzien van de vergoedingsvordering
U kunt onderling afwijken van de wettelijk voorgeschreven omvang van de vergoedingsvordering en daar ook van afzien. De Belastingdienst kan daar wel mogelijk een schenking in zien.
Voor de praktijk
In de praktijk worden er vaak geen afspraken gemaakt over hoe het geïnvesteerde (privé)geld wordt verdeeld als het huwelijk, het geregistreerd partnerschap of de samenwoning eindigt door (echt)scheiding. Dat kan voor nare (financiële) verrassingen zorgen. Naarmate de relatie langer duurt, wordt het steeds lastiger om aan te tonen welk vermogen aan wie van de partners toebehoort. Bij onduidelijkheden zal er een schatting gemaakt moeten worden.