Per 1 januari 2023 gaat de onbelaste kilometervergoeding omhoog naar €0,21 per kilometer.
De verhoging van de onbelaste reiskostenvergoeding was al aangekondigd in de Voorjaarsnota. Nu kunnen werkgevers nog maximaal €0,19 per kilometer onbelast vergoeden aan een werknemer. In 2023 stijgt dit naar €0,21. In 2024 gaat de onbelaste reiskostenvergoeding verder omhoog naar €0,22.
Wat betekent dit voor u als werkgever?
U mag vanaf 2023 een hoger bedrag per kilometer belastingvrij vergoeden aan uw personeel. Het hangt af van afspraken tussen u en uw werknemers of u ook daadwerkelijk meer gaat betalen. Uiteraard staat het u vrij om werknemers een hogere reiskostenvergoeding te geven dan wat fiscaal is toegestaan. Het meerdere vormt dan loon. Dit kunt u dan belasten of aanwijzen aan de werkkostenregeling.
De Tweede Kamer heeft het wetsvoorstel ‘Excessief lenen bij eigen vennootschap’ (dga-taks) aangenomen. Bij leningen van meer dan € 700.000 wordt het bedrag boven € 700.000 belast in box 2.
Ontmoedigen lenen bij eigen bv
Met het wetsvoorstel ‘Excessief lenen bij eigen vennootschap’ wil het kabinet het lenen bij de eigen bv vanaf 2023 ontmoedigen. In het wetsvoorstel is daartoe opgenomen dat de dga bij leningen boven € 700.000 over het meerdere belasting moet betalen in box 2 (tarief in 2022 is 26,9%).
Als het wetsvoorstel ook door de Eerste Kamer wordt aangenomen, is het eerste afrekenmoment 31 december 2023. Kom je boven de drempel van € 700.000, dan zijn er wellicht mogelijkheden om je schulden beneden de drempel te brengen voor 31 december 2023.
Let op! Naast je schulden aan je bv tellen ook de mogelijke schulden van jouw fiscale partner aan je bv mee. Houd er rekening mee dat ook de schulden aan je bv van jouw (achter(klein))kinderen en (over(groot))ouders die geen aandelen in de bv bezitten voor jouw drempel deels meetellen.
Lening eigen woning telt niet mee!
Een lening ten behoeve van een financiering van de eigen woning telt overigens niet mee voor de berekening van je schulden. Dergelijke leningen blijven dus mogelijk zonder heffing, naast leningen tot de drempel van € 700.000. Voorwaarden zijn dat de lening is aan te merken als eigenwoningschuld én dat een recht op hypotheek aan de bv is verstrekt.
Tip! De voorwaarde dat een recht van hypotheek is verstrekt, geldt niet voor leningen die als eigenwoningschuld zijn aan te merken en op 31 december 2022 al bestaan.
Let op! De Eerste Kamer moet nog met dit wetsvoorstel instemmen.
Wat zijn de tien belangrijkste fiscale voorstellen die op Prinsjesdag uit het koffertje van de minister van Financiën kwamen? We zetten ze voor je op een rij.
1. Verhoging minimumloon met ruim 10 procent
Het minimumloon wordt in één keer met ruim 10 procent verhoogd per 2023. Omdat ook de AOW en de bijstand hieraan gekoppeld zijn, zullen deze evenredig meestijgen.
2. Tarieven inkomstenbelasting omlaag en heffingskortingen omhoog
Het tarief in de 1e schijf wordt iets verlaagd: van 37,07 procent in 2022 naar 36,93 procent in 2023. De eerste tariefschijf wordt verlengd naar 73.071 euro (69.398 euro in 2022).
De arbeidskorting gaat per 2023 behoorlijk omhoog in het kader van koopkrachtverbetering. Hier profiteren zowel werknemers (waaronder de dga) als ondernemers in de inkomstenbelasting van. Bij hogere inkomens slaat echter het voordeel door andere maatregelen om in een nadeel.
3. Tarieven vennootschapsbelasting omhoog
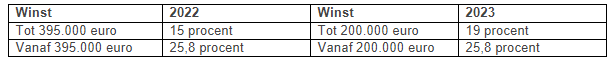
De tarieven in de vennootschapsbelasting gaan omhoog en de lengte van de eerste schijf wordt kleiner. Vanaf 1 januari 2023 bedraagt het tarief tot een belastbare winst van 200.000 euro 19 procent en daarboven 25,8 procent. Hierdoor worden resultaten eerder in de hoogste schijf van 25,8 procent belast. De opbrengsten worden gebruikt ter financiering van het koopkrachtpakket.
Deze ontwikkelingen kunnen dit jaar reden zijn om opnieuw te kijken naar het nut van de fiscale eenheid voor de vennootschapsbelasting.
4. Twee tarieven aanmerkelijk belang
Heb je meer dan 5 procent van de aandelen in een vennootschap? Dan ben je aanmerkelijkbelanghouder. De inkomsten die je uit dit belang krijgt, zoals dividend, zijn belast in box 2 van de inkomstenbelasting. Het tarief bedraagt momenteel 26,9 procent.
Het kabinet is van plan om twee schijven te introduceren in box 2 met ingang van 2024, namelijk 24,5 procent tot 67.000 euro per fiscale partner en 31 procent voor het bedrag daarboven. In 2023 blijft het tarief voor box 2 gelijk aan het tarief in 2022, namelijk 26,9 procent. Samen met de wijzigingen in box 3 is dit reden om de komende periode goed te kijken naar het dividendbeleid.
5. Hoger gebruikelijk loon
Als dga ben je verplicht om jezelf een minimaal salaris vanuit je bv uit te betalen. Dit minimale salaris is het hoogste van drie wettelijke mogelijkheden, namelijk 48.000 euro, het loon van de meest verdienende werknemer, maar op minimaal 75 procent (doelmatigheidsmarge) van het loon van de meest vergelijkbare dienstbetrekking.
Deze doelmatigheidsmarge vervalt per 2023. Het loon wordt dan dus minimaal gesteld op het loon van de meest vergelijkbare dienstbetrekking. De kans is daarom groot dat je jezelf daarom als dga vanaf 2023 een hoger loon moet toekennen. Fiscaal is het uitkeren van extra loon echter de duurste optie om geld vanuit je bv naar privé te halen. Het levert daarom fiscaal nadeel op.
6. Tarief box 3 stapsgewijs verhoogd
Het tarief in box 3 wordt stapsgewijs verhoogd. In 2023 bedraagt het tarief 32 procent (nu 31 procent). In 2024 en 2025 gaat het tarief van box 3 telkens met 1 procentpunt omhoog.
Om de kleine spaarder te ontzien, wordt het heffingsvrije vermogen met ingang van 2023 verhoogd van 50.650 euro naar 57.000 euro.
Ten slotte wordt als gevolg van het Kerstarrest van de Hoge Raad en het daardoor noodzakelijke rechtsherstel de heffingsgrondslag in box 3 aangepast. De Belastingdienst gaat hierbij uit van de werkelijke verdeling van het vermogens over drie vermogensgroepen:
Spaartegoeden
Overige bezittingen (onder meer beleggingen en onroerend goed)
Schulden
7. Verhoging vrije ruimte werkkostenregeling
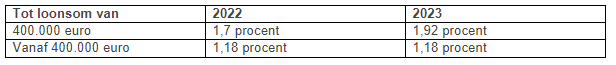
Door middel van de werkkostenregeling kun je als werkgever je personeel onbelast allerlei zaken vergoeden en verstrekken. De vrije ruimte in de werkkostenregeling wordt per 2023 verruimd:
Dit levert vanaf 2023 tot maximaal 880 euro meer vrije ruimte op. Overschrijd je de vrije ruimte, dan betaal je 80 procent belasting via de eindheffing in de loonadministratie.
8. Verhoging overdrachtsbelasting voor bedrijven en beleggers
De overdrachtsbelasting voor vastgoed dat niet als eigen woning aangemerkt kan worden (kort gezegd vastgoed van beleggers), stijgt per 2023 van 8 procent naar 10,4 procent. Per saldo gaan bedrijven en beleggers bij de aankoop van onroerende zaken meer overdrachtsbelasting betalen. Voor woningen voor eigen gebruik blijft het overdrachtsbelastingtarief 2 procent of geldt een startersvrijstelling.
9. Verhoging leegwaarderatio
Woningen worden in box 3 van de inkomstenbelasting gewaardeerd tegen WOZ-waarde. Bij verhuurde woningen (met huurbescherming) kan echter een waardedrukkende factor worden meegenomen (leegwaarderatio). Deze waardedrukkende factor wordt per 2023 geactualiseerd en in feite verhoogd. Hierdoor stijgt de waarde van een verhuurde woning in box 3, zodat de verhuurder meer belasting in box 3 moet betalen. Daarnaast werkt deze aanpassing door in de schenk- en erfbelasting.
Daarnaast vindt nog een tweetal wijzigingen plaats:
1. Tijdelijke huurcontracten worden met ingang van 2023 uitgesloten van toepassing van de leegwaarderatio. 2. Indien sprake is van verhuur aan gelieerde partijen (zoals een zoon of dochter) vervalt de mogelijkheid om de leegwaarderatio toe te passen.
Let op! De leegwaarderatio is niet van toepassing bij vakantiewoningen en niet-woningen.
10. Steunpakket energie voor ondernemers?
Voor huishoudens kondigt het kabinet naast dit koopkrachtpakket een prijsplafond aan voor elektriciteit en/of gas tot een bepaald gebruik. Daarnaast kondigt minister Adriaansens van Economische Zaken en Klimaat aan dat er rond november een steunpakket komt voor ondernemers. Het is nog onduidelijk hoe deze plannen eruit komen te zien.
Op 24 december 2021 zette de Hoge Raad met een verrassend arrest een streep door de spaartaks. Er mag niet over méér worden geheven dan over het werkelijk genoten rendement. Bezwaarmakers kregen gelijk en (mogelijk) recht op vermindering, afhankelijk van de omstandigheden. Nu is er ook een antwoord op de vraag hoe de Belastingdienst omgaat met de niet-bezwaarmakers.
Hebben niet-bezwaarmakers recht op vermindering?
Kunnen spaarders ook geld terugkrijgen als ze niet binnen 6 weken bezwaar tegen de betreffende aanslag inkomstenbelasting hebben gemaakt? Formeel kan dat niet, maar in de wet staat dat je wel ambtshalve vermindering van de aanslag kan aanvragen tot 5 jaar na afloop van het betreffende jaar. De vraag was of dat voor vermindering van de heffing in box 3 ook zou kunnen werken.
De Hoge Raad heeft dit jaar echter beslist dat de Belastingdienst een verzoek om ambtshalve vermindering van een te hoge aanslag over box 3 niet hoeft toe te kennen. Het gevolg van dit arrest is dat de overheid juridisch niet verplicht is om niet-bezwaarmakers tegemoet te komen voor de (achteraf) te hoge heffing over het box 3 vermogen. Dit arrest maakt ook duidelijk dat een verzoek om ambtshalve vermindering om een tegemoetkoming te krijgen, weinig zin heeft.
Verschillende opties voor compensatie
Staatssecretaris van Rij heeft verschillende opties in kaart gebracht om mensen die geen bezwaar hebben gemaakt tegen de heffing in box 3 toch tegemoet te komen. Dit ging om de volgende mogelijkheden:
Volledige tegemoetkoming voor niet-bezwaarmakers of;
Gedeeltelijke tegemoetkoming voor niet-bezwaarmakers, waarbij verschillende mogelijkheden zijn uitgewerkt
Het volledig tegemoetkomen van de niet-bezwaarmakers kost ongeveer 7 miljard euro.
Definitief geen compensatie
De Staatssecretaris Van Rij van Financiën heeft rond Prinsjesdag een Kamerbrief gepubliceerd waarin hij uitgebreid ingaat op de overwegingen van het kabinet bij het besluit om geen tegemoetkoming te bieden aan niet-bezwaarmakers tegen de box 3-heffing. In het kort komt het erop neer dat voor een tegemoetkoming van iedereen met box 3 vermogen geen geld beschikbaar is/kan komen. Alle manieren van een gedeeltelijke compensatie of een compensatie van een specifieke doelgroep is ingewikkeld en zou tot nieuwe procedures kunnen leiden. Gelet op de huidige economische situatie heeft het kabinet daarom besloten om het beperkt beschikbare geld in te zetten voor het ondersteunen van de koopkracht van burgers en om geen herstel te bieden aan niet-bezwaarmakers.
Toch ambtshalve vermindering aanvragen?
Hoewel de Hoge Raad eerder dit jaar heeft beslist dat de Belastingdienst een verzoek om ambtshalve vermindering van de aanslag mag afwijzen, is er een kleine kans dat dit gerechtelijke oordeel toch nog wijzigt in een nieuwe procedure. De reden is dat in die procedure niet alle argumenten op tafel zijn gekomen. In een bezwaar- en beroepsprocedure tegen een afwijzing van het verzoek om ambtshalve vermindering ontstaat bij de rechter een nieuwe (kleine) kans op succes.
Heb je geen bezwaar gemaakt en wil je kans op een teruggave houden, overweeg dan om ambtshalve vermindering aan te vragen bij de Belastingdienst. Voor het belastingjaar 2017 is het dan van belang dat je het verzoek voor 31 december 2022 indient.
Het is niet ongebruikelijk dat een holding kosten maakt die (mede) worden gebruikt voor de activiteiten van dochterondernemingen. Maar wat nu als een holding, die kwalificeert als btw-ondernemer, diensten van derden afneemt en deze inbrengt in het kapitaal van een dochteronderneming? Heeft deze holding dan recht op btw-aftrek voor deze kosten? Het Hof van Justitie (hierna: HvJ) heeft recent in de zaak W-GmbH geoordeeld dat een holding geen recht heeft op btw-aftrek voor diensten die zijn afgenomen van derden en door de holding zijn ingebracht in het kapitaal van dochterondernemingen. Wij hebben u eerder geïnformeerd over de conclusie van de Advocaat-Generaal van het HvJ in deze procedure. Wij verwachten dat de Belastingdienst na deze uitspraak extra alert gaat zijn op situaties waarin holdings kosten maken voor activiteiten van dochtervennootschappen. Wij raden aan om hierop te anticiperen en bij voorbaat actie te ondernemen.
Feiten
W-GmbH is een holding die aandelen houdt in twee commanditaire vennootschappen die zich voornamelijk bezighouden met de ontwikkeling van vastgoed. De dochterondernemingen verrichten voor het grootste gedeelte vrijgestelde prestaties voor de btw. Hierdoor hebben de dochterondernemingen niet of nauwelijks recht op aftrek van btw op aan hen in rekening gebrachte kosten. In verband met de projecten van de dochters wordt besloten kapitaal bijeen te brengen. Hiertoe brengt W-GmbH in beide vennootschapen diensten in ter waarde van 9,4 mln en 30,26 mln euro. Deze diensten heeft zij afgenomen van een derde partij. Op het moment waarop wordt besloten dat W-GmbH de diensten zal inbrengen, wordt ook een overeenkomst gesloten waarin wordt afgesproken dat W-GmbH administratieve en managementdiensten tegen vergoeding zal verrichten aan de dochterondernemingen waardoor W-GmbH kwalificeert als btw-ondernemer. Deze administratieve en managementdiensten zijn belast met btw, waardoor W-GmbH een recht op aftrek van btw heeft. W-GmbH brengt de btw op de ingekochte diensten die zij heeft ingebracht in de dochterondernemingen volledig in aftrek.
HvJ: geen gebruik door de holding, geen aftrek
Het HvJ oordeelt in lijn met de conclusie van de A-G, dat W-GmbH geen recht heeft op btw-aftrek. Het daadwerkelijk gebruik van de ingekochte diensten is namelijk bepalend. De kosten worden noch gebruikt voor de managementdiensten van W-GmbH, noch voor de economische activiteiten van W-GmbH in het algemeen. Er bestaat daarom geen enkel rechtstreeks en onmiddellijk verband tussen de kosten en de activiteiten van W-GmbH. De kosten worden daarentegen wel gebruikt voor de grotendeels vrijgestelde activiteiten van de dochterondernemingen. De inbreng in natura zelf levert ook geen recht op btw-aftrek op. Deze inbreng is volgens het HvJ vergelijkbaar met het enkel en alleen houden van aandelen dat geen economische activiteit is voor de btw.
Gevolgen voor uw situatie?
Naar aanleiding van de zaak W-GmbH verwachten wij dat de Belastingdienst extra alert gaat zijn op situaties waarin holdings kosten maken die (mede) thuishoren bij een deelneming. Wij hebben u eerder de volgende tips gegeven waarmee u rekening kunt houden.
Zorg ervoor dat de holding ondernemer voor de btw is. Dat is het geval indien de holding duurzaam tegen vergoeding diensten verleend aan haar deelnemingen. De soort dienstverlening is niet van belang. Let op dat ten aanzien van elke deelneming diensten moeten worden verricht. Is dat bij een deelneming niet het geval dan is in zoverre geen sprake van btw-ondernemerschap en bestaat dus ook geen recht op aftrek.
Zorg ervoor dat indien u btw op gemaakte kosten in aftrek brengt er een voldoende relatie is tussen de gemaakte kosten en de activiteit van de holding die bestaat uit het verwerven, houden en verkopen van aandelen en het verrichten van de hiervoor genoemde diensten en zorg ervoor dat u die relatie kunt bewijzen aan de hand van uw boekhouding en/of andere documenten.
Omschrijf zowel in de statuten als in de overeenkomsten met dochtervennootschappen nauwkeurig welke activiteiten de holding verricht (ten behoeve van de dochtervennootschappen). Blijf ook monitoren of de activiteiten van de holding overeenkomen met hetgeen in de statuten en/of de overeenkomsten is opgenomen. Pas zo nodig de statuten of overeenkomsten aan. Begeleidt u als holding een aandelenverkoop door een van uw dochterondernemingen zorg er dan voor dat u ook hiervoor een opdracht heeft van uw dochteronderneming.
Zorg er in geval van kostendoorbelastingen voor dat er aan deze kostendoorbelasting een overeenkomst ten grondslag ligt op basis waarvan de holding bepaalde goederen of diensten inkoopt ten behoeve van de dochteronderneming.
Gaat het om kosten die niet bij de holding terecht horen, maar bij een dochteronderneming, breng de btw dan niet in aftrek, maar zorg voor een factuur op naam van de partij voor wie de kosten zijn, zodat die – op basis van zijn of haar eigen aftrekrecht – de btw in aftrek kan brengen. Let op: het is dan wel van belang dat die andere partij ook als afnemer van de prestatie kan worden aangemerkt. Bij diensten is de afnemer degene met wie de dienstverrichter een overeenkomst heeft. Zorg er dus voor dat de overeenkomst tussen dienstverrichter en de partij voor wie de kosten bestemd zijn, bestaat. Het ontmoet overigens geen bezwaar dat de holding een dergelijke factuur betaalt of dat de factuur naar het adres van de holding wordt gestuurd. Als de tenaamstelling en de partij in de overeenkomst maar de partij betreft voor wie de ingekochte goederen en diensten zijn bestemd.
Ook kan er een overeenkomst van opdracht worden gesloten met de holding zodat zij als tussenschakel fungeert tussen de leverancier en de uiteindelijke afnemer.
Vastgoedbeleggers worden sinds 1 januari 2022 met een overdrachtsbelastingtarief van 8% geconfronteerd. In de Voorjaarsnota is voor 2023 zelfs een tarief van 10,1% voorgesteld; dinsdag 20 september 2022 is het Prinsjesdag en wordt het definitieve voorstel voor 2023 bekend. Deze heffing is niet alleen van toepassing op de verkrijging van vastgoed (“stenen”), maar kan ook de verkrijging van aandelen in een B.V. raken. Dat is alleen het geval als de B.V. kwalificeert als “onroerendezaakrechtspersoon” voor de overdrachtsbelasting. Een kritische beoordeling is cruciaal om de totale kosten van een aandelentransactie vooraf goed te kunnen inschatten. In deze bijdrage schetst BDO een toetsingskader op basis van recente jurisprudentie.
Wat is een “onroerendezaakrechtspersoon”?
Een B.V. kwalificeert als “onroerendezaakrechtspersoon” als ten tijde van de aandelentransactie – of op enig moment gedurende het voorafgaande jaar – aan de volgende drie voorwaarden wordt c.q. werd voldaan:
a) de bezittingen bestaan voor meer dan 50% uit onroerende zaken; én
b) de bezittingen bestaan voor meer dan 30% uit in Nederland gelegen onroerende zaken; én
c) de onroerende zaken zijn voor 70% of meer dienstbaar aan het verkrijgen, vervreemden of exploiteren van die onroerende zaken (“doeleis”).
De laatste voorwaarde is subjectief van aard en levert in de praktijk de meeste discussie op. We beperken ons in deze bijdrage daarom tot de “doeleis”. Of daadwerkelijk overdrachtsbelasting verschuldigd is, hangt overigens ook af van de omvang van het verkregen aandelenbelang en het eventueel kunnen toepassen van een vrijstelling. Op die aspecten gaan we in deze bijdrage niet in.
Toetsingskader o.b.v. jurisprudentie
Een B.V. kan alleen als “onroerendezaakrechtspersoon” (hierna ook: “vastgoed-BV”) voor de overdrachtsbelasting kwalificeren als wordt voldaan aan de “doeleis”. Als het vastgoed bestemd is voor de handel of exploitatie (verhuur) wordt in beginsel voldaan aan de doeleis. Aan de doeleis wordt niet voldaan als het vastgoed wordt gebruikt binnen een eigen onderneming die niet is gericht op het handelen in of exploiteren van vastgoed.
In de praktijk is vaak niet geheel duidelijk of aan de doeleis wordt voldaan. Deze vraagt wordt dan ook regelmatig aan de Belastingdienst en – uiteindelijk – de belastingrechter voorgelegd. Uit recente jurisprudentie volgt het volgende toetsingskader.
Op 19 december 2008 oordeelde de Hoge Raad dat een B.V. die een camping exploiteerde niet voldeed aan de doeleis, omdat de campingplaatsen kortdurend verhuurd werden aan recreanten en er bijkomende recreatieve voorzieningen aanwezig waren. De onderneming was dus gericht op de exploitatie van een recreatiebedrijf – en niet op de verhuur van accommodaties sec. Een B.V. met vastgoed, maar dus geen vastgoed-BV voor de overdrachtsbelasting.
Op 10 oktober 2014 oordeelde de Hoge Raad dat een B.V. die datacenters exploiteerde niet voldeed aan de doeleis. De onderneming was gericht op het aanbieden van een omgeving waarin de werking van de servers zoveel mogelijk werd geoptimaliseerd. Zo werd er energie, koeling, beveiliging en een snelle internetverbinding met de buitenwereld geleverd. Dit dienstenpakket voerde de boventoon; dat een fysieke serverruimte werd aangeboden, was daaraan ondergeschikt. Dus wederom een B.V. met vastgoed die niet kwalificeerde als vastgoed-BV voor de overdrachtsbelasting.
Op 15 december 2020 oordeelde Hof Arnhem-Leeuwarden dat een B.V. die een camping exploiteerde wel voldeed aan de doeleis, omdat er geen recreatieve voorzieningen aanwezig waren. Bovendien werden de accommodaties in de praktijk jaren aaneensluitend aan dezelfde gebruiker verhuurd en verrichte de B.V. weinig tot geen aanvullende diensten. De verhuur van accommodaties voerde de boventoon – en dus was er sprake van een vastgoed-BV voor de overdrachtsbelasting.
Op 16 april 2021 moest de Hoge Raad beoordelen of een B.V. die opslagruimtes (“selfstorage”) verhuurde, voldeed aan de doeleis. De Hoge Raad overwoog dat “niet aan de doeleis is voldaan als de terbeschikkingstelling van (delen van) onroerende zaken ondergeschikt is in het geheel van prestaties dat aan afnemers wordt verricht, wat moet worden beoordeeld vanuit het perspectief van de klanten”. Met andere woorden: neemt de klant een dienst af waarvoor nu eenmaal een locatie/ruimte vereist is, of zijn de (bijkomende) diensten in de ogen van de klant van ondergeschikt belang? De Hoge Raad verwees de zaak van het selfstorage-bedrijf naar Hof Amsterdam voor een nieuwe beoordeling.
Op 12 april 2022 oordeelde Hof Amsterdam dat het selfstorage-bedrijf wel voldeed aan de doeleis. De B.V. bood naast de opslagruimtes weliswaar verschillende gratis en betaalde diensten aan, maar het Hof oordeelde dat het de klanten van het selfstorage-bedrijf in de basis te doen is om een opslagruimte om hun spullen in op te slaan. Bijkomende gratis of betaalde diensten – zoals het afsluiten van een verzekering of het gebruik van een aanhangwagen – neemt de klant alleen af als dat bijdraagt aan optimaal gebruik van de opslagruimte, aldus het Hof. En dus is er sprake van een vastgoed-BV voor de overdrachtsbelasting.
Belang voor de praktijk
Het overdrachtsbelastingtarief voor beleggers is op dit moment 8%, maar naar verwachting stijgt het tarief met ingang van 2023 nog verder. Op dinsdag 20 september a.s. is het Prinsjesdag en wordt het definitieve voorstel voor 2023 bekend. Gezien de potentiële financiële impact wordt het nog belangrijker om vooraf goed te beoordelen of sprake is van een B.V. met vastgoed, of een vastgoed-BV (“onroerendezaakrechtspersoon”): komen de klanten af op de aangeboden dienst(en), of is het ze te doen om het ter beschikking gestelde vastgoed?
Dit vraagstuk blijft de komende jaren onverminderd relevant voor de vastgoedmarkt. Niet in de laatste plaats met het oog op nieuwe concepten die in de markt worden ontwikkeld. Neem bijvoorbeeld de mogelijkheid om per dag een “full service” werkplek te huren: komt de klant af op de ter beschikking gestelde receptioniste, printservice, (digitale) vergaderfaciliteiten en koffievoorziening, of is het de klant te doen om de ter beschikking gestelde fysieke werkplek? Ongetwijfeld volgt op dit punt de komende jaren nog meer jurisprudentie.
Heeft u eerder corona-uitstel van betaling gekregen voor uw belastingschulden, dan moet u deze vanaf 1 oktober 2022 in 60 maanden terugbetalen. In een Kamerbrief van 8 september 2022 heeft Staatssecretaris Van Rij van Financiën – Fiscaliteit en Belastingdienst de vormgeving van versoepelingen van de betalingsregeling van de corona-belastingschuld bekendgemaakt.
Verlenging van vijf naar zeven jaar
Is uw bedrijf verder financieel gezond, maar heeft u alleen te maken met tijdelijke liquiditeitsproblemen, dan kunt u onder voorwaarden een verlenging krijgen van de betalingsregeling van vijf naar zeven jaar.
De voorwaarden worden nog verder uitgewerkt in een beleidsbesluit, maar de verlening geldt in ieder geval niet voor:
Bedrijven die gebruik hebben gemaakt van het belastinguitstel, maar er financieel niet slecht voorstaan.
Bedrijven die een corona-belastingschuld hebben opgebouwd, maar de jaren voor corona niet of nauwelijks winst hebben gemaakt.
Bedrijven met een openstaande corona-belastingschuld lager dan € 10.000.
Als u in aanmerking komt voor een verlenging, dan kunt u een gemotiveerde aanvraag met een liquiditeitsprognose indienen bij de Belastingdienst gedurende de hele looptijd van de betalingsregeling. De schriftelijke onderbouwing wordt zwaarder bij een belastingschuld hoger dan € 50.000.
Flexibilisering
Alle bedrijven en ondernemers, ook die met een belastingschuld lager dan € 10.000, komen in aanmerking voor kwartaalaflossing en een eenmalige betaalpauze van maximaal 3 maanden. Het toekennen van een betaalpauze leidt niet tot een verlenging van de duur van de betalingsregeling. De resterende termijnen worden dan dus hoger. Verzoeken voor een betaalpauze of kwartaalbetaling worden tijdens de betalingsregeling eenmalig ingewilligd.
TIP U moet invorderingsrente betalen als u een belastingaanslag niet op tijd betaalt. Dat geldt ook voor de openstaande belastingschuld die onder de betalingsregeling valt. De invorderingsrente is in verband met de coronacrisis tijdelijk verlaagd van 4% naar 0,01%. Máár die invorderingsrente gaat nu wel stapsgewijs terug naar het oude niveau. Op 1 juli 2022 is de rente al verhoogd naar 1%. Op 1 januari 2023 vindt een verdere verhoging plaats naar 2%, om vervolgens in 2 stappen uit te komen op 4% op 1 januari 2024. U hoeft niet vast te houden aan de terugbetaling van de belastingschuld in 60 maanden. Heeft u de mogelijkheid om versneld de schuld af te lossen, dan kan het met het oog op de stijgende invorderingsrente juist voordelig zijn om dat ook te doen.
Dit jaar vinden er verschillende wijzigingen in het huurrecht plaats. Huurt of verhuurt u een bedrijfspand of woning? Dan is het belangrijk om hier rekening mee te houden. Ik vertel u graag meer over deze wijzigingen.
Energielabel C voor kantoorpanden
Per 1 januari 2023 moet ieder kantoorpand dat groter is dan 100m2 minimaal energielabel C hebben. Voldoet uw kantoor hier niet aan? Dan mag het gebouw niet meer als kantoor gebruikt worden. Uit een onderzoek van de RVO blijkt dat naar schatting nog maar 44 procent van de label-C-plichtige kantoren aan deze eis voldoet. Onderzoek dus goed of u nog de nodige aanpassingen moet doen aan uw kantoor.
Bouwkundige aanpassingen zijn nodig wanneer het pand dat u (ver)huurt energielabel D tot en met G heeft. Voor wiens rekening deze kosten komen, is afhankelijk van de overeengekomen afspraken in de huurovereenkomst. Kantoorruimten worden vaak casco verhuurd. In dat geval is de verhuurder vaak alleen verantwoordelijk voor de spouwmuren en het dak. Bent u van plan om een pand te gaan huren? Let hier dan op. Als huurder kunt in de huurovereenkomst laten opnemen dat de verhuurder vanaf 2023 verplicht is om te zorgen voor een C-label.
Tip: bouwkundige aanpassingen kosten normaliter veel tijd. Daarom adviseer ik u om actie te ondernemen. Of u nu huurder of verhuurder bent.
Verplichte melding energielabel bij verhuur
Ook rond de energielabels van woningen vindt een wijziging plaats. Voor een huurder is het namelijk belangrijk om te weten hoe duurzaam de woning is, zeker met de huidige gasprijzen. Als verhuurder bent u daarom sinds 1 januari 2022 verplicht om bij verhuur van de woning een geldig energielabel te registreren. Ook moet u een nieuwe huurder een digitaal afschrift van een geldig energielabel geven. Doet u dit niet? Dan loopt u het risico een flinke boete te krijgen van de Inspectie Leefomgeving en Transport.
Beperking huurverhoging vrije sector
Huurt of verhuurt u een zelfstandige woning in de vrije sector? Op grond van de Wet maximering huurprijsverhogingen geliberaliseerde huurovereenkomsten mag in de vrije sector gedurende drie jaar de huurverhoging jaarlijks worden verhoogd met maximaal de inflatie plus 1 procent. Dit geldt sinds 1 mei 2021 tot 1 mei 2024.
De inflatie van december 2020 tot december 2021 was 2,3 procent. Dat betekent dat de jaarlijkse huurverhoging in de vrije sector in het kalenderjaar 2022 maximaal 3,3 procent bedraagt. Dit geldt óók voor huurovereenkomsten waarin een hoger percentage is vastgelegd.
Is er geen bepaling opgenomen in uw huurovereenkomst? Dan mag de huurprijs niet worden verhoogd. Wilt u advies bij het opstellen van een huurovereenkomst? Mijn collega’s en ik helpen u graag.
Verplichting rookmelders
Als verhuurder in Nederland hebt u per 1 juli 2022 nog een verplichting erbij. In iedere woning die u verhuurt moeten rookmelders aanwezig zijn. Huurders zijn verplicht om medewerking te verlenen aan het plaatsen van de rookmelders. En zijn vervolgens verantwoordelijk voor het onderhoud ervan. De verplichting van de rookmelders bestond al voor nieuwbouwwoningen die na 2003 gebouwd zijn, maar gaat nu dus ook gelden voor bestaande bouw.
Hebt u als verhuurder op 1 juli 2022 de verplichte rookmelders niet geplaatst? Dan kunnen huurders een beroep doen op een huurprijsvermindering. Het ontbreken van rookmelders kan dan namelijk worden aangemerkt als gebrek. Daarnaast kunt u een aanzienlijke boete ontvangen van de gemeente, die toeziet op de naleving van deze nieuwe wet. Ook kan een verzekeraar besluiten om niet uit te keren na een brand in een woning zonder rookmelders. Kortom: naast fysieke consequenties voor huurders, kunnen er ook er ook enorme financiële gevolgen kleven aan het niet naleven van deze wet.
Het kabinet verlaagt per 1 januari 2023 de schenkingsvrijstelling eigen woning (jubelton) tot 27.231 euro. Vervolgens wordt deze vrijstelling vanaf 1 januari 2024 volledig afgeschaft, zoals afgesproken in het coalitieakkoord. In deze blog vertel ik u waar u rekening mee kunt houden.
Iedereen tussen de 18 en 40 jaar kan momenteel nog een belastingvrije schenking krijgen van maximaal 106.671 euro voor de eigen woning. Daar komt ook de term jubelton vandaan. Wilt u uw (klein)kind hiervoor belastingvrij een bedrag schenken? Dan raad ik u aan om hier niet te lang mee te wachten. Uw (klein)kind heeft nog tot 31 december 2024 de tijd om de schenking te gebruiken.
Afschaffing vanaf 2024
Het kabinet heeft op verzoek van de Tweede Kamer gekeken naar de mogelijkheden om de afschaffing van de jubelton naar voren te halen. Namelijk in 2023 al. Dat was niet mogelijk. Daarentegen wordt de schenkingsvrijstelling nu dus wel fors verlaagd.
Vrije besteding
Naast de vrijstelling eigen woning, hebben ouders de mogelijkheid om hun kinderen belastingvrij 27.231 euro te schenken. Dit bedrag mag het kind vrij besteden. Vanaf 1 januari 2023 geldt voor de vrijstelling eigen woning dus hetzelfde bedrag. Ouders kunnen dit bedrag eenmalig schenken voor de aanschaf van een eigen woning óf vrije besteding. Beide is niet mogelijk.
Besteding van de schenking
Houd er rekening mee dat u aan een aantal voorwaarden moet voldoen als u gebruik wilt maken van de schenkingsvrijstelling eigen woning. Zo moet u bijvoorbeeld aangifte schenkbelasting doen.
Het geschonken bedrag voor de eigen woning mag uw kind gebruiken om:
een eigen woning aan te kopen, te verbeteren of te onderhouden;
de hypotheek voor de aankoop of verbouwing af te lossen;
een restschuld van een verkochte woning af te lossen;
rechten van erfpacht, opstal of beklemming af te kopen.
Ook moet uw kind de schenking die is ontvangen in 2022 voor 31 december 2024 hebben gebruikt.
Spreiding van de schenking
Is het voor u niet mogelijk om het gehele bedrag van de vrijstelling in 2022 te schenken? Dan kunt u de schenking over meerdere jaren gespreid schenken. Vooralsnog lijkt ook dit vanaf 2024 niet meer mogelijk. Maar de exacte spelregels voor de vrijstelling zijn nog onduidelijk. Mocht u nog een schenking willen doen van maximaal 106.671, dan is het noodzakelijk dat u er tijdig bij bent. Schenk dus zoveel mogelijk nog in 2022. Uiteraard kijken we graag met u mee naar uw situatie en ondersteunen u bij uw schenking.
Uw medewerker is al lange tijd ziek. U heeft qua re-integratie alles gedaan wat mogelijk is. Helaas kan de medewerker door zijn beperkingen niet terugkeren in de eigen functie. Er is ook geen alternatief werk in het bedrijf. U heeft een bedrijf ingeschakeld om de mogelijkheden bij andere werkgevers te onderzoeken. Ook dat heeft niets opgeleverd. De WIA-aanvraag is inmiddels bij UWV ingediend.
Nu krijgt uw medewerker bericht dat UWV de beslissing niet tijdig kan nemen. Wat betekent dat voor de dienstbetrekking en de loondoorbetaling? Kunt u het dienstverband al beëindigen? En hoe zit het met de loondoorbetaling als u het salaris al 104 weken heeft betaald?
Wettelijk proces
In de wet is bepaald dat u uw medewerker bij ziekte gedurende 104 weken salaris moet doorbetalen. Dit verandert niet als UWV te laat een beslissing neemt. Als uw medewerker geen arbeidsmogelijkheden meer heeft, stopt u de salarisbetaling na 104 weken. Uiteraard bespreekt u dit van te voren met uw medewerker, zodat deze bij UWV tijdig om een voorschot van de uitkering kan vragen.
Beëindigen dienstverband
Zolang een medewerker ziek is, geldt in beginsel een opzegverbod. Dit verbod is voorbij na afloop van de wachttijd van 104 weken. Ook als er nog geen WIA-beslissing is vanuit UWV, kunt u het dienstverband dan dus beëindigen. Dit kan met wederzijds goedvinden door instemming van uw medewerker of met een ontslagvergunning van het UWV. Er zijn voor UWV wel een aantal aanvullende voorwaarden, zoals een verklaring van de bedrijfsarts dat er geen passende werkzaamheden in het bedrijf mogelijk zijn en dat dit de komende 26 weken ook niet te verwachten is.
Let wel: het opzegverbod van de zieke medewerker blijft van kracht als UWV u een loonsanctie oplegt omdat u onvoldoende re-integratie-inspanningen heeft verricht.
Wel arbeidsmogelijkheden?
Wat kunt u doen als uw medewerker slechts gedeeltelijk arbeidsongeschikt is en nog mogelijkheden heeft om passend werk te doen? In dat geval kunt u ervoor kiezen om na 104 weken een aanpassing van de arbeidsovereenkomst af te spreken met uw medewerker. De medewerker gaat bijvoorbeeld minder uren werken of krijgt een andere functie. Dit brengt wel (financiële) risico’s met zich mee voor het geval dat uw medewerker opnieuw arbeidsongeschikt wordt. Een alternatief is om uw medewerker alleen te betalen voor de uren in het passende werk dat deze gaat doen – in ieder geval totdat de WIA-beslissing is genomen. Leg afspraken die u met uw medewerker maakt altijd schriftelijk vast.
In gebreke stellen
Als UWV te laat is met het nemen van een beslissing, kan de medewerker de behandeling van de WIA-aanvraag proberen te bespoedigen door het UWV in gebreke te stellen. Als de aanvraag vervolgens nog niet binnen de gestelde termijn is afgehandeld, moet UWV de medewerker een vergoeding betalen.