Hoge en lage WW-sectorpremies; nu en na wetswijziging voor werkgevers van belang

Casus

Op 4 maart deed Hof ’s-Hertogenbosch uitspraak in een zaak waar een uitzendbureau gedurende de zomer van 2014 ruim 200 buitenlandse werknemers te werk liet stellen in de aspergeteelt. Dit gebeurde formeel op basis van een jaarcontract. Door de tewerkstelling te laten plaatsvinden onder een jaarcontract beoogde de uitzender premies te kunnen afdragen op basis van de lage sectorpremie (0,98%) in plaats van de hoge sectorpremie (7,58%).

Het Hof stelde in lijn met een eerdere uitspraak van Rechtbank Zeeland-West-Brabant dat de hoge sectorpremie van toepassing is omdat feitelijk alle werknemers slecht gedurende de zomer werkzaam zijn geweest, en nergens uit blijkt dat de door de uitzender benoemde intentie om de werknemers gedurende een jaar werkzaam te laten zijn op enige manier is geconcretiseerd. Aan het jaarcontract komt daarom geen reële betekenis toe. 

Wettelijk kader

De WW-last wordt nu voor een gedeelte per sector bepaald middels de sectorpremie. Momenteel zijn er ruim 60 sectoren te onderscheiden met elk een eigen premie, waarbij er in de uitzendbranche ook nog eens onderscheid wordt gemaakt tussen een hoge en een lage sectorpremie. De hoge sectorpremie drukt op kortstondige dienstbetrekkingen, terwijl de lage sectorpremie geldt voor dienstbetrekkingen met een duur van tenminste één jaar. Op die manier beoogd de Wetgever langdurige dienstverbanden te stimuleren.

Wijzigingen per 2020 en de gevolgen voor u als werkgever

Het huidige systeem omtrent de sectorpremies is de Wetgever de laatste jaren een doorn in het oog. Al eerder nam de Wetgever maatregelen tegen het ‘sectorhoppen’ van werkgevers die op zoek waren naar gunstigere premiepercentages door een verbod in te stellen op sectorwijzigingen met terugwerkende kracht. Het systeem van sectorindeling voor de WW-last, zal per 2020 echter volledig verdwijnen. 

Vanaf 2020 zal de premie slechts afhankelijk zijn van de contractduur van de arbeidsovereenkomst en de concrete invulling van het arbeidscontract. Het verschil in premielast wordt mogelijk 5 procentpunten. Deze wijziging, noodzaakt u wellicht tot heroverweging van HR-beleid en contractvormen.

(Bron: BDO)

Compensatie rentederivaten – februari 2019

Heeft u als MKB- of Agrarisch ondernemer schade geleden door rentederivaten? Dan heeft u waarschijnlijk al een compensatievoorstel van uw bank ontvangen voor de afwikkeling van uw rentederivaat. Het blijkt dat de banken over het algemeen ruimhartig omgaan met het uitkeren van een vergoeding. Echter, er worden ook nog regelmatig fouten gemaakt. Laat het voorstel van uw bank controleren door één van onze gespecialiseerde adviseurs. Dat kan duizenden euro’s opleveren.

  1. Vergoeding advieskosten
    ABN-AMRO heeft besloten om het Uniform HerstelKader (UHK) ruimer toe te passen voor wat betreft de vergoeding van kosten die de klant heeft gemaakt voor het inschakelen van adviseurs en specialisten. Het UHK schrijft voor dat de banken kosten voor externe adviseurs die vóór 19 december 2016 zijn gemaakt moet vergoeden. ABN-AMRO vergoedt nu alle kosten van externe adviseurs ongeacht wanneer die gemaakt zijn.
    Op onze vraag aan de Rabobank of zij die versoepeling volgen komt een negatief antwoord; ‘Wat betreft de advieskosten hanteert de Rabobank nog altijd strikt de richtlijnen zoals beschreven in het Uniform Herstelkader. Dit betekent dat alleen advieskosten die zijn gemaakt vóór 19 december 2016 worden vergoed, en als de adviseur vóór 01 maart 2016 werd ingeschakelen.
     
  2. Maximum coulancevergoeding
    De Rabobank geeft aan dat ze het concern-principe voor wat betreft stap 3 inzake de coulancevergoeding niet langer toepassen. De vergoeding in stap 3 is in principe gemaximeerd op € 100.000,- per concern. Indien een concern meerdere BV’s kent met meerdere swap’s dan bepaalt het concern-principe dat er toch een maximum van € 100.000,- per concern geldt, ook al zou de optelling van de afzonderlijke coulancevergoedingen bij de diverse BV’s boven dat maximum uitkomen. Rabobank geeft aan dat ze deze klanten tegemoet komen en per BV en per swap de compensatie uit gaat betalen, ook als deze bij elkaar opgeteld dan hoger uitkomst dan  € 100.000, –
     
  3. Vergoeding overige componenten
    ​Voor u als klant is het belangrijk daarbij goed op te letten, want -zoals gezegd- de coulancevergoeding is gelimiteerd tot maximaal € 100.000, maar overige componenten dienen ook door de bank ongelimiteerd te worden vergoed:
  • een hoger derivaat dan de lening rechtvaardigde,
  • tussentijdse extra aflossingen van de leningen,
  • verschillende looptijden tussen derivaat en lening,
  • renteopslag verhogingen van de leningen.
     

En dát zijn nu juist de componenten die voor u als ondernemer zélf moeilijk te controleren zijn . Er zijn voorbeelden bekend waarbij de vergoeding hoger is dan € 1.000.000,-

4. Voortgang derivatendossiers
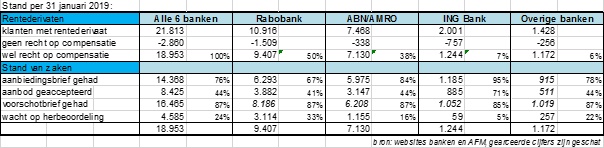
De relatief eenvoudige casussen zijn door de banken nu wel zo’n beetje afgehandeld. De banken zijn nu bezig met de afwikkeling van de complexere casussen. Hieronder een tabel waaruit de voortgang van de derivatendossiers blijkt.

Lenen bij eigen BV: ontmoedigt door nieuwe wetgeving

Veel ondernemers in de sector transport en logistiek hebben een aandelenbelang van meer dan 5% in een holding of rechtstreeks in een werkmaatschappij. Het is in deze situaties niet ongebruikelijk dat deze transportondernemers een rekening-courantschuld of een lening bij hun eigen BV hebben. De wetgever komt nu met een maatregel die het excessief lenen van de eigen vennootschappen tegengaat (ook wel aangeduid als de rekening-courantmaatregel). Deze maatregel zal naar verwachting ook grote gevolgen gaan hebben voor transportondernemers die lenen bij hun eigen BV.

Op dinsdag 18 september 2018 heeft het kabinet zijn belastingplannen voor 2019 bekend gemaakt. De meest verrassende maatregel zat echter in de aanbiedingsbrief bij het pakket Belastingplan 2019, die pas op 19 september 2018 is gepubliceerd en is aangepast in de kamerbrief betreffende heroverweging van het pakket vestigingsklimaat van 15 oktober 2018. Het kabinet heeft in deze aanbiedingsbrief de zogenoemde rekening-courantmaatregel aangekondigd. Door deze maatregel worden alle schulden die aanmerkelijkbelanghouders (houders van 5% of meer van aandelen in een vennootschap, hierna: ab-houders) aan hun BV hebben boven een bedrag van € 500.000 belast als inkomen uit aanmerkelijk belang. Dit kost 26,9% aanmerkelijk belangheffing in box 2. De bedoeling is om deze maatregel per 2022 in werking te laten treden.

Achtergrond rekening-courantmaatregel

In de aanbiedingsbrief bij het pakket Belastingplan 2019 wordt opgemerkt dat circa 10% van alle lenende ab-houders op individueel niveau meer dan € 500.000 lenen bij hun eigen BV. De Belastingdienst ziet er de afgelopen jaren streng op toe dat deze schulden fiscaal echt als schulden aangemerkt kunnen worden, of dat zij eigenlijk kwalificeren als een (verkapte) dividenduitkering omdat de schuld niet door de ab-houder kan worden terugbetaald. Om excessief lenen bij de eigen BV tegen te gaan, heeft het kabinet de rekening-courantmaatregel aangekondigd.

(Verkapt) dividend in box 2

Indien u als transportondernemer een aanmerkelijk belang heeft en met ingang van 1 januari 2022 meer dan € 500.000 aan schulden heeft bij uw eigen BV, wordt u in box 2 belast over het meerdere van € 500.000. Dit meerdere wordt dan acuut belast tegen 26,9%. Een voorbeeld kan het bovenstaande verduidelijken. Als u op 1 januari 2022 een schuld heeft aan uw eigen BV van € 1.500.000, bent u over € 1.000.000 26,9% aanmerkelijk belangheffing verschuldigd, zijnde € 269.000.

Anders dan dat de naam doet vermoeden, strekt de rekening-courantmaatregel niet alleen tot rekening-courantschulden bij de eigen BV, maar worden alle schulden van u en uw partner aan de BV in aanmerking genomen. Alleen bestaande en nieuwe eigenwoningschulden worden uitgezonderd. De maatregel wordt dus niet alleen beperkt tot consumptieve schulden, maar ook schulden waar rechtstreeks bezittingen tegenover staan (zoals een tweede woning).

Schulden verlagen

Aangezien de maatregel naar verluidt pas op 1 januari 2022 in werking zal treden, heeft u drie jaar de tijd om de schulden terug te brengen tot maximaal € 500.000. Manieren om uw schulden bij uw eigen BV te verlagen zijn als volgt:

  • In 2019 kunt u nog tegen een box 2-tarief van 25% een dividenduitkering doen die vervolgens kan worden gebruikt voor de aflossing van de schulden aan de BV. In 2020 wordt het ab-tarief 26,25% en in 2021 wordt het ab-tarief 26,9% volgens de huidige wetsvoorstellen.
  • U kunt uw schulden herfinancieren bij derden.
  • U kunt uw schulden aan de eigen BV aflossen (bijvoorbeeld bezittingen die thans tot het privé vermogen behoren overdragen aan de BV).

Behalve de hierboven geschetste contouren van de maatregel, is nog niet bekend hoe de maatregel er uit komt te zien. Het wetsvoorstel wordt in het voorjaar van 2019 verwacht.

(Bron: Mazars)

Bijtellingsperikelen over de youngtimers

Het CBS heeft in februari 2019 cijfers naar buiten gebracht waaruit blijkt dat er in Nederland steeds meer zogenoemde youngtimers rondrijden. Zo is het percentage jonge youngtimers (15 tot 25 jaar) de laatste tien jaar gegroeid van 9% naar 19% van het totale autopark. Een opmerkelijke tendens in een tijd waarin vergroening van het wagenpark hoog op de politieke agenda staat. Als verklaring geeft het CBS aan dat de youngtimers fiscaal gunstig worden behandeld. Maar is dat wel zo? Tijd om dus te kijken naar de fiscale handeling van de youngtimer.

Voor een auto van de zaak met een CO2-uitstoot geldt op dit moment een bijtellingspercentage van 22% van de cataloguswaarde. Voor een auto van de zaak zonder CO2-uitstoot geldt een verlaagd bijtellingspercentage van 4% van de cataloguswaarde. Voor een auto van de zaak die meer dan 15 jaar voor het eerst in gebruik is genomen, geldt een bijtellingspercentage van maar liefst 35%. Onder een youngtimer wordt fiscaal bezien dus een auto verstaan die 15 jaar of ouder is. Maar waarom is de youngtimer dan fiscaal zo voordelig? De bijtelling bij een youngtimer wordt niet berekend over de cataloguswaarde (oorspronkelijke aanschafwaarde), maar over de waarde in het economische verkeer, oftewel de dagwaarde. De top drie van youngtimers bestaat uit Volvo, Mercedes en BMW. Deze auto’s kenden destijds een hoge aanschafwaarde, maar zijn inmiddels fors in waarde gedaald. Technisch bezien kan er met auto’s vaak nog probleemloos verder worden gereden. Tijd voor een voorbeeld waaruit de gunstige fiscale behandeling blijkt.

Voorbeeld

Een Audi A6 Avant kent op dit moment een aanschafprijs vanaf € 65.750,–. Indien een dergelijke auto zou worden aangeschaft, bedraagt de bijtelling € 14.465,– (22% x € 65.750,–) per jaar. Bij een toptarief van 51,75% is hier € 7.485,– aan belasting per jaar over verschuldigd.

Een Audi A6 V6 2.4 Exclusive uit 2003 kan worden aangeschaft voor een bedrag van € 4.950,–. De bijtelling bedraagt dan € 1.732,– (35% x € 4.950,–) per jaar. Bij een toptarief van 51,75% is hier € 896,– aan belasting per jaar over verschuldigd. Het verschil in belastingheffing bedraagt dus maar liefst € 6.589,– per jaar.

Uit het voorbeeld komt duidelijk naar voren dat het rijden van een youngtimer fiscaal bezien gunstig uitvalt. Het CBS heeft op dit punt dus gelijk. Politiek ingrijpen lijkt dan voor de hand te liggen. Toch lijkt hier vooralsnog geen enkele noodzaak te bestaan. Zo blijkt uit de cijfers van datzelfde CBS dat begin 2018 1,8% van de 1,6 miljoen jonge youngtimers zijn geregistreerd op naam van een rechtspersoon (bedrijf). Ook eenmanszaken (bedrijven waarbij de auto’s altijd op naam van de particuliere eigenaar zijn geregistreerd) kunnen gebruik maken van de gunstige bijtellingsregeling. Het CBS concludeert dan ook dat het totale aandeel youngtimers dat gebruik maakt van de fiscaal aantrekkelijke youngtimerregeling beduidend groter zal zijn, maar kwantificeert dit niet. Op het totale bestand van de youngtimers van 1,6 miljoen jonge youngtimers lijkt de fiscaal gedreven aanschaf van youngtimers niet enorm van omvang te zijn.

Duur partneralimentatie mogelijk naar beneden bijgesteld

Per 1 januari 2020 wordt de termijn voor het betalen van partneralimentatie naar beneden bijgesteld. Het voorstel, dat inmiddels door de Tweede Kamer is goedgekeurd, gaat uit van de helft van de duur van het huwelijk, met een maximum van in beginsel 5 jaar. Deze wijziging geldt alleen voor nieuwe echtscheidingsprocedures vanaf 2020. In dit artikel zetten we de wijzigingen uiteen.

Wetsvoorstel

In 2015 werd er een wetsvoorstel ingediend over de duur van de alimentatieverplichting voor partners . Na een aantal wijzigingen, is het voorstel inmiddels aangenomen door de Tweede Kamer en ligt het nu bij de Eerste Kamer. Momenteel is de duur voor betaling van partneralimentatie in beginsel 12 jaar vanaf de inschrijving van de echtscheiding.

Hoe lang partneralimentatie betalen?

Het voorstel gaat uit van een nieuwe termijn, die gelijk is aan de helft van de duur van het huwelijk, met een maximum van 5 jaar. Dus als u 3 jaar getrouwd bent geweest, betaalt u maximaal 1,5 jaar alimentatie voor uw ex-partner en als u 11 jaar getrouwd bent geweest betaalt u de maximale 5 jaar.

Let op! De wijziging geldt alleen voor partneralimentatie en dus niet voor kinderalimentatie.

Uitzondering

Er zijn echter een aantal uitzonderingen.

  • Bent u langer dan 15 jaar getrouwd geweest en is uw ex-partner maximaal 10 jaar jonger dan de AOW-leeftijd? Dan eindigt in dat geval de alimentatieverplichting pas als de AOW-leeftijd is bereikt. De maximumduur is dan dus 10 jaar.
  • Bent u langer dan 15 jaar getrouwd geweest, is uw ex-partner geboren op of voor 1 januari 1970 en is uw ex-partner meer dan 10 jaar jonger dan de AOW-leeftijd? Dan is de maximumduur ook 10 jaar.
  • Heeft u samen met uw ex-partner kinderen jonger dan 12 jaar? De verplichting loopt dan door totdat het jongste kind 12 jaar oud is. Bij een scheiding met een pasgeboren baby is de maximumduur dus 12 jaar.

Wanneer zich meerdere uitzonderingen voordoen, geldt de langste termijn.

Let op! Het wetsvoorstel moet nog worden goedgekeurd door de Eerste Kamer.

Hardheidsclausule

Net zoals onder het huidige recht het geval is, kan in uitzonderlijke situaties een beroep worden gedaan op een hardheidsclausule. Om hierop een beroep te kunnen doen, moet er sprake zijn van een extreem schrijnend geval. Dit is gebonden aan een strikte termijn en zal naar verwachting, net zoals onder het huidige recht, zelden gehonoreerd worden.

Verwachte ingangsdatum

De bedoeling is de wetswijziging in te laten gaan per 1 januari 2020. De wetswijziging heeft uitsluitend betrekking op nieuwe gevallen. Dat betekent dat de nieuwe regels alleen van toepassing zijn op alimentatie die na 1 januari 2020 wordt vastgesteld.

Wat blijft ongewijzigd?

De grondslag voor de betalingsverplichting wijzigt niet door het wetsvoorstel. Dit is en blijft de lotsverbondenheid die het huwelijk met zich meebrengt. Ook de rekenmethodiek verandert niet. De manier van berekenen staat niet in de wet maar in de zogenaamde Tremanormen, die rechters in de regel volgen bij het vaststellen van alimentatie. Ook straks blijft het uitsluiten van een alimentatieplicht in huwelijksvoorwaarden ongeldig.

(Bron: DRV)

Wet Arbeidsmarkt in Balans: wat gaat er wel en niet door?

De Tweede Kamer heeft ingestemd met het wetsvoorstel van de Wet Arbeidsmarkt in balans (WAB). De eerder voorgestelde proeftijdregels gaan echter niet door.

Geen proeftijd van vijf maanden

Onlangs bleek al dat een meerderheid van de Tweede Kamer tegen het plan was om bij eerste contracten voor onbepaalde tijd een proeftijd van maximaal vijf maanden mogelijk te maken. Een langere proeftijd zou gebruikt kunnen worden voor tijdelijk werk. Ook zouden werknemers te lang in een onzekere positie verkeren. Deze maatregel gaat dan ook niet door, net als het plan om een proeftijd van drie maanden mogelijk te maken voor tijdelijke contracten van twee jaar of langer.

Welke maatregelen gaan wel door?

  1. De ketenbepaling wordt verlengd van twee naar drie jaar. U hoeft als werkgever een werknemer pas na drie jaar (of na drie tijdelijke contracten) een vast contract aan te bieden
  2. De berekening van de transitievergoeding verandert. Een werknemer heeft hier straks recht op vanaf het begin van zijn dienstverband, en niet pas na twee jaar. De hogere opbouw voor werknemers die langer dan tien jaar in dienst zijn geweest, wordt afgeschaft
  3. De introductie van de cumulatiegrond bij ontslag. U kunt straks bij ontslag van een werknemer ontslaggronden die op zich niet voldoende onderbouwd zijn met elkaar combineren. De rechter kan dan wel als een soort straf een transitievergoeding toekennen die maximaal 50% hoger is. Dit naast de al bestaande mogelijkheid om de werkgever ook nog te veroordelen tot betaling van een billijke vergoeding
  4. Payrollwerknemers krijgen recht op dezelfde arbeidsvoorwaarden als werknemers die bij u in dienst zijn. Verder kunnen payrollbedrijven straks geen uitzendbeding en ruimere ketenbepaling meer hanteren voor payrollwerknemers
  5. U zult aan oproepkrachten met een nulurencontract of min-maxcontract jaarlijks een aanbod voor een vaste arbeidsomvang moeten doen. Dit aanbod is dan gebaseerd op de gemiddelde gewerkte arbeidsduur in de voorgaande twaalf maanden. Het is aan de oproepkracht om dit aanbod al dan niet te accepteren. Verder moet u een oproepkracht straks minimaal vier dagen van tevoren oproepen (in de cao kan deze termijn bekort worden naar één dag)
  6. U gaat straks een lage WW-premie betalen voor werknemers met een vast contact én voor jongeren tot 21 jaar die niet meer dan 12 uur per week werken. Voor werknemers met een flexibel contract gaat u een hogere WW-premie betalen
  7. Er wordt een bedrag van €48 miljoen beschikbaar gesteld aan kleine(re) bedrijven voor scholing van eigen werknemers

Wijzigingen per 1 januari 2020

Nu de Tweede Kamer heeft ingestemd, gaat het wetsvoorstel naar de Eerste Kamer. Als deze ook instemt met het voorstel, gaan de wijzigingen per 1 januari 2020 in.

(Bron: KoenenCo)

Fictieve afkoop kapitaalverzekering met lijfrenteclausule vormt geen loon

A-G Niessen concludeert dat er bij een fictieve afkoop van een kapitaalverzekering met lijfrenteclausule geen sprake is van loon waarop de verzekeraar loonheffing moet inhouden.

De zaak verloopt als volgt. Een man sluit in 1989 een kapitaalverzekering met lijfrenteclausule. Op deze lijfrenteverzekering zijn de fiscale regels van vóór 1 januari 1992 van toepassing (oud regime). Het lijfrentekapitaal bedraagt op de expiratiedatum 29 december 2012 € 65.345. Als gevolg van het verstrijken van de wettelijke beslistermijn op 31 december 2013 is er sprake van een fictieve afkoop.

De verzekeraar keert in 2015 een bedrag van € 32.936 uit aan de man en houdt € 33.979 in als loonheffing, maar draagt dit niet af aan de Belastingdienst. De inspecteur corrigeert de aangifte over 2013 en rekent de (fictieve) afkoopsom tot het inkomen. De man is van mening dat de door de verzekeraar in 2015 ingehouden loonheffing ter grootte van € 33.979 verrekend dient te worden bij de aanslag inkomstenbelasting over 2013.

Advocaat-generaal Niessen is van mening dat alleen ‘echte’ afkoopsommen van lijfrenten oud regime onderworpen zijn aan de heffing van loonbelasting. Omdat er in het onderhavige geval sprake is van een fictieve afkoop is er geen sprake van loon en hoeft de inspecteur geen rekening te houden met de door de verzekeraar (onterecht) ingehouden loonheffing. Het is wachten op het uiteindelijke oordeel van de Hoge Raad.

Belang voor de praktijk

In geval van overschrijding van de wettelijke beslistermijn dient de uitvoerder in de maand januari volgend op het jaar waarin de fictieve afkoop plaatsvindt een renseigneringsopgave te doen aan de Belastingdienst. De rechthebbende dient de waarde in het belastingjaar van de fictieve afkoop op te nemen in de aangifte inkomstenbelasting. Dit betekent dat in box 1 belasting verschuldigd is over de waarde op de datum van fictieve afkoop (minus een eventueel onbelast saldo) zonder dat sprake is geweest van een daadwerkelijk uitkering. Op het moment dat de wettelijke termijn is overschreden, verhuist de lijfrente van box 1 naar box 3. Na overschrijding van de wettelijke termijn zijn er twee mogelijkheden:

  • de rechthebbende wil het kapitaal alsnog in contanten laten uitbetalen
  • de rechthebbende wil het kapitaal alsnog gebruiken voor een al dan niet uitgesteld lijfrenterecht bij een bank of verzekeraar.

De rechthebbende wil het kapitaal alsnog in contanten laten uitbetalen

De uitkering kan zonder inhouding loonheffing worden overgemaakt omdat er sprake is van een uitkering uit een box 3 lijfrente. De uitvoerder is niet aansprakelijk voor de over 2013 verschuldigde inkomstenbelasting en mag ervan uitgaan dat de rechthebbende het lijfrentekapitaal in het jaar van overschrijding bij zijn aangifte voor de inkomstenbelasting heeft opgegeven.

Voor lijfrenten waarop de fiscale regels van de Wet IB 2001 van toepassing zijn is de bank of verzekeraar bij een fictieve afkoop wel aansprakelijk voor de verschuldigde inkomstenbelasting en revisierente. Dientengevolge zal de bank of verzekeraar dan ook een bedrag reserveren dat overeenkomt met de verschuldigde belasting. Dit bedrag wordt uitbetaald als aangetoond wordt dat aan alle fiscale verplichtingen in verband met de fictieve afkoop is voldaan. Als sprake is van een echte afkoop van een box 1-lijfrente moet de uitvoerder loonheffing inhouden en afdragen. Aansprakelijkheid voor verschuldigde inkomstenbelasting en/of revisierente is in dat geval niet aan de orde.

De rechthebbende wil alsnog een lijfrenteverzekering sluiten of lijfrenterekening openen

Na overschrijding van de wettelijke beslistermijn zal een uitvoerder slechts meewerken aan het alsnog realiseren van een direct ingaande of uitgestelde lijfrente nadat de Belastingdienst goedkeuring heeft verleend.

(Bron: Taxlive)

Passieve dga geeft pensioen niet prijs

De Hoge Raad oordeelt dat een directeur-grootaandeelhouder die na het bereiken van de pensioengerechtigde leeftijd geen actie onderneemt om pensioentermijnen te ontvangen, zijn pensioenaanspraak daarmee nog niet heeft prijsgegeven.

De zaak verloopt als volgt. Een directeur-grootaandeelhouder (dga) bouwt pensioen op bij zijn eigen bv. Hij bereikt op 1 mei 2013 de pensioengerechtigde leeftijd. De bv keert in 2013 echter geen pensioentermijnen aan de dga uit. In zijn aangifte inkomstenbelasting geeft de dga al evenmin pensioen aan. Bij het opleggen van de aanslag inkomstenbelasting neemt de inspecteur een pensioeninkomen van € 38.218 mee. Dat is het totaalbedrag van de pensioenuitkeringen waarop hij in 2013 recht heeft. De dga is het hier niet mee eens.

Hof Amsterdam heeft in hoger beroep geoordeeld dat deze stilzittende dga zijn pensioenaanspraak heeft prijsgegeven. In de procedure voor de Hoge Raad komt de advocaat-generaal tot eenzelfde conclusie. Bij een dergelijk prijsgeven wordt de waarde van de pensioenaanspraak in de heffing betrokken. De dga heeft zogezegd dus eigenlijk geluk dat de inspecteur alleen de pensioentermijnen waar de dga in 2013 recht op heeft in de heffing betrokken.

De Hoge Raad oordeelt echter anders. Dat de dga geen actie heeft ondernomen, betekent niet dat hij de hele pensioenaanspraak heeft prijsgegeven. Het oordeel van het hof is volgens de Hoge Raad dus onjuist. De dga schiet daar echter niets mee op. De Hoge Raad vindt namelijk dat de inspecteur terecht de niet-uitgekeerde pensioentermijnen belast. De vervallen termijnen zijn namelijk vorderbaar en inbaar.

Belang voor de praktijk

De fiscale sanctie bij prijsgeven van pensioen liegt er niet om. De waarde van de aanspraak wordt in dat geval progressief belast. Daarbovenop is 20% revisierente verschuldigd. Deze sanctie geldt echter alleen bij het prijsgeven van pensioen in eigen beheer. Dezelfde sanctie geldt overigens als het pensioen in eigen beheer is omgezet in een oudedagsverplichting (ODV) en deze ODV wordt prijsgegeven. Ook bij het prijsgeven van een lijfrente in eigen beheer is de fiscale sanctie materieel hetzelfde. Alleen als het gaat om een oud artikel 19- of artikel 44j-stamrecht is er bij prijsgeven geen fiscale sanctie. Wel wordt in dat geval de vrijgevallen verplichting als winst van de vennootschap belast (= vennootschapsbelasting). Zie hierover ook de uitspraak van Hoge Raad 18 februari 1998, nr. 32055, BNB 1998/177. Gaat het om een goudenhanddrukstamrecht in eigen beheer, dan wordt bij het prijsgeven de waarde van de aanspraak bij de gerechtigde belast, maar in dat geval is er geen revisierente verschuldigd.

Het enkele stilzitten van de dga is onvoldoende om aan te nemen dat hij de pensioenaanspraak heeft prijsgegeven, aldus de Hoge Raad. Daar is dus meer voor nodig. Maar hoeveel meer? Die vraag wordt door de Hoge Raad in dit arrest niet beantwoord.

(Bron: Taxlive)

Compensatie transitievergoeding bij langdurige arbeidsongeschiktheid

De uitvoeringsregeling van de wet compensatie transitievergoeding bij langdurige arbeidsongeschiktheid is gepubliceerd. Hieruit blijkt dat u uw verzoek tot compensatie van de uitbetaalde transitievergoeding aan langdurige arbeidsongeschikte werknemers vanaf 1 april 2020 bij het UWV in kunt dienen. Let wel: als u voor 1 april 2020 een transitievergoeding hebt betaald dan moet u uiterlijk op 30 september 2020 uw aanvraag voor compensatie bij het UWV ingediend hebben. Na die datum wordt een verzoek tot compensatie afgewezen.

 Aan het eind van 2018 werd de wet compensatie transitievergoeding bij langdurige arbeidsongeschiktheid al aangenomen. Als u een transitievergoeding heeft uitbetaald aan een werknemer in verband met een ontslag wegens langdurige arbeidsongeschiktheid, dan komt deze transitievergoeding voor compensatie door het UWV in aanmerking. Dit geldt dus ook voor transitievergoedingen die zijn uitbetaald voor inwerkingtreding van de compensatieregeling.

 De compensatie door het UWV bedraagt maximaal de verschuldigde transitievergoeding bij 104 weken ziekte. Op het moment dat het dienstverband slapend voort blijft duren, bouwt de werknemer nog transitievergoeding op. Dit deel van de transitievergoeding komt niet voor compensatie in aanmerking. Het is daarom ook verstandig zo snel mogelijk de slapende dienstverbanden te beëindigen.

 Het beëindigen van het dienstverband met de werknemer kan ook door middel van een vaststellingsovereenkomst. Wel dient de formulering van de vaststellingsovereenkomst en de beëindigingsreden zorgvuldig te gebeuren. Dit om te voorkomen dat u achter het net vist bij de compensatieregeling.

(Bron: Damsté)

Nieuwe aandachtspunten aangifte IB 2018

De Belastingdienst heeft het tweede deel van de aandachtspunten voor de aangifte inkomstenbelasting 2018 gepubliceerd.

In de tweede handreiking gaat het om de volgende onderwerpen:

– Resultaat overige werkzaamheden (ROW)
– Afkoop lijfrente
– Onjuiste verdeling – fiscaal partnerschap
– Ervenrekening
– Cryptovaluta

Resultaat overige werkzaamheden

Uit voorgaande jaren blijkt dat het opgeven van ‘resultaat uit overige werkzaamheden (ROW)’ (te) vaak niet gebeurt. Sommige belastingplichtigen vergeten die inkomsten in te vullen. Anderen weten niet precies welk bedrag zij als inkomsten moeten aangeven en welke kosten ze mogen aftrekken. Men moet de ROW zelf aangeven in de aangifte IB.
Opdrachtgevers geven dergelijke betalingen voor werkzaamheden of diensten door aan de Belastingdienst. Dit is het geval als de opdrachtnemer niet in dienstbetrekking is bij de opdrachtgever, of de opdrachtnemer de werkzaamheden of diensten niet als ondernemer verricht. Deze gegevens staan echter niet in de vooraf ingevulde aangifte (VIA). Alle bedragen die de ondernemer voor zijn werkzaamheden heeft ontvangen, moeten aangegeven worden als inkomsten uit overig werk. Dit gaat dus om inkomsten én onkostenvergoedingen. De kosten van de inkomsten uit overig werk die direct te maken hebben met deze inkomsten (zakelijke kosten) mogen afgetrokken worden. Voor een aantal van deze kosten is een vast bedrag aftrekbaar. Er zijn ook kosten die niet aftrekbaar zijn, of alleen als ze boven een bepaald drempelbedrag uitkomen.

Afkoop lijfrente

Wie een lijfrenteverzekering afkoopt, moet de afkoopsom in de aangifte vermelden. De afkoopsom is belast in box 1. Het valt de Belastingdienst op dat belastingplichtigen de in de VIA opgenomen afkoopsommen naar een onjuiste categorie in de aangifte verplaatsen of ze uit de aangifte verwijderen. Omdat de afkoop in de VIA al is ingevuld moet u de juistheid van het bedrag controleren aan de hand van de opgave van de bank of verzekeraar.

Over de afkoopsom moet men  meestal 20% revisierente betalen. Vaak geven belastingplichtigen de revisierente niet op in de aangifte. Als de lijfrenteverzekering is afgekocht binnen 10 jaar is sprake van de tegenbewijsregeling. In deze situaties is men waarschijnlijk minder revisierente verschuldigd. Op de internetsite van de Belastingdienst staat een rekentool.

Onjuiste verdeling – fiscale partners

Fiscale partners kunnen een aantal gemeenschappelijke inkomensbestanddelen onderling verdelen. Dit geldt voor bepaalde inkomensbestanddelen van box 1 en inkomen box 2 en box 3. Om deze onderlinge verdeling toe te passen, moeten de partners het hele jaar elkaars fiscale partner zijn. De verdeling van ‘inkomensbestanddelen box 1 eigen woning’ en de toedeling van ‘vermogensbestanddelen box 3’ blijkt niet altijd goed te gaan in aangiften van fiscale partners. Er ontstaat een onjuiste verdeling als fiscale partners:

  • meer of minder dan 100% van het te verdelen inkomensbestanddeel van de eigen woning aangeven en
  • minder dan 100% van de te verdelen vermogensbestanddelen aan elkaar toedelen

De belangrijkste elementen die fiscale partners onderling kunnen verdelen zijn:

  • het saldo van de inkomsten en aftrekposten van de eigen woning;
  • de gezamenlijke grondslag sparen en beleggen (box 3);
  • het (restant) persoonsgebonden aftrek.

Fiscale partners kunnen de onderlinge verdeling wijzigen zolang de definitieve aanslagen van beide partners nog niet onherroepelijk zijn vastgesteld. Een definitieve aanslag is onherroepelijk als de termijn van 6 weken voor bezwaar, beroep, hoger beroep of cassatie is verstreken. 

Ervenrekening

De Belastingdienst ziet in de praktijk dat erfgenamen vaak ten onrechte vergeten een ervenrekening op te nemen in hun aangifte IB. De ervenrekening vormt een onderdeel van de totale (onverdeelde) nalatenschap. Erfgenamen moeten het saldo op de peildatum van een ervenrekening dan ook aangeven in box 3 van hun aangifte IB. In het jaar dat de nalatenschap is verdeeld tussen, en/of ter beschikking is gesteld aan, de erfgenamen, kunnen twee situaties ontstaan:

1. De erfgenamen heffen de rekening op: de ervenrekening hoeft niet meer opgenomen te worden in de aangifte IB.

2. De ervenrekening blijft bestaan: het erfdeel moet nog worden opgegegeven in de aangifte IB.

Cryptovaluta

Wie in het bezit is van cryptovaluta, behorend tot het privévermogen, geeft de waarde in het economisch verkeer aan op 1 januari (peildatum). Gebruik hierbij de koers op de peildatum van het gebruikte omwisselplatform.

Ondernemers voor de inkomstenbelasting die betalingen ontvangen in cryptovaluta voor diensten of leveringen moeten deze omrekenen naar euro’s. Het omgerekende bedrag rekent u tot zijn omzet. Mogelijk maakt de ondernemer winst of verlies bij het omwisselen. Dat komt tot uitdrukking in de winst-en-verliesrekening. Ook als de ondernemer is voor de omzetbelasting en voor zijn diensten of leveringen betalingen ontvangt in cryptovaluta, moeten deze omgerekend worden. Bij de btw-aangifte geeft men vervolgens het bedrag in euro’s op.

Belastingdienst, 15 februari 2019