Aftrekbeperking hypotheekrenteaftrek – versnelde afbouw

Sinds 2014 wordt het fiscale voordeel van de hypotheekrenteaftrek geleidelijk verlaagd met 0,5% per jaar, voor zover de rente wordt afgetrokken tegen het hoogste inkomstenbelasting tarief in box 1. Per 1 januari 2019 is de hypotheekrente aftrekbaar tegen 49% (2018: 49,5%).


In de originele plannen van het kabinet zou de afbouw doorlopen tot de hypotheekrente in 2041 tegen slechts 38% zou kunnen worden afgetrokken. Maar die afbouw wordt vanaf 2020 versneld met 3% per jaar in plaats van 0,5% per jaar. In 2020 kan daarom de hypotheekrente nog tegen 46% worden afgetrokken. In 2021 is het maximale aftrektarief 43% en in 2022 40%. In 2023 zal nog een keer een verlaging van 2,95% worden doorgevoerd, waardoor de hypotheekrente definitief aftrekbaar is tegen maximaal 37,05%. Dit percentage komt overeen met de plannen van de regering om een tweeschijvenstelsel in te voeren, waarbij de eerste schijf een tarief van 37,05% kent.


Tip: heeft u de lening voor uw eigen woning afgesloten bij uw eigen vennootschap, dan kan het voordelig zijn om de schuld met betrekking tot de eigen woning over te brengen naar box 3. Echter, deze schuld overbrengen is niet zomaar mogelijk. De juiste timing en advisering op dit gebied is van essentieel belang.

(Bron: WVDB)

Fiscale aftrek monumentenpanden per 2019 omgezet in subsidieregeling

De minister van OCW heeft de brief “Erfgoed Telt; de betekenis van erfgoed voor de samenleving” naar de Tweede Kamer gestuurd. In deze brief wordt ook ingegaan op een omvorming van de fiscale aftrek voor onderhoud aan monumenten in een subsidieregeling. Bij de Tweede Kamer is een (aangehouden) wetsvoorstel aanhangig om de fiscale aftrek voor onderhoud van particuliere rijksmonumentenpanden af te schaffen en om te zetten in een subsidieregeling. Een integraal stelsel van instandhouding en onderhoud van monumenten in Nederland is volgens de minister meer gebaat bij een subsidieregeling voor particulier onderhoud van monumentenpanden dan de huidige fiscale aftrek. De fiscale aftrek wordt daarom per 2019 omgezet in een subsidie. Alle plannen voor onderhoud aan monumenten worden dan beoordeeld op basis van de Leidraad subsidiabele instandhoudingskosten. Voor eigenaren/bewoners die nu gebruik kunnen maken van de fiscale aftrek komt er één nieuwe, voor iedereen gelijke regeling voor onderhoud. Hier kunnen eigenaren een beroep op doen voor de instandhouding van hun rijksmonumentale woning. Eigenaren kunnen maximaal 35% subsidie krijgen voor gemaakte instandhoudingskosten.

(Bron: WVDB)

Afschrijving op vastgoed in de vennootschapsbelasting

Onder de huidige wetgeving is afschrijving op gebouwen in eigen gebruik mogelijk tot 50% van de WOZ-waarde van dat gebouw. Op gebouwen die ter beschikking worden gesteld aan derden mag maar worden afgeschreven tot aan de volledige WOZ-waarde van het gebouw. Met ingang van 1 januari 2019 gaat dit veranderen.

Wijzigingen in afschrijving op vastgoed

Vanaf 1 januari 2019 mogen ondernemingen die onderworpen zijn aan de vennootschapsbelasting ook op gebouwen in eigen gebruik nog maar afschrijven tot 100% van de WOZ-waarde van de betreffende gebouwen. Mogelijk krijgt uw onderneming te maken met deze afschrijvingsbeperking.


Verhoging btw-tarief naar 9%

Het lage btw-tarief wordt per 2019 verhoogd van 6% naar 9%. De verhoging geldt voor alle goederen en diensten waarop nu (nog) het 6%-tarief van toepassing is.

Verhoging btw

Door de btw-verhoging gaat u dus meer betalen voor onder meer:

  • Goederen: voedingsmiddelen, dranken (exclusief alcoholische dranken), water, geneesmiddelen, boeken, tijdschriften, bloemen planten.
  • Diensten: sportactiviteiten, fietsenmaker, kapper, schilderen en stukadoren, personenvervoer, hotelovernachtingen, toegang tot dierentuinen, musea, pretparken, bioscopen en schoonmaakdiensten.

Aanpassen administratie voor verhoging btw

Voor ondernemers is het van belang om administratieve systemen (boekhoudprogramma’s, factureringsprogramma’s) tijdig aan te passen zodat zij het nieuwe btw-tarief van 9% correct kunnen toepassen en afdragen. Een aantal prestaties verdient hierbij bijzondere aandacht:

  • De staatssecretaris wil ondernemers niet met extra administratieve lasten belasten bij de verhoging van het btw-tarief. De Belastingdienst zal daarom niet naheffen op in 2018 betaalde prestaties, die pas in 2019 worden verricht. Voorbeelden hiervan zijn concerten en sportevenementen, die dit jaar al zijn betaald, maar pas in 2019 plaatsvinden. Dit geldt voor alle goederen en diensten waarop het verlaagde tarief van toepassing is.
  • Bij een doorlopende prestatie, zoals bijvoorbeeld abonnementen op tijdschriften die voor langere periodes vooruit worden gefactureerd, moet over de periode na 1 januari 2019 3% extra btw worden bijbetaald. Deze verhoging mag worden doorberekend zonder aanpassing van de bestaande overeenkomst.
  • Bij het opstellen van offertes voor de uitvoering van prestaties over 2019 kan nu al rekening gehouden worden met het btw-tarief van 9%.
  • Ondernemers die geen recht op btw-aftrek hebben (van btw vrijgestelde handelingen) kunnen geplande investeringen nog in 2018 doen.
  • Uit de uitgereikte facturen moet duidelijk blijken wanneer de prestatie is verricht.

(Bron: ABAB)

Stijging heffingskortingen

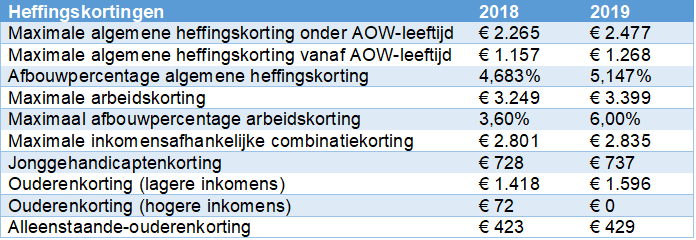
Het belastingplan 2019 vermeldt een stijging van het maximumbedrag van de arbeidskorting. Deze korting blijft over een groter deel van het inkomen van de werknemers oplopen en wordt daarna sneller afgebouwd. Ook andere heffingskortingen stijgen

Met de stijging van de arbeidskorting gaan werknemers met een loon tussen het wettelijk minimumloon en een modaal inkomen er niet op achteruit. De maximale arbeidskorting wordt de komende jaren stapsgewijs verhoogd tot hij in 2021 op € 3.945 uitkomt. Daarna wordt de arbeidskorting met 6% afgebouwd om uiteindelijk bij een inkomen van iets meer dan € 100.000 op nul uit te komen. Dit geldt alleen voor werknemers jonger dan de pensioengerechtigde leeftijd. Ook andere heffingskortingen stijgen, waarvan hieronder een overzicht.

Tabel met heffingskortingen

(Bron: ABAB)

Schenken: alles wat u moet weten in één overzicht

Als u geld en andere bezittingen nalaat, moet u daar als erfgenaam belasting over betalen. Door op een slimme manier te schenken, kunt u veel geld aan erfbelasting besparen. Schenken bij leven is een mogelijkheid. Zorg er dan voor dat u jaarlijks de schenkingsvrijstelling benut. Dit bespaart uw erfgenamen veel geld.

Jaarlijks belastingvrij schenken

Afhankelijk van de relatie tussen u en de ontvanger, mag u jaarlijks een bedrag belastingvrij schenken. In 2018 mogen ouders hun (pleeg)kinderen 5.363 euro belastingvrij schenken. Voor overige schenkers geldt een schenkingsvrijstelling van 2.147 euro per ontvanger. Let hierbij op het volgende: schenkingen van ouders ziet de fiscus als één schenking, ook als ze gescheiden zijn.

Ouders morgen kinderen één keer in hun leven 25.731 euro belastingvrij schenken. Dit eenmalige bedrag mag worden verhoogd tot 53.602 euro als uw kind het geld gebruikt voor een studie. Wil uw kind een huis kopen of verbouwen? Dan mag u als ouders 100.800 euro schenken, zonder dat de ontvanger belasting hoeft te betalen. Iedereen mag deze schenking doen, ook grootouders bijvoorbeeld. U kunt gebruikmaken van de vrijstelling als u aan de voorwaarden voldoet. U mag als ouders per kind maar één keer een verhoogde vrijstelling gebruiken.

Schenking terugdraaien

Het kan gebeuren dat u de schenking wilt terugdraaien, omdat bijvoorbeeld de bijstandsuitkering van de ontvanger in gevaar komt doordat zijn vermogen te veel is gestegen of omdat de ontvanger het geld uitgeeft aan niet-afgesproken zaken. Door ‘herroepelijk’ te schenken, kunt u een schenking altijd terugdraaien. U moet dit vooraf vastleggen. Laat de schenkingsakte met herroepingsclausule vastleggen om problemen te voorkomen. Een schenking voor een koopwoning is onvoorwaardelijk, deze mag dus niet worden herroepen, met één uitzondering: de schenker kan de regeling ontbinden als de ontvanger het bedrag niet aan de eigen woning besteedt. Leg deze voorwaarde wel vast in de akte.

Schoonzoon of –dochter uitsluiten

Door vooraf een uitsluitingsclausule op te nemen in de schenkingsakte, wordt het geschonken bedrag privévermogen van uw eigen kind, ook als het in gemeenschap van goederen is getrouwd. Het is belangrijk dat de ontvanger dit op een aparte bankrekening zet. Doet hij of zij dit niet, dan is het lastig om bij een eventuele scheiding aan te tonen aan wie het toebehoort. Sinds 1 januari 2018 trouwen stellen standaard in beperkte gemeenschap van goederen. Dit houdt in dat schenkingen en erfenissen verkregen voor of tijdens het huwelijk privévermogen blijven, tenzij u voorwaarden op laat stellen dat het gehele vermogen gemeenschappelijk wordt. Neemt u bij de schenking een uitsluitingsclausule op, dan blijft de schenking altijd privé, wat het kind zelf ook vastlegd.

Schenken voor overlijden

De Belastingdienst beschouwt schenkingen die binnen honderdtachtig dagen voor het overlijden van de schenker worden gedaan als onderdeel van de erfenis. Dit om te voorkomen dat mensen vlak voor hun dood nog snel grote bedragen weggeven en zo de erfbelasting ontwijken. Er zijn enkele uitzonderingen op de honderdtachtigdagen-regeling. Die geldt bijvoorbeeld niet als de schenker gebruikmaakt van een eenmalig verhoogde vrijstelling zoals die voor een koopwoning of studie.

(Bron: ABAB)

Tesla-taks maakt de elektrische auto vanaf 2019 een stuk duurder

Vanaf 1 januari 2019 worden de bijtellingsregels voor nieuwe volledig elektrische auto’s aangescherpt. Voor auto’s die duurder zijn dan € 50.000 geldt straks een gecombineerd bijtellingspercentage.

De bijtelling van 4% voor privégebruik geldt vanaf 1 januari 2019 alleen nog tot een cataloguswaarde van € 50.000. Over het meerdere wordt de normale bijtelling van 22% berekend. Als de cataloguswaarde van de elektrische auto meer dan € 50.000 is, krijgen werknemers en werkgevers dus te maken met een gecombineerd bijtellingspercentage. Deze verhoging van de bijtelling raakt vooral Tesla’s en wordt daarom ook wel de Tesla-taks genoemd.

Kentekens na 1 januari 2019

De verhoging van de bijtelling geldt voor auto’s die op of na 1 januari 2019 voor het eerst op kenteken worden gezet. Dit maakt het een stuk minder aantrekkelijk om een bijvoorbeeld een Tesla, BMW i8 of een Jaguar I-Pace te gaan rijden.

Voor elektrische auto’s met een catalogusprijs van bijvoorbeeld € 100.000 gaat de netto bijtelling van ongeveer € 150 per maand naar € 500 per maand. Bij een duurdere auto is het verschil nog groter.

Voor gunstige bijtelling snel bestellen

Alle elektrische auto’s die voor 1 januari 2019 op kenteken zijn gezet, kunnen nog tot vijf jaar na de dag van de eerste tenaamstelling profiteren van de 4% bijtelling over de gehele cataloguswaarde. Afhankelijk van de levertijd moet u uw nieuwe auto dus snel bestellen om komende 5 jaar nog te kunnen profiteren van de gunstige bijtelling.


Optie om belasting te besparen

Een optie om belasting te besparen als u vanuit een bv onderneemt, is het vormen van een eenmanszaak of vof met uw bv. Dit vereist nauwkeurige planning maar levert wel belastingvoordeel op. Vraag ons om advies.


Van prijsgeven pensioenaanspraak was nog geen sprake

Het prijsgeven van een pensioenaanspraak leidt er in de regel toe dat de waarde van de pensioenaanspraak tot het loon wordt gerekend. Kenmerkend voor prijsgeven is dat een aanspraak komt te vervallen. Zijn partijen nog in onderhandeling, waarbij de hoogte van de aanspraak nog nadrukkelijk een geschilpunt is, dan kan men nog niet zeggen dat van een prijsgeven van de aanspraak sprake is.

Een vennootschap heeft aan haar directeur pensioenafspraken toegekend. Het pensioen, opgebouwd in de jaren 1970 tot 2000, het jaar waarin de directeur uit dienst trad, was ondergebracht bij een beheer-B.V. Tot eind 2002 was de (gewezen) directeur aandeelhouder van die beheer-B.V. Nadien zijn de aandelen overgenomen door andere vennootschappen binnen het concern. In de pensioenbrief van december 1989 was aan de directeur een pensioentoezegging gedaan voor een ouderdomspensioen ingaande op 62-jarige leeftijd, met de toezegging het pensioen zoveel mogelijk worden aangepast aan de prijsontwikkeling. Vanaf april 2011, toen hij 62 jaar werd, tot november 2011 kreeg de directeur in ruste die inmiddels was verhuisd naar de Verenigde Arabische Emiraten pensioen uitgekeerd van beheer-B.V. Op zijn verzoek werden de bij beheer-B.V ondergebrachte pensioenverplichting overgedragen aan een beleggings-B.V, waarvan hij 100%-aandeelhouder is. Bij die overdracht, die uiteindelijk in april 2012 plaatsvond, werd een waarde overgedragen van ruim € 390.000. Bij het vaststellen van die som was geen rekening gehouden met indexatie. Eind juli 2015 heeft de inspecteur een naheffingsaanslag loonheffing 2011 opgelegd op basis van een overdrachtswaarde van ruim € 560.000. Volgens de inspecteur was er sprake van een prijsgeven dan wel niet voor verwezenlijking vatbaar zijn van aanspraken. Zo’n situatie leidt tot belastingheffing.


Aanspraak nog niet prijsgegeven

In hoger beroep gaat het om de vraag of de ex-directeur had afgezien van indexatie of niet. Uit hetgeen wordt gesteld blijkt volgens Hof Den Haag geenszins dat door de ex-directeur werd afgezien van indexatie. Uit het relaas van de onderhandeling rondom de waardeoverdracht blijkt dat hij aanspraak maakte op een hogere overdrachtswaarde waarbij rekening zou worden gehouden met na-indexatie van het pensioen. Ten tijde van het stopzetten van de uitkeringen op 1 november 2011 was derhalve geenszins komen vast te staan dat hij de aanspraak op na-indexatie had prijsgegeven. De omstandigheid dat bij de reeds gedane uitkeringen (nog) geen rekening met na-indexatie was gehouden, maakt dit niet anders. Hetzelfde geldt voor hetgeen in 2011 na het stopzetten van de uitkeringen is gebeurd. Ook uit de onderhandelingen eind 2011 tussen de ex-directeur en de inspecteur over de waardeoverdracht blijkt nog niet dat hij toen zijn aanspraak op na-indexatie had prijsgegeven. Pas met de overdracht van de aanspraken in 2012 is komen vast te staan dat de aanspraak op na-indexatie is vervallen. De inspecteur had dus niet aannemelijk gemaakt dat al in 2011 reeds sprake was van het prijsgeven dan wel het niet voor verwezenlijking vatbaar zijn van pensioenaanspraken.

(Bron: Taxence)

Vrijwillige verzekering ZW bij UWV niet nodig voor DGA

Een directeur-grootaandeelhouder (DGA) heeft recht op loon uit hoofde van de arbeidsovereenkomst. Daarom is er geen recht op ziekengeld op grond van de Ziektewet (ZW). 

Minister Koolmees van Sociale Zaken gaat in op een casus met betrekking tot de vrijwillige verzekering voor de Ziektewet (ZW) en de WIA bij het UWV. 

Wat was er aan de hand? 

De betrokkene werkte als zelfstandige in een eenmanszaak. Hij heeft toen een vrijwillige verzekering voor de ZW en de WIA bij het UWV afgesloten. Na verloop van tijd heeft hij de rechtsvorm van zijn bedrijf gewijzigd en zijn eenmanszaak omgezet in een Besloten Vennootschap (BV).  

Van die BV is de betrokkene directeur-grootaandeelhouder (DGA) ook enig aandeelhouder geworden. Deze wijziging heeft hij niet doorgegeven aan het UWV. Hij meldt zich op een gegeven moment ziek. De vrijwillige verzekering ZW komt niet tot uitkering, terwijl hij hiervoor wel premie heeft betaald. 

Gevolgen oprichting BV 

Een van de gevolgen van de oprichting van een BV is dat de DGA in dienst komt van de BV en werkzaam is op basis van een arbeidsovereenkomst in de zin van het Burgerlijk Wetboek (BW). 

Een DGA van een BV moet zichzelf daarom – ook voor de loonbelasting – een marktconform loon betalen. 

De verplichting om het loon door te betalen geldt op grond van artikel 7:629 BW ook bij ziekte van de DGA omdat hij een arbeidsovereenkomst met de BV heeft.  

Niet verplicht verzekerd voor werknemersverzekeringen 

Een DGA is niet verplicht verzekerd voor de werknemersverzekeringen, zoals de ZW, de WIA en de Werkloosheidswet (WW). Wettelijk is namelijk geregeld dat, wegens het ontbreken van de gezagsverhouding bij een DGA, de arbeidsverhouding van een DGA niet als dienstbetrekking wordt beschouwd. Voor de loondoorbetalingplicht tijdens ziekte op grond van de arbeidsovereenkomst speelt het aspect van de gezagsverhouding echter geen rol.  

Vrijwillige verzekering voor de ZW 

Bij de vrijwillige verzekering voor de ZW geldt het normale regime van de ZW. Er wordt geen ziekengeld op grond van de ZW uitgekeerd indien de verzekerde recht heeft op loon. 

Informatie via UWV 

Ondernemers moeten zich er bewust van zijn welke gevolgen een omzetting van een eenmanszaak naar een andere rechtsvorm zoals een BV kan hebben.  

Het UWV informeert daarover op diverse manieren. Zo adviseert het UWV DGA’s via de website dat een vrijwillige ZW-verzekering afsluiten waarschijnlijk meestal niet nodig is. Daarnaast vermeldt het UWV dit ook in de brief over de nieuwe premiepercentages, die het UWV jaarlijks stuurt aan de vrijwillig verzekerden.  

Ook neemt het UWV schriftelijk contact op met een vrijwillig verzekerde indien het UWV constateert dat iemand die zich vrijwillig verzekerd heeft voor de ZW DGA (geworden) is.  


Beëindiging vrijwillige ZW-verzekering 

De minister kan niets veranderen aan de situatie van de betrokkene. Hij heeft geen recht op ziekengeld terwijl hij hier hiervoor wel premies had betaald en hij veronderstelde hiervoor verzekerd te zijn.  

De vrijwillige ZW-verzekering is niet meer zinvol voor deze persoon. De vrijwillige verzekerde moet echter zelf een verzoek indienen om zijn vrijwillige verzekering te beëindigen. Beëindiging van de vrijwillige verzekering vindt dan plaats met ingang van een door de betrokkene te bepalen toekomstige datum. Dit gebeurt niet met terugwerkende kracht. Er is ook geen sprake van premierestitutie met terugwerkende kracht. Dit standpunt is door de Centrale Raad van Beroep bevestigd in zijn jurisprudentie.   

(Bron: Salarisnet)
Lagere loonheffingskorting voor niet-inwoners van Nederland

Loonheffingskortingen bestaan uit een belastingdeel en een premiedeel. Met ingang van 1 januari 2019 hebben niet-inwoners van Nederland geen recht meer op het belastingdeel van de loonheffingskorting. Zij hebben uitsluitend nog recht op korting op het premiedeel, op voorwaarde dat ze in Nederland verzekerd zijn voor de volksverzekeringen.

Voor het belastingdeel van de arbeidskorting geldt een uitzondering: werknemers die inwoner zijn van een andere lidstaat van de EU, van een EER-land, Zwitserland of de BES-eilanden hebben nog wel recht op het belastingdeel van de arbeidskorting. Het belastingdeel van de overige heffingskortingen (algemene heffingskorting, jonggehandicaptenkorting, ouderenkorting en alleenstaande ouderenkorting) moet via de aangifte inkomstenbelasting geclaimd worden.

Het gevolg hiervan is dat er met ingang van 1 januari 2019 onderscheid wordt gemaakt tussen drie categorieën werknemers:

  • Werknemers die inwoner zijn van Nederland
  • Werknemers die inwoner zijn van een andere lidstaat van de EU, van een EER-land, Zwitserland of de BES-eilanden
  • Werknemers die inwoner zijn van een land dat niet onder de voorgaande twee categorieën valt

Elke categorie kent volgend jaar eigen loonbelastingtabellen.

Wat betekent dit voor u? 

Naast een wijziging in uw salarisadministratie, zult u van elke werknemer moeten bepalen of hij of zij inwoner van Nederland is. Bij een werknemer die zowel in Nederland als in het buitenland woont of verblijft, is het niet altijd eenvoudig vast te stellen of hij of zij inwoner van Nederland is. Hierbij is onder andere van belang waar het sociale en economische leven van de werknemer zich afspeelt, maar ook wat de intentie van de werknemer is om zich al dan niet langdurig in Nederland te vestigen.

Wat betekent dit voor uw werknemers?

Stel dat u een werknemer in dienst heeft die bruto € 2.000 per 4 weken verdient. Uw werknemer houdt dan vierwekelijks onderstaande bedragen netto over afhankelijk van het land waarvan hij inwoner is:

Inwoner van Nederland: € 1.653,69
Inwoner EU / EER / Zwitserland / BES-eilanden: € 1.616,53 (verschil € 37,16)
Inwoner ander land: € 1.555,61 (verschil € 98,08)

Dit kan voor uw werknemers dus leiden tot honderden euro’s minder aan netto loon op jaarbasis. Deze berekening is gemaakt op basis van de loonheffingsgegevens over 2018. De daadwerkelijke te hanteren bedragen in 2019 kunnen hiervan afwijken.

(Bron: Mazars)